


משטר המס NHR בפורטוגל: מה הוא היה, מדוע הסתיים ומה החליף אותו
במאמר זה
אם אתם בודקים היום את משטר ה-NHR הפורטוגלי, העובדה החשובה ביותר היא זו: NHR סגור בפני מבקשים חדשים מאז 1 בינואר 2024. מדריכים ישנים יותר — כולל הגרסה הקודמת של מאמר זה — המסבירים כיצד להגיש בקשה ל-NHR מתארים הליך שכבר אינו קיים. מדריך זה מסביר מה היה המשטר, כיצד בדיוק הסתיים, מהם מקרי המעבר המצומצמים ומה חל במקומו ב-2026.
בקצרה
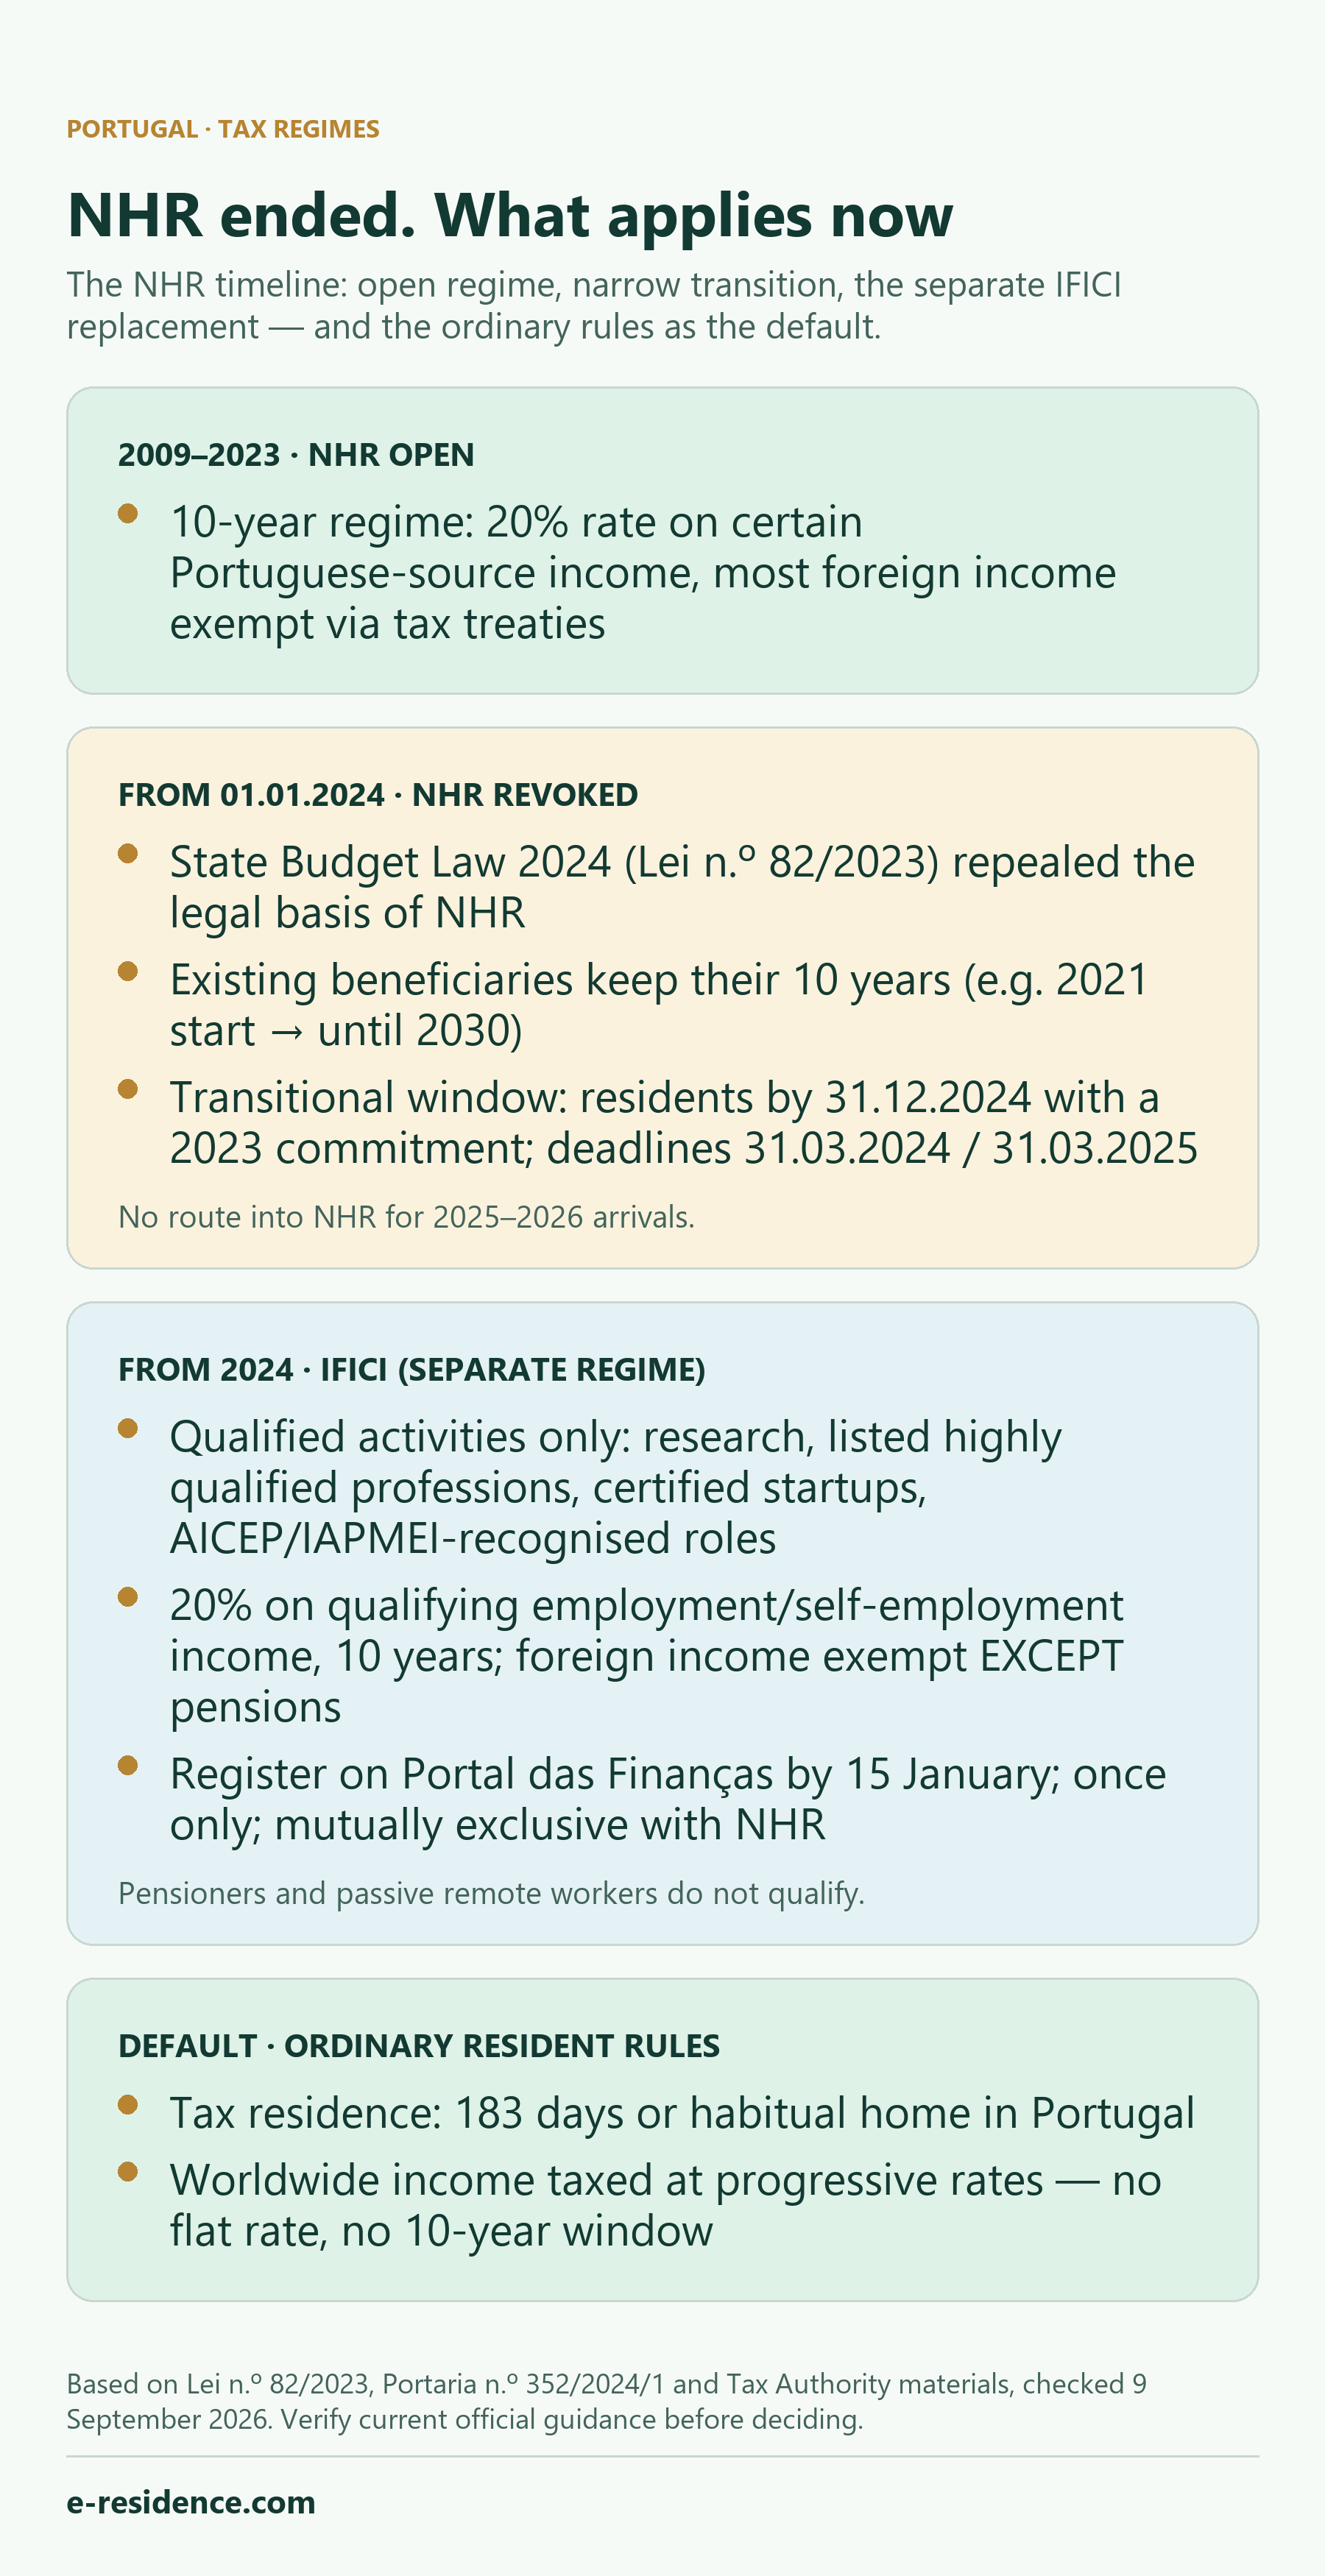
- NHR בוטל החל מ-1 בינואר 2024 בחוק תקציב המדינה לשנת 2024 (Lei n.º 82/2023), שביטל את הבסיס המשפטי של המשטר בקוד ה-IRS.
- נהנים קיימים שומרים על המשטר שלהם עד תום תקופת 10 השנים שלהם — לדוגמה, תקופה שהחלה ב-2021 נמשכת עד 2030.
- בקשות מעבר הוגבלו לאנשים זכאים שהפכו לתושבים עד 31 בדצמבר 2024, כולל בני משק בית שחל עליהם סעיף 236.º(3)(d); חלו מועדים אחרונים, והגשות מאוחרות חלות רק על יתרת השנים המקוריות.
- המשטר המחליף, IFICI, צר בהרבה: קבלת פנסיה, הכנסה פסיבית, השקעה או מעמד של עובד מרחוק אינם מקנים כשלעצמם גישה אליו. הזכאות מחייבת פעילות מזכה נפרדת, והכנסה מפנסיה נשארת כפופה לכללים הרגילים.
מה היה משטר ה-NHR
משטר התושב שאינו רגיל (NHR) הונהג ב-2009 כדי למשוך לפורטוגל אנשי מקצוע ופנסיונרים זרים. למשך תקופה של 10 שנים הוא הציע שיעור מס מיוחד של 20% על הכנסות מסוימות ממקור פורטוגלי מעבודה שכירה ומעבודה עצמאית בפעילויות שנכללו ברשימה, וכן — בשילוב עם האמנות למניעת כפל מס שפורטוגל צד להן — פטורים על רוב ההכנסות ממקורות זרים. שילוב זה הפך אותו לאחד מתמריצי המס המוכרים ביותר באירופה לתושבים חדשים.
כיצד הסתיים NHR
חוק תקציב המדינה לשנת 2024 — Lei n.º 82/2023, de 29 de dezembro — ביטל את סעיף 16.º, פסקאות 8 עד 12, של קוד ה-IRS (CIRS), שהיו הבסיס המשפטי של משטר ה-NHR (סעיף 317.º, פסקה b), של אותו חוק). החוק נכנס לתוקף ב-1 בינואר 2024. מאותו מועד המשטר סגור בפני מבקשים חדשים.
הוראות המעבר: מי עדיין יכול היה לקבל NHR
החוק (סעיף 236.º(3)) השאיר את הכללים שבוטלו בתוקף, עד תום תקופת 10 השנים, לגבי קבוצות מוגבלות:
- נישומים שכבר היו רשומים כ-NHR ברשות המסים הפורטוגלית ב-1 בינואר 2024;
- נישומים שעמדו בתנאי התושבות ב-31 בדצמבר 2023;
- נישומים שהפכו לתושבי מס עד 31 בדצמבר 2024 והצהירו, בעת הרישום, על אחת מההתחייבויות המזכות משנת 2023 — לדוגמה חוזה עבודה (או הבטחה לחוזה עבודה) שנכרת עד 31 בדצמבר 2023, חוזה שכירות או חוזה הזמנה/חוזה מקדמי לנכס שנחתם עד 10 באוקטובר 2023, רישום של תלויים לבית ספר שהושלם עד 10 באוקטובר 2023, או אשרת תושבות/היתר שהייה בתוקף (או הליך שהחל) עד 31 בדצמבר 2023;
- בני משק הבית של האמורים לעיל.
רשות המסים החילה מועדים אחרונים נוקשים: רישומים בתוקף מ-2023 התקבלו עד 31 במרץ 2024, ורישומים במסלול ההתחייבות המזכה בתוקף מ-2024 התקבלו עד 31 במרץ 2025. עבור אדם זכאי במסלול של מי שהפכו לתושבים ב-2024 — כולל בן משק בית שחל עליו סעיף 236.º(3)(d) — ייתכן שבקשת מעבר מאוחרת עדיין אפשרית, אך אם תתקבל, היא תחול רק משנת הבקשה ורק למשך התקופה שנותרה עד סוף 2033. אין להרחיב כלל זה של הגשה מאוחרת לקטגוריה הנפרדת של מי שהפכו לתושבים ב-2023.
למי שהופך לתושב מס בפורטוגל ב-2025 או ב-2026 אין שום מסלול כניסה ל-NHR.
IFICI: המשטר המחליף הוא משטר שונה וצר יותר
המשטר המחליף הוא IFICI — תמריץ המס למחקר מדעי ולחדשנות, שנוצר באותו Lei n.º 82/2023 כסעיף 58.º-A של חוק הטבות המס (EBF) ומוסדר ב-Portaria n.º 352/2024/1. לעיתים הוא מכונה באופן לא רשמי “NHR 2.0”, אך זהו משטר נפרד עם תנאים משלו — הטיפול של NHR אינו עובר אליו.
מי זכאי. יחידים שהופכים לתושבי מס בפורטוגל מבלי שהיו תושבים בה באף אחת מ-5 השנים הקודמות, ואשר עוסקים בפעילות מזכה: הוראה במוסדות להשכלה גבוהה ומחקר מדעי; משרות לעובדים מיומנים ותפקידים בדירקטוריון הקשורים להטבות מס חוזיות להשקעה יצרנית; מקצועות בעלי כישורים גבוהים המפורטים בנספח I של Portaria 352/2024/1 (לדוגמה מנהלים בכירים, מהנדסים ומדענים מומחים, רופאים, מומחי טכנולוגיות מידע ותקשורת) המבוצעים בחברות בעלות השקעה רלוונטית או בחברות תעשייה או שירותים מייצאות (≥50% מהמחזור) בעלות קודי CAE מזכים; תפקידים בגופים שהוכרו על ידי AICEP או IAPMEI כרלוונטיים לכלכלה הלאומית; צוותי מחקר ופיתוח במסגרת SIFIDE II; משרות ותפקידים בדירקטוריון בסטארט-אפים בעלי הסמכה; ופעילויות של תושבי מס באיים האזוריים ובמדירה לפי כללים אזוריים. במקצועות של נספח I, הזכאות מחייבת בדרך כלל דוקטורט, או תואר ראשון/שני בתוספת 3 שנות ניסיון מקצועי לפחות. קבלת הכנסה מפנסיה, השקעות פסיביות או עבודה מרחוק אינן יוצרות כשלעצמן זכאות. אדם הנמצא באחד מהמצבים האלה חייב להיות זכאי באמצעות פעילות מזכה נפרדת, והכנסה מפנסיה נשארת מחוץ להטבת IFICI.
הטבות. שיעור IRS מיוחד של 20% על הכנסה נטו מקטגוריה A (עבודה שכירה) ומקטגוריה B (עבודה עצמאית) מהפעילויות המזכות, למשך 10 שנים רצופות משנת הרישום כתושב. הכנסה ממקורות זרים פטורה בדרך כלל — למעט פנסיות (קטגוריה H), הממוסות לפי הכללים הפרוגרסיביים הכלליים; הכנסה מתחומי שיפוט הכלולים ברשימה השחורה ממוסה בשיעור של 35%.
רישום ומגבלות. בקשת הרישום מוגשת דרך Portal das Finanças עד 15 בינואר של השנה שלאחר השנה שבה הפכתם לתושבים, ובאימות של הגוף המוסמך לאותה פעילות (FCT, AICEP, AT, IAPMEI, ANI, Startup Portugal או האזורים האוטונומיים). רישום מאוחר חל רק מהשנה שבה בוצע, למשך יתרת התקופה. ניתן להשתמש במשטר פעם אחת בלבד לכל נישום, והוא אינו ניתן לשילוב עם NHR: מי שנהנה מ-NHR או נהנה ממנו אי-פעם אינו יכול לקבל IFICI.
לכללי הזכאות והרישום המחייבים, היעזרו בשאלות הנפוצות העדכניות של רשות המסים בנושא IFICI ובנוסח המשולב של סעיף 58.º-A EBF.
מה חל כברירת מחדל על מי שמגיע ב-2026
אדם שעובר לפורטוגל ב-2026 ואינו זכאי ל-IFICI ממוסה לפי הכללים הרגילים החלים על תושבים בקוד ה-IRS. תושבות המס נקבעת לפי סעיף 16.º(1)–(2) CIRS: שהייה בשטח פורטוגל במשך יותר מ-183 ימים, רצופים או לא, בכל תקופה של 12 חודשים שמתחילה או מסתיימת בשנה הרלוונטית; או שהייה לתקופה קצרה יותר תוך החזקה בדירת מגורים בתנאים המעידים על כוונה לשמור עליה ולהתגורר בה כמקום מגורים קבוע.
תושבים רגילים ממוסים על הכנסתם העולמית בשיעורי IRS פרוגרסיביים — ללא שיעור אחיד, ללא חלון של 10 שנים וללא פטור כללי על הכנסה מחו״ל. לכן בדיקת זכאות לפני המעבר היא הצעד בעל הערך הרב ביותר: ההבדל בין עמידה בתנאי IFICI לבין החמצתם מהותי, והמועד האחרון לרישום מגיע זמן קצר לאחר המעבר.
מה המשמעות בפועל
- התייחסו לכל מדריך שעדיין מציע “להגיש בקשה ל-NHR” — כולל שירותים בתשלום שנבנו סביב זה — כמיושן. המשטר סגור בפני מי שמגיעים בשנים 2025–2026.
- אם כבר יש לכם NHR, תקופת 10 השנים שלכם נמשכת; שמרו ראיות לשנת הרישום שלכם.
- אם אתם מתכננים את המעבר, בדקו את הזכאות ל-IFICI מול הרשימות הרשמיות העדכניות ומול הפעילות שלכם לפני שאתם מקבלים החלטות מס; התחילו בשאלות הנפוצות העדכניות של רשות המסים בנושא IFICI.
- תושבות מס, מבנה ההכנסות והמועדים האחרונים משפיעים זה על זה. להערכה אישית, שירותי הייצוג הפיסקלי וה-IRS שלנו עוסקים בדיוק בשאלות האלה.
מה לבדוק
- את שנת התושבות שלכם, והאם הוראת מעבר כלשהי של NHR עדיין עשויה לחול עליכם.
- זכאות ל-IFICI: רשימות המקצועות/קודי ה-CAE הרשמיות העדכניות, הפעילות שלכם והמועד האחרון לרישום ב-15 בינואר.
- את ההנחיות העדכניות של רשות המסים לפני שאתם מסתמכים על מאמר כלשהו — כולל מאמר זה.
- לעולם אל תסתמכו על הבטחות קבועות, על רשימות בדיקה כלליות או על מדריכי NHR ישנים.
מקורות רשמיים
- Lei n.º 82/2023, de 29 de dezembro (Diário da República) — ביטול NHR (סעיף 317.º, b), הוראות המעבר (סעיף 236.º) וכניסה לתוקף (סעיף 320.º); הנוסח המלא של הסעיפים זמין במאגר החקיקה של PGDL
- רשות המסים והמכס הפורטוגלית — עלון הרישום ל-NHR (באנגלית, מאי 2024)
- רשות המסים והמכס הפורטוגלית — סעיף 58.º-A EBF (IFICI), נוסח משולב
- Portaria n.º 352/2024/1, de 23 de dezembro (Diário da República) — נהלי IFICI ורשימות המקצועות/קודי ה-CAE
- רשות המסים והמכס הפורטוגלית — שאלות נפוצות בנושא IFICI
שאלות נפוצות
האם עדיין אפשר להגיש בקשה למשטר NHR ב-2026?
לא. NHR בוטל החל מ-1 בינואר 2024 בחוק תקציב המדינה לשנת 2024 (Lei n.º 82/2023). למי שהופך לתושב מס בפורטוגל ב-2025 או ב-2026 אין מסלול כניסה ל-NHR. הבקשות המאוחרות שעדיין אפשריות מוגבלות לאנשים שהפכו לתושבים עד 31 בדצמבר 2024 ועומדים בתנאי סעיף 236.º(3)(c), וכן לבני משק בית שחל עליהם סעיף 236.º(3)(d). אם בקשות אלה מתקבלות, הן חלות רק על יתרת התקופה המקורית.
כבר יש לי מעמד NHR. האם אאבד אותו?
לא. נישומים הרשומים כ-NHR שומרים על המשטר עד תום תקופת 10 השנים שלהם, הנמנית מהשנה שבה הפכו לתושבים. לדוגמה, מי שהחל ליהנות מ-NHR ב-2021 נשאר מכוסה עד 2030, לפי הוראת המעבר שבסעיף 236.º של Lei n.º 82/2023.
מהו IFICI והאם הוא זהה ל-NHR?
IFICI (תמריץ מס למחקר מדעי ולחדשנות, סעיף 58.º-A של חוק הטבות המס) הוא משטר נפרד וצר יותר, המחייב פעילות מזכה מסוימת ועמידה ביתר התנאים הקבועים בחוק. קבלת פנסיה או הכנסה פסיבית, השקעה או עבודה מרחוק אינן מקנות כשלעצמן גישה למשטר. מקבל פנסיה או עובד מרחוק יכול להיות זכאי רק באמצעות פעילות מזכה נפרדת; הכנסה מפנסיה ממשיכה להיות ממוסה לפי הכללים הכלליים.
האם פנסיות מחו״ל פטורות ממס במסגרת IFICI?
לא. במסגרת IFICI, הכנסה ממקורות זרים פטורה בדרך כלל, למעט קטגוריה H (פנסיות): פנסיות מחו״ל ממוסות לפי כללי ה-IRS הפרוגרסיביים הכלליים. הכנסה מתחומי שיפוט הכלולים ברשימה השחורה ממוסה בשיעור של 35%.
קיבלתי תושבות מס ב-2024, ויש לי חוזה שכירות שנחתם ב-2023. האם עדיין אפשר להירשם ל-NHR?
ייתכן, לפי הוראת המעבר — אך במקרה כזה ההטבה חלה רק החל משנת הבקשה, ורק למשך יתרת התקופה עד תום השנה העשירית הרצופה, הנמנית משנת התושבות שלכם. בדקו את ההנחיות העדכניות של רשות המסים הפורטוגלית לגבי מצבכם המדויק.
אם אעבור לפורטוגל ב-2026 ללא משטר מיוחד, כיצד אמוסה?
לפי הכללים הרגילים החלים על תושבים בקוד ה-IRS: אתם הופכים לתושבי מס אם אתם שוהים יותר מ-183 ימים בכל תקופה של 12 חודשים או מחזיקים בפורטוגל בית מגורים קבוע, ותושבים ממוסים על הכנסתם העולמית בשיעורים פרוגרסיביים. ללא IFICI אין שיעור אחיד, אין חלון של 10 שנים ואין פטור כללי על הכנסה מחו״ל.