


Налоговый режим NHR в Португалии: каким он был, почему его отменили и что пришло ему на смену
В этой статье
Если вы сегодня изучаете португальский режим NHR, важнее всего знать следующее: с 1 января 2024 года NHR закрыт для новых заявителей. Старые руководства, в том числе предыдущая версия этой статьи, которые объясняют, как подать заявление на NHR, описывают процедуру, которой больше не существует. В этом руководстве рассказывается, каким был режим, как именно он прекратил действие, какие узкие переходные случаи остались и что применяется вместо него в 2026 году.
Кратко
- Режим NHR отменен с 1 января 2024 года Законом о государственном бюджете на 2024 год (Lei n.º 82/2023), который упразднил правовую основу режима в Кодексе IRS.
- Действующие бенефициары сохраняют режим до конца своего 10-летнего срока: например, срок, начавшийся в 2021 году, длится до 2030 года.
- Заявления по переходным правилам могли подавать только лица, отвечающие условиям и ставшие резидентами не позднее 31 декабря 2024 года, включая членов домохозяйства, на которых распространяется статья 236.º(3)(d); при этом действовали сроки, а поздние заявления охватывают только оставшиеся годы первоначального срока.
- Пришедший на смену режим IFICI значительно уже: получение пенсии, пассивный доход, инвестиции или статус удаленного работника сами по себе не дают доступа к нему. Для соответствия условиям нужна отдельная подходящая деятельность, а пенсионный доход по-прежнему облагается по обычным правилам.
Каким был режим NHR
Режим для непостоянных резидентов (Non-Habitual Resident, NHR) был введен в 2009 году, чтобы привлечь в Португалию иностранных специалистов и пенсионеров. На 10-летний период он предусматривал специальную ставку 20% для отдельных доходов от работы по найму и самозанятости из португальских источников, полученных от видов деятельности из утвержденного перечня, а в сочетании с соглашениями Португалии об избежании двойного налогообложения — освобождение от налога большей части доходов из иностранных источников. Благодаря такому сочетанию режим стал одним из самых известных в Европе налоговых стимулов для новых резидентов.
Как был отменен NHR
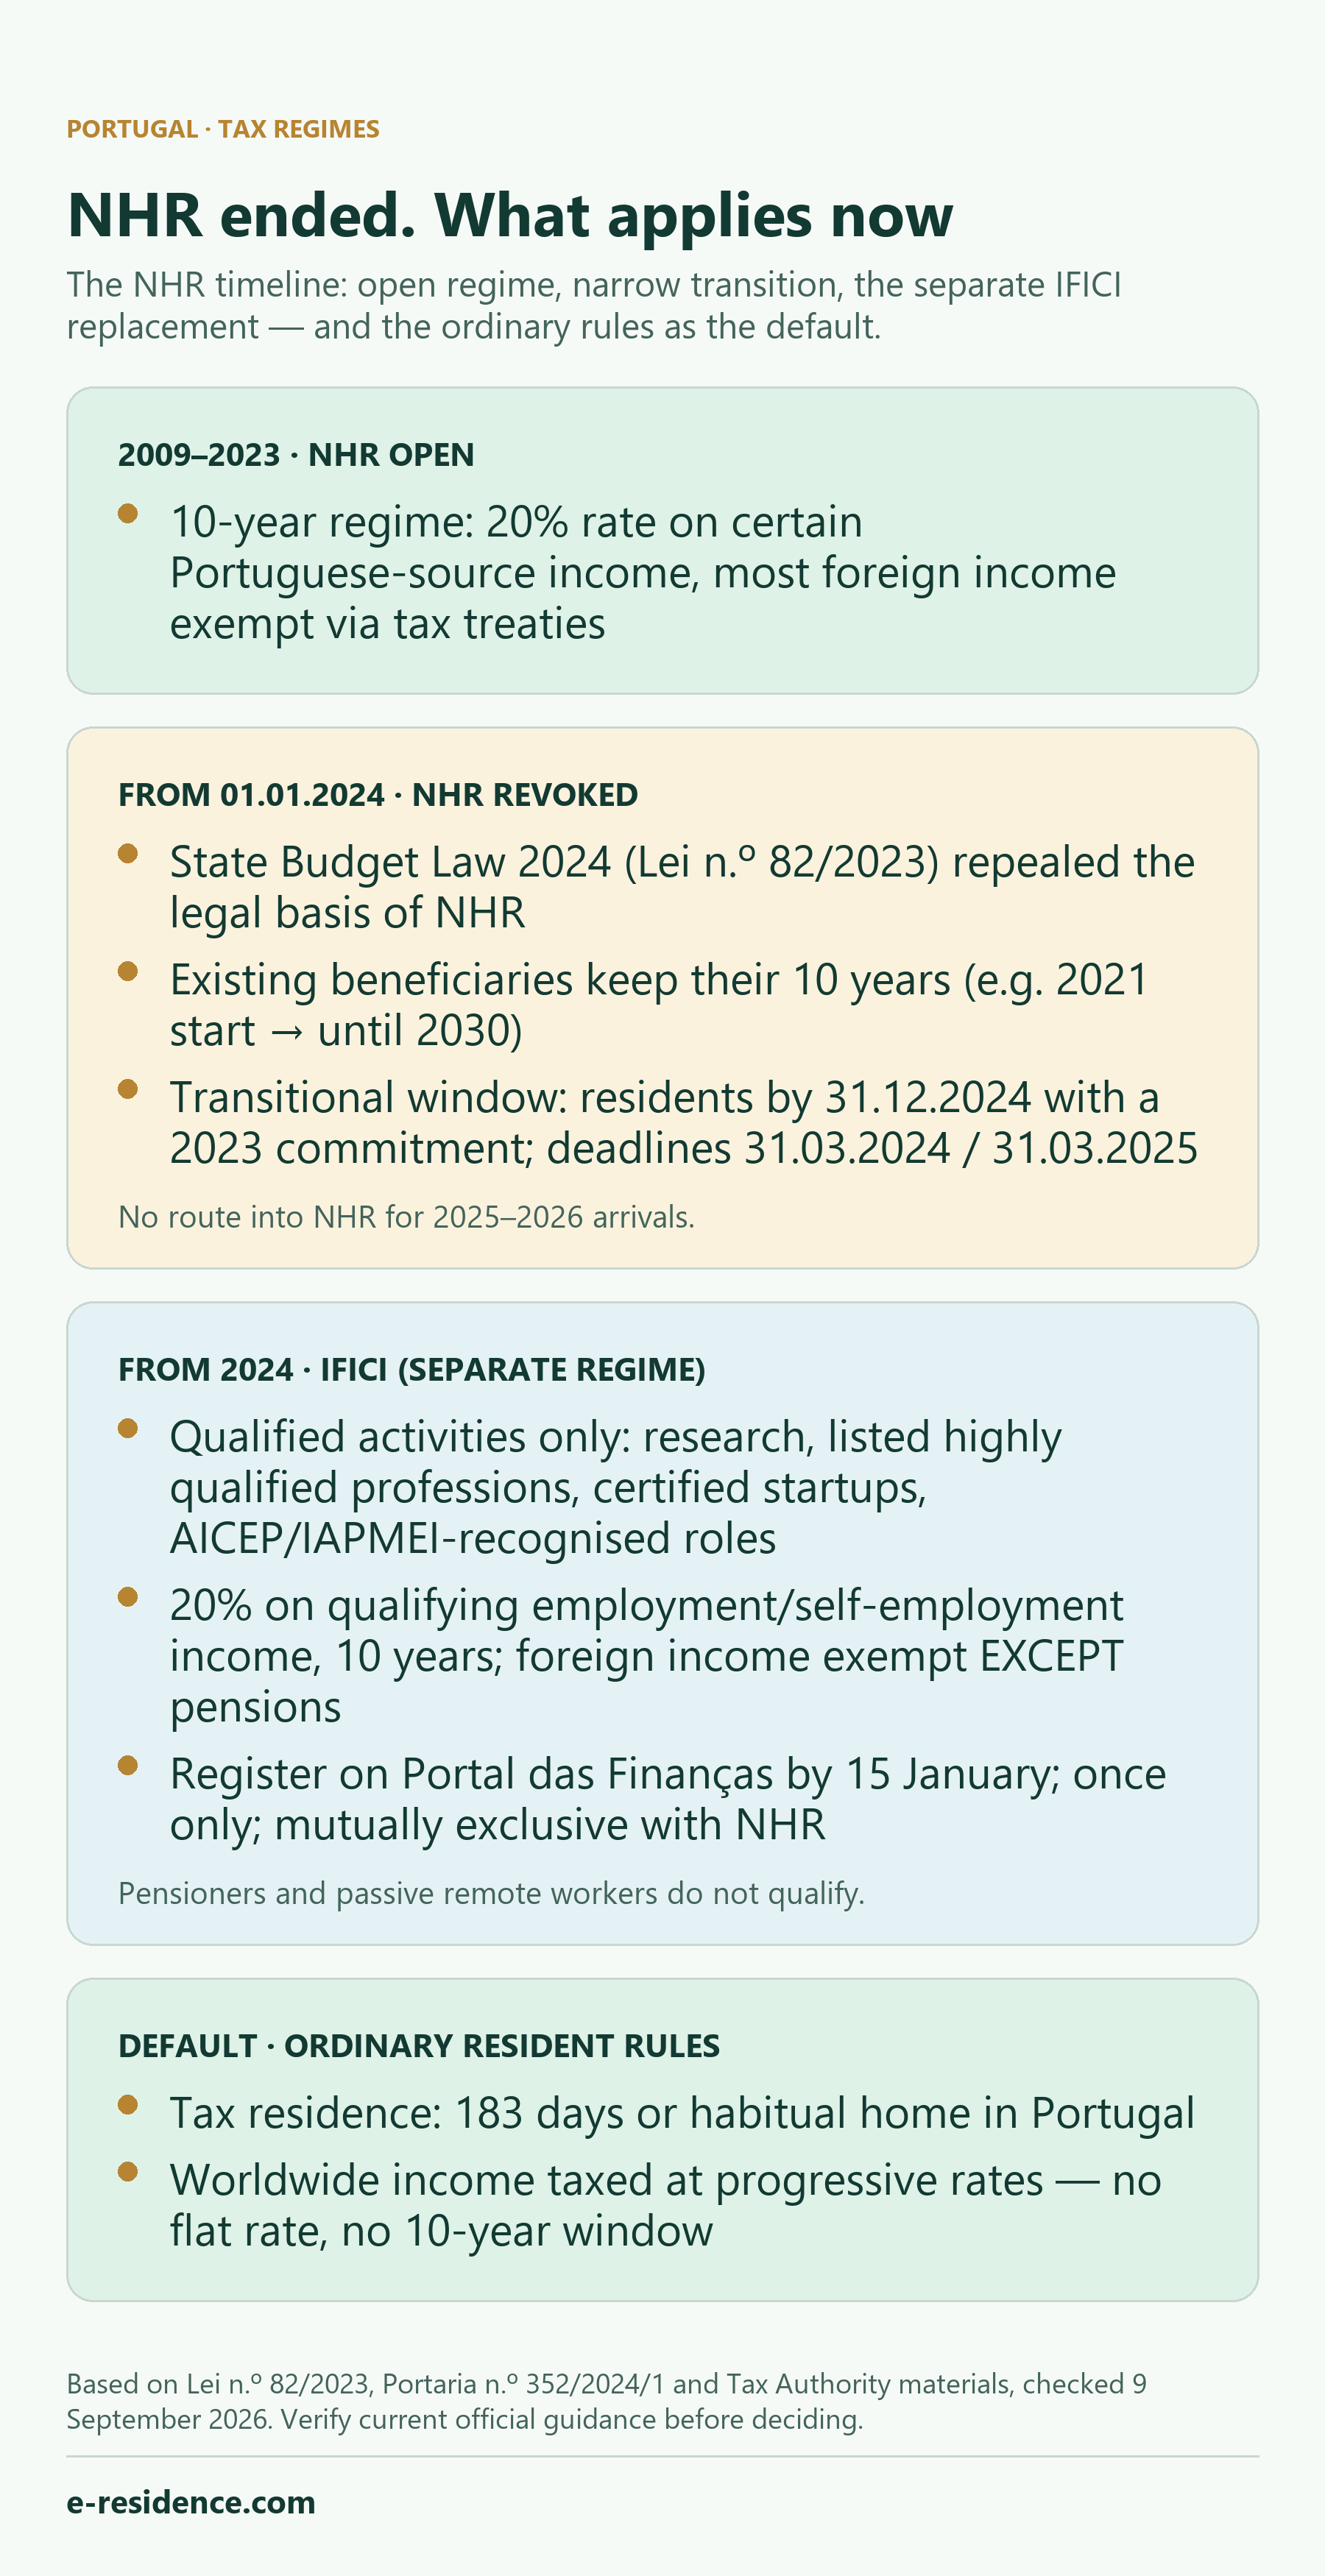
Закон о государственном бюджете на 2024 год — Lei n.º 82/2023, de 29 de dezembro — отменил пункты 8–12 статьи 16.º Кодекса IRS (CIRS), составлявшие правовую основу режима NHR (подпункт b) статьи 317.º этого закона). Закон вступил в силу 1 января 2024 года. С этой даты режим закрыт для новых заявителей.
Переходные правила: кто еще мог получить NHR
Закон (статья 236.º(3)) сохранил действие отмененных правил до конца 10-летнего периода для ограниченного круга лиц:
- налогоплательщиков, уже зарегистрированных в режиме NHR в Налоговой службе на 1 января 2024 года;
- налогоплательщиков, которые отвечали условиям резидентства на 31 декабря 2023 года;
- налогоплательщиков, которые стали налоговыми резидентами не позднее 31 декабря 2024 года и при регистрации заявили об одном из обязательств 2023 года, дающих на это право, — например, о трудовом договоре (или предварительном трудовом договоре), заключенном не позднее 31 декабря 2023 года, о договоре аренды либо договоре бронирования или предварительном договоре купли-продажи недвижимости, подписанном не позднее 10 октября 2023 года, о зачислении иждивенцев в учебное заведение, оформленном не позднее 10 октября 2023 года, или о визе либо виде на жительство, действовавших (или процедура получения которых была начата) не позднее 31 декабря 2023 года;
- членов домохозяйства перечисленных лиц.
Налоговая служба установила жесткие сроки: регистрации с действием с 2023 года принимались до 31 марта 2024 года, а регистрации на основании обязательств, дающих право на режим, с действием с 2024 года — до 31 марта 2025 года. Для лица, отвечающего условиям в категории резидентов 2024 года, включая члена домохозяйства, на которого распространяется статья 236.º(3)(d), более позднее заявление по переходным правилам по-прежнему может допускаться, но в случае одобрения оно действует только с года подачи и лишь в течение периода, оставшегося до конца 2033 года. Это правило о поздней подаче нельзя распространять на отдельную категорию резидентов 2023 года.
Для тех, кто становится налоговым резидентом Португалии в 2025 или 2026 году, возможности получить NHR нет вовсе.
IFICI: пришедший на смену режим — другой и более узкий
На смену пришел IFICI — Налоговый стимул для научных исследований и инноваций, введенный тем же Lei n.º 82/2023 в виде статьи 58.º-A Статута налоговых льгот (EBF) и урегулированный Portaria n.º 352/2024/1. Иногда его неофициально называют «NHR 2.0», но это отдельный режим со своими условиями: условия NHR на него не переносятся.
Кто может претендовать. Физические лица, которые становятся налоговыми резидентами Португалии, не будучи резидентами ни в один из предыдущих 5 лет, и ведут подходящую деятельность: преподавание в высших учебных заведениях и научные исследования; квалифицированные рабочие места и должности в органах управления, связанные с договорными налоговыми льготами для производственных инвестиций; высококвалифицированные профессии из Приложения I к Portaria 352/2024/1 (например, исполнительные директора, инженеры-специалисты и ученые, врачи, специалисты в сфере ИКТ) в компаниях со значимыми инвестициями или в экспортирующих (≥50% оборота) промышленных или сервисных компаниях с подходящими кодами CAE; должности в организациях, признанных AICEP или IAPMEI значимыми для национальной экономики; персонал в сфере НИОКР в рамках SIFIDE II; рабочие места и должности в органах управления сертифицированных стартапов; а также деятельность налоговых резидентов на Азорских островах и Мадейре по региональным правилам. Для профессий из Приложения I, как правило, требуется докторская степень (PhD) либо степень бакалавра или магистра и не менее 3 лет профессионального опыта. Получение пенсии, пассивные инвестиции или удаленная работа сами по себе не дают права на режим. Человек в любой из этих ситуаций должен отвечать условиям на основании отдельной подходящей деятельности, а пенсионный доход остается вне льготы IFICI.
Льготы. Специальная ставка IRS 20% на чистый доход Категории A (работа по найму) и Категории B (самозанятость) от подходящей деятельности в течение 10 лет подряд начиная с года регистрации в качестве резидента. Доходы из иностранных источников, как правило, освобождаются от налога — за исключением пенсий (Категория H), которые облагаются по общим правилам с прогрессивными ставками; доходы из юрисдикций, включенных в «черный список», облагаются по ставке 35%.
Регистрация и ограничения. Заявка на регистрацию подается через Portal das Finanças не позднее 15 января года, следующего за годом, в котором лицо стало резидентом, и подтверждается органом, компетентным в отношении соответствующей деятельности (FCT, AICEP, AT, IAPMEI, ANI, Startup Portugal или автономные регионы). Поздняя регистрация действует только с года, в котором она произведена, на оставшийся период. Каждый налогоплательщик может воспользоваться режимом только один раз, и он несовместим с NHR: тот, кто пользуется или когда-либо пользовался NHR, не может получить IFICI.
Действующие правила о соответствии условиям и регистрации смотрите в актуальном FAQ Налоговой службы по IFICI и в консолидированной редакции статьи 58.º-A EBF.
Что по умолчанию ждет тех, кто переезжает в 2026 году
Человек, который переезжает в Португалию в 2026 году и не отвечает условиям IFICI, облагается налогом по обычным правилам для резидентов, установленным Кодексом IRS. Налоговое резидентство определяется статьей 16.º(1)–(2) CIRS: пребывание на территории Португалии более 183 дней, подряд или с перерывами, в течение любого 12-месячного периода, начинающегося или заканчивающегося в соответствующем году; либо пребывание в течение более короткого срока при наличии жилья в условиях, позволяющих предположить намерение сохранять и занимать его в качестве постоянного места жительства.
Обычные резиденты облагаются налогом на доходы со всего мира по прогрессивным ставкам IRS — без фиксированной ставки, без 10-летнего периода и без общего освобождения иностранных доходов. Поэтому проверка соответствия условиям до переезда — самый ценный шаг: разница между тем, чтобы получить IFICI и упустить его, существенна, а срок регистрации наступает вскоре после переезда.
Что это означает на практике
- Считайте устаревшим любое руководство, которое все еще предлагает «подать заявление на NHR», в том числе платные услуги, построенные вокруг этого. Для тех, кто переезжает в 2025–2026 годах, режим закрыт.
- Если у вас уже есть NHR, ваш 10-летний период продолжается; сохраняйте подтверждение года регистрации.
- Если вы планируете переезд, прежде чем принимать налоговые решения, проверьте соответствие условиям IFICI по актуальным официальным перечням с учетом своей деятельности; начните с актуального FAQ Налоговой службы по IFICI.
- Налоговое резидентство, структура доходов и сроки взаимосвязаны. Для индивидуальной оценки подойдут наши услуги налогового представительства и сопровождения по IRS: они охватывают именно эти вопросы.
Что проверить
- Год начала вашего резидентства и может ли к вам еще применяться какое-либо переходное правило NHR.
- Соответствие условиям IFICI: актуальные официальные перечни профессий и кодов CAE, вашу деятельность и срок регистрации до 15 января.
- Актуальные разъяснения Налоговой службы, прежде чем полагаться на любую статью, включая эту.
- Никогда не полагайтесь на твердые обещания, типовые чек-листы или старые руководства по NHR.
Официальные источники
- Lei n.º 82/2023, de 29 de dezembro (Diário da República) — отмена NHR (ст. 317.º, b), переходные правила (ст. 236.º) и вступление в силу (ст. 320.º); полные тексты статей — в базе законодательства PGDL
- Налоговая и таможенная служба — буклет о регистрации в режиме NHR (на английском языке, май 2024 года)
- Налоговая и таможенная служба — статья 58.º-A EBF (IFICI), консолидированный текст
- Portaria n.º 352/2024/1, de 23 de dezembro (Diário da República) — процедуры IFICI и перечни профессий и кодов CAE
- Налоговая и таможенная служба — FAQ по IFICI
Часто задаваемые вопросы
Можно ли еще подать заявление на режим NHR в 2026 году?
Нет. Режим NHR отменен с 1 января 2024 года Законом о государственном бюджете на 2024 год (Lei n.º 82/2023). У человека, который становится налоговым резидентом Португалии в 2025 или 2026 году, нет возможности получить NHR. Оставшиеся поздние заявления могут подавать только лица, ставшие резидентами не позднее 31 декабря 2024 года и отвечающие условиям статьи 236.º(3)(c), а также члены домохозяйства, на которых распространяется статья 236.º(3)(d). В случае одобрения такие заявления охватывают только оставшуюся часть первоначального срока.
У меня уже есть статус NHR. Я его потеряю?
Нет. Налогоплательщики, зарегистрированные в режиме NHR, сохраняют его до конца своего 10-летнего срока, отсчитываемого с года, в котором они стали резидентами. Например, человек, начавший пользоваться NHR в 2021 году, остается в режиме до 2030 года согласно переходному правилу статьи 236.º Lei n.º 82/2023.
Что такое IFICI и то же ли это самое, что NHR?
IFICI (Налоговый стимул для научных исследований и инноваций, статья 58.º-A Статута налоговых льгот) — это отдельный, более узкий режим, для которого требуются конкретная подходящая деятельность и соблюдение других установленных законом условий. Получение пенсии или пассивного дохода, инвестирование или удаленная работа сами по себе не дают доступа к режиму. Получатель пенсии или удаленный работник может претендовать на него только на основании отдельной подходящей деятельности; пенсионный доход по-прежнему облагается по общим правилам.
Освобождаются ли иностранные пенсии от налога в режиме IFICI?
Нет. В режиме IFICI доходы из иностранных источников, как правило, освобождаются от налога, за исключением Категории H (пенсии): иностранные пенсии облагаются IRS по общим правилам с прогрессивными ставками. Доходы из юрисдикций, включенных в «черный список», облагаются по ставке 35%.
Я стал налоговым резидентом в 2024 году, а договор аренды у меня был подписан в 2023 году. Могу ли я еще зарегистрироваться в режиме NHR?
Возможно, по переходному правилу, но тогда льгота начинает действовать только с года подачи заявления и распространяется лишь на оставшийся период до конца 10-го года подряд, считая с года, в котором вы стали резидентом. Уточните актуальные разъяснения Налоговой службы для вашей конкретной ситуации.
Как я буду облагаться налогом, если перееду в Португалию в 2026 году без специального режима?
По обычным правилам Кодекса IRS для резидентов: вы становитесь налоговым резидентом, если находитесь в Португалии более 183 дней в течение любого 12-месячного периода или имеете там жилье, которое используете как постоянное место жительства, а резиденты облагаются налогом на доходы со всего мира по прогрессивным ставкам. Без IFICI нет ни фиксированной ставки, ни 10-летнего периода, ни общего освобождения иностранных доходов от налога.