
Режим NHR у Португалії 2026: хто має право і що його замінило
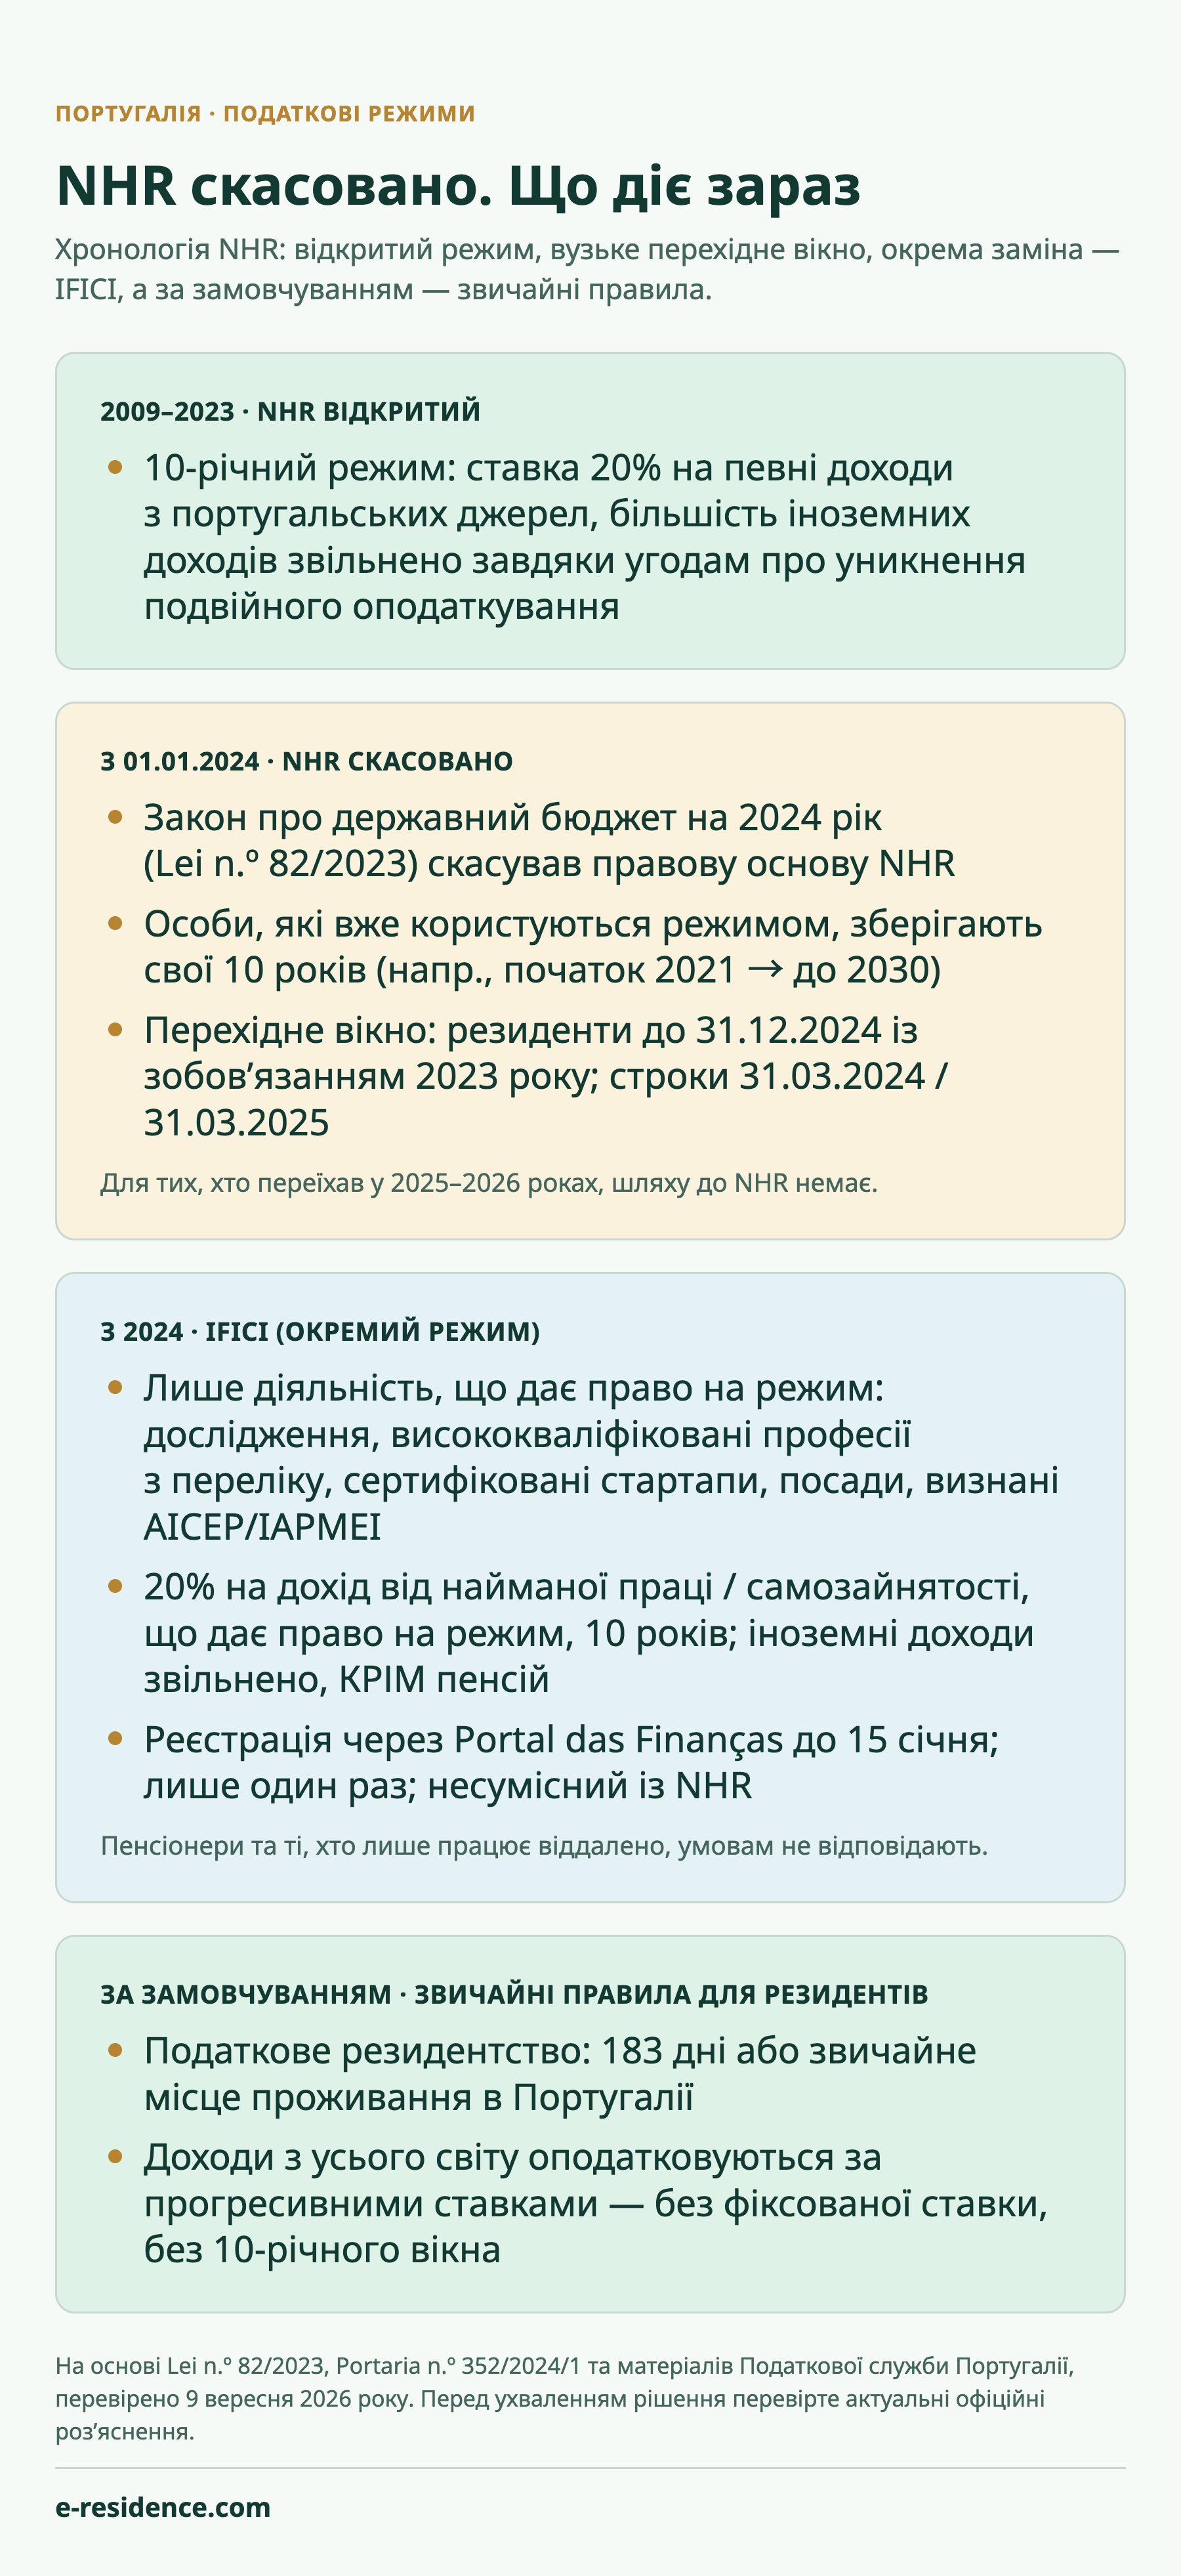
NHR (режим непостійного резидента) був спеціальним податковим режимом Португалії для нових резидентів: протягом 10 років він передбачав ставку 20% на доходи від роботи з португальських джерел, що відповідають умовам, і звільнення від податку більшості іноземних доходів. З 1 січня 2024 року режим закритий для нових заявників. Особи, які вже користуються режимом, зберігають свої 10 років; новоприбулі натомість можуть відповідати умовам вужчого режиму IFICI.
У цій статті
Якщо ви сьогодні вивчаєте португальський режим NHR, найважливіший факт такий: з 1 січня 2024 року NHR закритий для нових заявників. Давніші посібники — зокрема попередня версія цієї статті, — які пояснюють, як подати заяву на NHR, описують процедуру, якої більше не існує. У цьому посібнику розглянуто, яким був цей режим, як саме його скасували, які вузькі перехідні випадки існують і що застосовується замість нього у 2026 році.
Коротко
- Режим NHR скасовано з 1 січня 2024 року Законом про державний бюджет на 2024 рік (Lei n.º 82/2023), який вилучив правову основу режиму з Кодексу IRS.
- Особи, які вже користуються режимом, зберігають його до кінця свого 10-річного періоду — наприклад, якщо режим почав діяти у 2021 році, він триває до 2030 року.
- Заяви за перехідними правилами могли подавати лише особи, які відповідали умовам і стали резидентами до 31 грудня 2024 року, зокрема члени домогосподарства, на яких поширюється стаття 236.º(3)(d); діяли строки подання, а пізні заяви охоплюють лише роки, що залишилися від початкового періоду.
- IFICI, що прийшов на заміну, значно вужчий: отримання пенсії, пасивний дохід, інвестиції чи статус віддаленого працівника самі по собі не дають доступу до нього. Для права на режим потрібна окрема діяльність, що відповідає умовам, а пенсійний дохід і далі підпадає під звичайні правила.
Яким був режим NHR
Режим непостійного резидента (NHR) запровадили у 2009 році, щоб залучити до Португалії іноземних фахівців і пенсіонерів. Протягом 10 років він передбачав спеціальну ставку 20% на певні доходи від найманої праці та самозайнятості з португальських джерел, отримані від видів діяльності з переліку, а в поєднанні з угодами Португалії про уникнення подвійного оподаткування — звільнення від податку більшості доходів з іноземних джерел. Завдяки такому поєднанню режим став одним із найвідоміших у Європі податкових стимулів для нових резидентів.
Як скасували NHR
Закон про державний бюджет на 2024 рік — Lei n.º 82/2023, de 29 de dezembro — скасував пункти 8–12 статті 16.º Кодексу IRS (CIRS), які були правовою основою режиму NHR (підпункт b) статті 317.º цього закону). Закон набрав чинності 1 січня 2024 року. З цієї дати режим закритий для нових заявників.
Перехідні правила: хто ще міг отримати NHR
Закон (стаття 236.º(3)) зберіг дію скасованих правил до кінця 10-річного періоду для обмежених груп:
- платників податків, які вже були зареєстровані як NHR у Податковій службі станом на 1 січня 2024 року;
- платників податків, які відповідали умовам резидентства станом на 31 грудня 2023 року;
- платників податків, які стали податковими резидентами до 31 грудня 2024 року і під час реєстрації задекларували одне з визнаних зобов’язань 2023 року — наприклад, трудовий договір (або попередній договір про працевлаштування), укладений до 31 грудня 2023 року, договір оренди чи договір бронювання або попередній договір щодо нерухомості, підписаний до 10 жовтня 2023 року, зарахування утриманців до школи, завершене до 10 жовтня 2023 року, або візу чи дозвіл на проживання, чинні до 31 грудня 2023 року (чи процедуру їх отримання, розпочату до цієї дати);
- членів домогосподарства зазначених осіб.
Податкова служба застосовувала суворі строки: реєстрації з дією з 2023 року приймали до 31 березня 2024 року, а реєстрації за шляхом визнаних зобов’язань із дією з 2024 року — до 31 березня 2025 року. Для особи, яка відповідає умовам шляху для резидентів 2024 року, — зокрема для члена домогосподарства, на якого поширюється стаття 236.º(3)(d), — пізніша заява за перехідними правилами, можливо, ще допустима, але в разі схвалення вона діє лише з року подання й лише протягом періоду, що залишається до кінця 2033 року. Це правило про пізнє подання не можна поширювати на окрему категорію резидентів 2023 року.
Для будь-кого, хто стає податковим резидентом Португалії у 2025 або 2026 році, шляху до NHR немає взагалі.
Ключові дати: короткий огляд
| Дата | Що сталося |
|---|---|
| 2009 | Запроваджено NHR, щоб залучити іноземних фахівців і пенсіонерів |
| 29 грудня 2023 року | Опубліковано Lei n.º 82/2023 (Закон про державний бюджет на 2024 рік), який скасовує NHR і запроваджує IFICI |
| 1 січня 2024 року | Скасування набрало чинності: NHR закрито для нових заявників |
| 31 березня 2024 року | Останній день для реєстрацій NHR за перехідними правилами з дією з 2023 року |
| 23 грудня 2024 року | Portaria n.º 352/2024/1 встановлює процедури IFICI та переліки професій і кодів CAE |
| 31 березня 2025 року | Останній день для реєстрацій NHR за перехідними правилами на підставі визнаних зобов’язань із дією з 2024 року |
| Кінець 2033 року | Найпізніший можливий кінець періоду NHR за перехідним шляхом для резидентів 2024 року |
| 15 січня, щороку | Строк реєстрації в IFICI для осіб, які стали резидентами в попередньому році |
IFICI: заміна — це інший, вужчий режим
На заміну прийшов IFICI — Податковий стимул для наукових досліджень та інновацій, запроваджений тим самим Lei n.º 82/2023 як стаття 58.º-A Статуту податкових пільг (EBF) і врегульований Portaria n.º 352/2024/1. Його іноді неофіційно називають «NHR 2.0», але це окремий режим із власними умовами — податкові умови NHR на нього не переносяться.
Хто відповідає умовам. Фізичні особи, які стають податковими резидентами Португалії, не бувши резидентами протягом жодного з попередніх 5 років, і провадять діяльність, що дає право на режим: викладання у вищій школі та наукові дослідження; кваліфіковані посади й посади в органах управління, пов’язані з договірними податковими пільгами для продуктивних інвестицій; висококваліфіковані професії, перелічені в Додатку I до Portaria 352/2024/1 (наприклад, виконавчі директори, спеціалізовані інженери та науковці, лікарі, фахівці з ІКТ), якщо їх здійснюють у компаніях зі значущими інвестиціями або в експортних (≥50% обороту) промислових чи сервісних компаніях із прийнятними кодами CAE; посади в організаціях, які AICEP або IAPMEI визнали важливими для національної економіки; персонал із досліджень і розробок у межах SIFIDE II; посади та членство в органах управління сертифікованих стартапів; а також діяльність податкових резидентів на Азорських островах і Мадейрі відповідно до регіональних правил. Для професій із Додатка I зазвичай потрібен ступінь доктора філософії (PhD) або ступінь бакалавра чи магістра плюс щонайменше 3 роки професійного досвіду. Отримання пенсійного доходу, пасивні інвестиції чи віддалена робота самі по собі не дають права на режим. Особа в будь-якій із цих ситуацій має відповідати умовам завдяки окремій діяльності, що дає таке право, а пенсійний дохід залишається поза пільгою IFICI.
Пільги. Спеціальна ставка IRS 20% на чистий дохід категорії A (наймана праця) і категорії B (самозайнятість) від діяльності, що дає право на режим, протягом 10 послідовних років починаючи з року реєстрації як резидента. Дохід з іноземних джерел, як правило, звільнено від оподаткування — за винятком пенсій (категорія H), які оподатковуються за загальними прогресивними правилами; дохід із юрисдикцій, внесених до чорного списку, оподатковується за ставкою 35%.
Реєстрація та обмеження. Заяву на реєстрацію подають через Portal das Finanças до 15 січня року, наступного за роком набуття резидентства, а підтверджує її орган, компетентний щодо відповідної діяльності (FCT, AICEP, AT, IAPMEI, ANI, Startup Portugal або автономні регіони). Пізня реєстрація діє лише з року, у якому її здійснено, на решту періоду. Кожен платник податків може скористатися режимом лише один раз, і він несумісний із NHR: той, хто користується або колись користувався NHR, не може отримати IFICI. Його також не можна поєднувати з IRS Jovem (стаття 12.º-A Кодексу IRS): платник податків, який обирає IRS Jovem, не може отримати IFICI.
Чинні правила щодо права на режим і реєстрації дивіться в актуальному FAQ Податкової служби щодо IFICI та консолідованому тексті статті 58.º-A EBF.
Що за замовчуванням застосовується до тих, хто переїжджає у 2026 році
Особа, яка переїжджає до Португалії у 2026 році й не відповідає умовам IFICI, оподатковується за звичайними правилами для резидентів Кодексу IRS. Податкове резидентство визначається статтею 16.º(1)–(2) CIRS: перебування на території Португалії понад 183 дні, послідовно чи ні, протягом будь-якого 12-місячного періоду, що починається або закінчується у відповідному році; або перебування протягом коротшого часу за наявності житла в умовах, які свідчать про намір утримувати й займати його як звичайне місце проживання.
Звичайні резиденти сплачують податок із доходів з усього світу за прогресивними ставками IRS — без фіксованої ставки, без 10-річного вікна й без загального звільнення іноземних доходів. Тому перевірка відповідності умовам до переїзду — найцінніший крок: різниця між тим, щоб отримати IFICI, і тим, щоб його упустити, суттєва, а строк реєстрації настає невдовзі після переїзду.
NHR, IFICI та звичайні правила: коротке порівняння
| NHR | IFICI | Звичайні правила для резидентів | |
|---|---|---|---|
| Чи відкритий для нових заявників у 2026 році? | Ні — скасований з 1 січня 2024 року; лише вузькі перехідні випадки | Так, якщо ви провадите діяльність, що дає право на режим | Застосовуються за замовчуванням до кожного податкового резидента |
| Кого охоплює | Осіб, які вже користуються режимом, і обмежені перехідні випадки | Нових резидентів, які не були резидентами Португалії протягом жодного з попередніх 5 років, провадять діяльність, що дає право на режим, і ніколи не мали NHR | Будь-кого, хто є податковим резидентом Португалії |
| Доходи від роботи в Португалії | Спеціальна ставка 20% на доходи від видів діяльності з переліку | Спеціальна ставка 20% на чистий дохід категорій A і B від діяльності, що дає право на режим | Прогресивні ставки IRS |
| Доходи з іноземних джерел | Більшість звільнено від податку — у поєднанні з угодами про уникнення подвійного оподаткування | Як правило, звільнено, за винятком пенсій (категорія H); 35% на дохід із юрисдикцій, внесених до чорного списку | Оподатковуються доходи з усього світу |
| Тривалість | 10 років з року набуття резидентства | 10 послідовних років з року реєстрації як резидента | Не застосовується — загальні правила |
| Як зареєструватися | Закрито — перехідні строки минули | Через Portal das Finanças до 15 січня наступного року, з підтвердженням компетентного органу | Не застосовується — спеціального режиму немає |
Що це означає на практиці
- Вважайте застарілим будь-який посібник, який досі пропонує «подати заяву на NHR», — зокрема платні послуги, побудовані навколо цього. Для тих, хто переїжджає у 2025–2026 роках, режим закритий.
- Якщо у вас уже є NHR, ваш 10-річний період триває; зберігайте підтвердження року реєстрації.
- Якщо ви плануєте переїзд, перш ніж ухвалювати податкові рішення, перевірте відповідність умовам IFICI за чинними офіційними переліками та з огляду на власну діяльність; почніть з актуального FAQ Податкової служби щодо IFICI.
- Податкове резидентство, структура доходів і строки взаємопов’язані. Для індивідуальної оцінки наші послуги з податкового представництва та IRS охоплюють саме ці питання.
Що перевірити
- Рік набуття резидентства і те, чи може до вас ще застосовуватися якесь перехідне правило NHR.
- Відповідність умовам IFICI: чинні офіційні переліки професій і кодів CAE, ваша діяльність і строк реєстрації до 15 січня.
- Чинні роз’яснення Податкової служби, перш ніж покладатися на будь-яку статтю, — зокрема й на цю.
- Ніколи не покладайтеся на фіксовані обіцянки, загальні контрольні списки чи старі посібники щодо NHR.
Офіційні джерела
- Lei n.º 82/2023, de 29 de dezembro (Diário da República) — скасування NHR (ст. 317.º, b), перехідні правила (ст. 236.º) і набрання чинності (ст. 320.º); повні тексти статей — у базі законодавства PGDL
- Податкова та митна служба Португалії — буклет про реєстрацію NHR (англійською, травень 2024 року)
- Податкова та митна служба Португалії — стаття 58.º-A EBF (IFICI), консолідований текст
- Portaria n.º 352/2024/1, de 23 de dezembro (Diário da República) — процедури IFICI та переліки професій і кодів CAE
- Податкова та митна служба Португалії — FAQ щодо IFICI
Поширені запитання
Що таке режим NHR у Португалії?
NHR (режим непостійного резидента) був португальським податковим режимом для нових резидентів, запровадженим у 2009 році. Протягом 10 років він передбачав спеціальну ставку 20% на певні доходи від найманої праці та самозайнятості з португальських джерел, отримані від видів діяльності з переліку, а в поєднанні з угодами Португалії про уникнення подвійного оподаткування — звільнення від податку більшості доходів з іноземних джерел. Режим скасовано з 1 січня 2024 року, і він закритий для нових заявників.
Чи можна ще подати заяву на режим NHR у 2026 році?
Ні. Режим NHR скасовано з 1 січня 2024 року Законом про державний бюджет на 2024 рік (Lei n.º 82/2023). Особа, яка стає податковим резидентом Португалії у 2025 або 2026 році, не має жодного шляху до NHR. Пізні заяви, які ще можливі, обмежуються особами, що стали резидентами до 31 грудня 2024 року й відповідають умовам статті 236.º(3)(c), а також членами домогосподарства, на яких поширюється стаття 236.º(3)(d). У разі схвалення такі заяви охоплюють лише залишок початкового періоду.
Я вже маю статус NHR. Чи втрачу я його?
Ні. Платники податків, зареєстровані як NHR, зберігають режим до кінця свого 10-річного періоду, який відраховується з року набуття резидентства. Наприклад, особа, для якої NHR почав діяти у 2021 році, залишається в режимі до 2030 року відповідно до перехідного правила статті 236.º Lei n.º 82/2023.
Що таке IFICI і чи це те саме, що NHR?
IFICI (Податковий стимул для наукових досліджень та інновацій, стаття 58.º-A Статуту податкових пільг) — окремий, вужчий режим, для якого потрібні конкретна діяльність, що дає право на нього, та інші встановлені законом умови. Отримання пенсії чи пасивного доходу, інвестування або віддалена робота самі по собі не дають доступу до режиму. Одержувач пенсії або віддалений працівник може відповідати умовам лише завдяки окремій діяльності, що дає таке право; пенсійний дохід і далі оподатковується за загальними правилами.
Хто має право на IFICI у 2026 році?
Особи, які стають податковими резидентами Португалії, не бувши резидентами протягом жодного з попередніх п’яти років, ніколи не користувалися NHR, не обирають IRS Jovem (стаття 12.º-A Кодексу IRS) і провадять діяльність, що дає право на режим, — наприклад, викладання у вищій школі та наукові дослідження, висококваліфіковану професію з Додатка I до Portaria n.º 352/2024/1 у компанії, що відповідає умовам, роботу з досліджень і розробок у межах SIFIDE II або роботу в сертифікованому стартапі. Отримання пенсії, інвестування чи віддалена робота самі по собі не дають права на режим.
Як і коли зареєструватися в IFICI?
Через Portal das Finanças до 15 січня року, наступного за роком, у якому ви стали податковим резидентом Португалії. Після цього реєстрацію підтверджує орган, компетентний щодо вашої діяльності (наприклад, FCT, AICEP, IAPMEI, ANI або Startup Portugal). Пізня реєстрація ще можлива, але вона діє лише з року, у якому її здійснено, і лише на ту частину 10-річного періоду, що залишилася.
Чи можна користуватися і NHR, і IFICI?
Ні. Ці два режими несумісні: той, хто користується або колись користувався NHR, не може отримати IFICI. Крім того, кожен платник податків може скористатися IFICI лише один раз.
Чи звільняються іноземні пенсії від податку в режимі IFICI?
Ні. У режимі IFICI дохід з іноземних джерел, як правило, звільнено від оподаткування, за винятком категорії H (пенсії): іноземні пенсії оподатковуються за загальними прогресивними правилами IRS. Дохід із юрисдикцій, внесених до чорного списку, оподатковується за ставкою 35%.
Моє податкове резидентство почалося у 2024 році, а договір оренди було підписано у 2023 році. Чи можна ще зареєструватися як NHR?
Можливо, за перехідним правилом. Однак тоді пільга діє лише з року подання заяви й лише протягом решти періоду до кінця 10-го послідовного року, відліченого від року набуття резидентства. Перевірте чинні роз’яснення Податкової служби щодо вашої конкретної ситуації.
Як мене оподатковуватимуть, якщо я переїду до Португалії у 2026 році без спеціального режиму?
За звичайними правилами Кодексу IRS для резидентів: ви стаєте податковим резидентом, якщо перебуваєте в Португалії понад 183 дні протягом будь-якого 12-місячного періоду або маєте там житло, яке зберігаєте як звичайне місце проживання, а резиденти сплачують податок із доходів з усього світу за прогресивними ставками. Без IFICI немає ні фіксованої ставки, ні 10-річного вікна, ні загального звільнення іноземних доходів від оподаткування.