


Portugalský daňový režim NHR: čím byl, proč skončil a co ho nahradilo
V tomto článku
Pokud se dnes zajímáte o portugalský režim NHR, nejdůležitější je tato skutečnost: NHR je od 1. ledna 2024 uzavřen pro nové žadatele. Starší návody, které vysvětlují, jak o NHR požádat (včetně předchozí verze tohoto článku), popisují postup, který už neexistuje. Tento průvodce vysvětluje, čím režim byl, jak přesně skončil, jaké jsou úzce vymezené přechodné případy a co místo něj platí v roce 2026.
Stručně
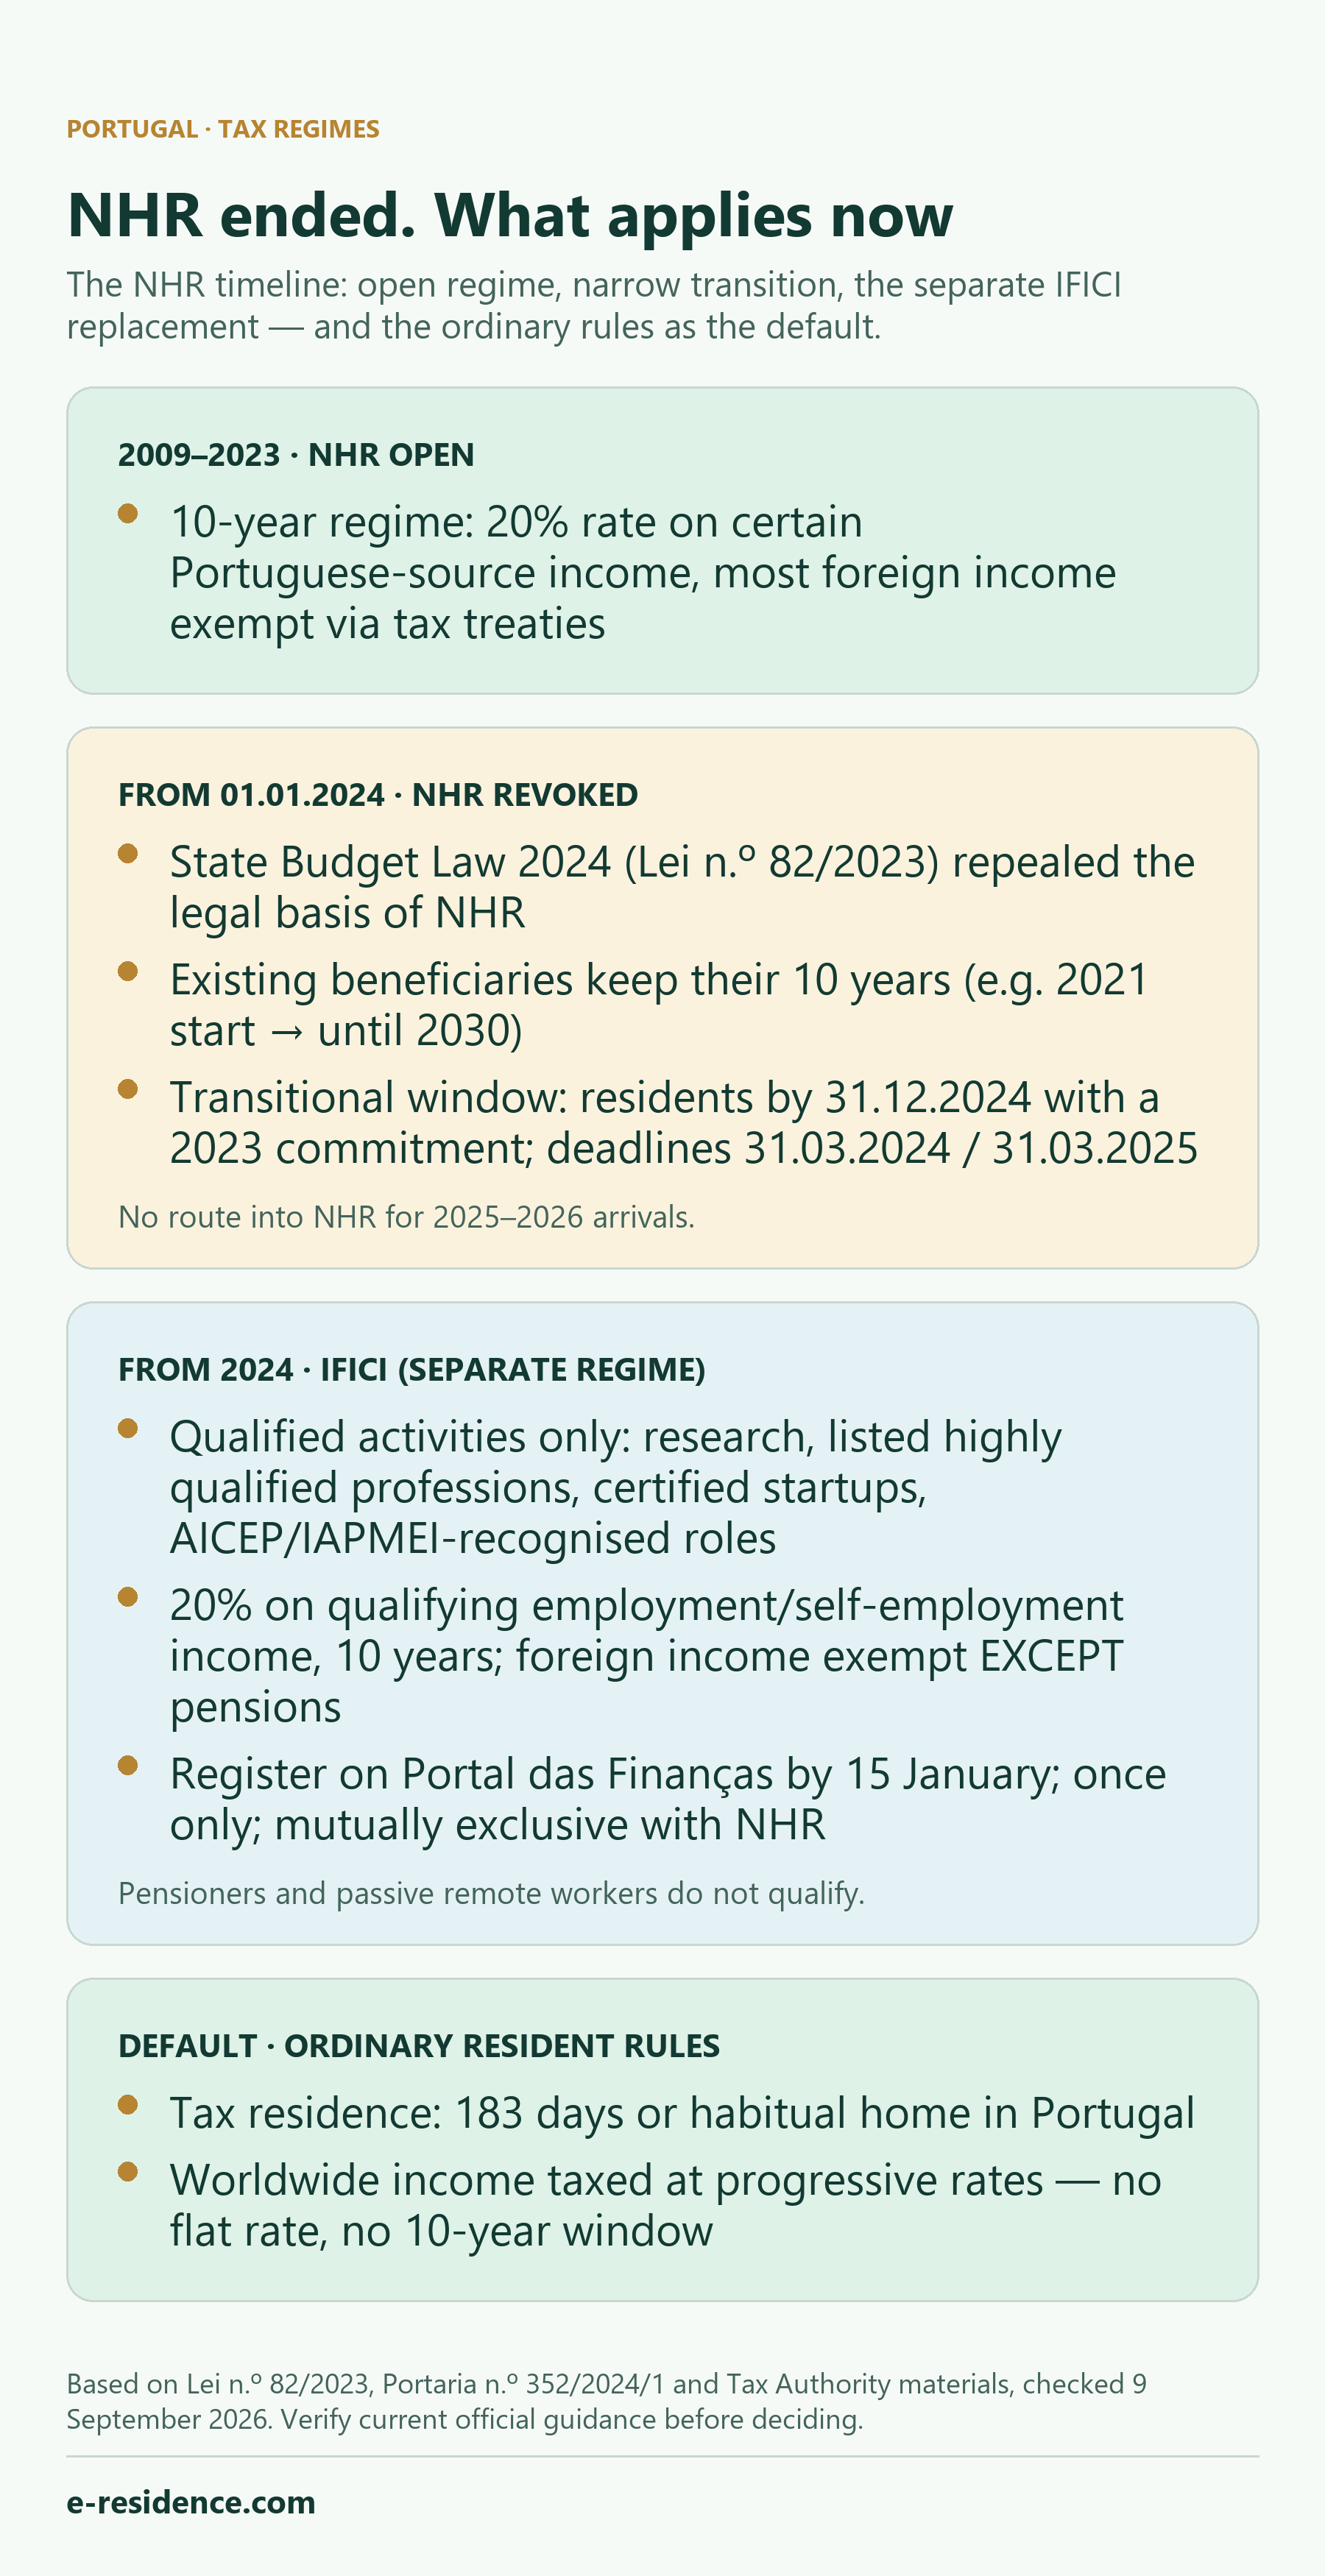
- NHR byl zrušen s účinností od 1. ledna 2024 zákonem o státním rozpočtu na rok 2024 (Lei n.º 82/2023), který zrušil právní základ režimu v zákoníku IRS.
- Stávající příjemci si režim ponechávají až do konce svého desetiletého období — například při zahájení v roce 2021 trvá do roku 2030.
- Přechodné žádosti byly omezeny na osoby splňující podmínky, které se staly rezidenty do 31. prosince 2024, včetně členů domácnosti, na které se vztahuje čl. 236.º odst. 3 písm. d); platily lhůty a opožděná podání pokrývají pouze zbývající roky původního období.
- Náhradní režim IFICI je mnohem užší: samotné pobírání důchodu, pasivní příjmy, investice ani status pracovníka na dálku přístup nezakládají. Nárok vyžaduje samostatnou kvalifikující činnost a důchodové příjmy zůstávají v režimu běžných pravidel.
Čím byl režim NHR
Režim neobvyklého rezidenta (Non-Habitual Resident, NHR) byl zaveden v roce 2009, aby do Portugalska přilákal zahraniční odborníky a důchodce. Po dobu 10 let nabízel zvláštní sazbu 20 % na určité příjmy z portugalských zdrojů ze zaměstnání a ze samostatné výdělečné činnosti ve vyjmenovaných činnostech a — v kombinaci s portugalskými smlouvami o zamezení dvojímu zdanění — osvobození většiny příjmů ze zahraničních zdrojů. Díky této kombinaci patřil k nejznámějším daňovým pobídkám pro nové rezidenty v Evropě.
Jak NHR skončil
Zákon o státním rozpočtu na rok 2024 — Lei n.º 82/2023, de 29 de dezembro — zrušil odstavce 8 až 12 čl. 16.º zákoníku IRS (CIRS), které tvořily právní základ režimu NHR (čl. 317.º písm. b) tohoto zákona). Zákon nabyl účinnosti 1. ledna 2024. Od tohoto data je režim pro nové žadatele uzavřen.
Přechodná ustanovení: kdo mohl NHR ještě získat
Zákon (čl. 236.º odst. 3) ponechal zrušená pravidla až do konce desetiletého období v platnosti pro omezené skupiny:
- poplatníky, kteří byli k 1. lednu 2024 již registrováni jako NHR u daňové správy;
- poplatníky, kteří ke 31. prosinci 2023 splňovali podmínky rezidence;
- poplatníky, kteří se stali daňovými rezidenty do 31. prosince 2024 a při registraci uvedli jeden z kvalifikujících závazků z roku 2023 — například pracovní smlouvu (nebo smlouvu o budoucí pracovní smlouvě) uzavřenou do 31. prosince 2023, nájemní smlouvu nebo rezervační smlouvu či smlouvu o budoucí kupní smlouvě na nemovitost podepsanou do 10. října 2023, zápis vyživovaných osob do školy dokončený do 10. října 2023 nebo pobytové vízum či povolení k pobytu platné (případně zahájené řízení) do 31. prosince 2023;
- členy domácnosti výše uvedených osob.
Daňová správa uplatňovala přísné lhůty: registrace s účinností od roku 2023 přijímala do 31. března 2024 a registrace v rámci cesty kvalifikujících závazků s účinností od roku 2024 do 31. března 2025. U osoby splňující podmínky v rámci cesty pro rezidenty z roku 2024 — včetně člena domácnosti, na kterého se vztahuje čl. 236.º odst. 3 písm. d) — může být pozdější přechodná žádost stále možná, pokud však bude přijata, platí až od roku podání žádosti a trvá jen po zbývající dobu do konce roku 2033. Toto pravidlo pro opožděná podání se nesmí rozšiřovat na samostatnou kategorii rezidentů z roku 2023.
Pro každého, kdo se stane portugalským daňovým rezidentem v roce 2025 nebo 2026, neexistuje do NHR vůbec žádná cesta.
IFICI: náhradou je jiný, užší režim
Náhradou je IFICI — daňová pobídka pro vědecký výzkum a inovace, zavedená týmž zákonem Lei n.º 82/2023 jako čl. 58.º-A statutu daňových výhod (EBF) a upravená předpisem Portaria n.º 352/2024/1. Neformálně se IFICI někdy označuje jako „NHR 2.0“, jde však o samostatný režim s vlastními podmínkami — zacházení podle NHR se na něj nepřenáší.
Kdo splňuje podmínky. Fyzické osoby, které se stanou portugalskými daňovými rezidenty, aniž by byly rezidenty v kterémkoli z předchozích 5 let, a které vykonávají kvalifikující činnost: vysokoškolská výuka a vědecký výzkum; kvalifikovaná pracovní místa a funkce ve statutárních orgánech spojené se smluvními daňovými výhodami pro produktivní investice; vysoce kvalifikované profese uvedené v příloze I předpisu Portaria 352/2024/1 (například výkonní ředitelé, specializovaní inženýři a vědci, lékaři, specialisté na ICT) vykonávané ve společnostech s relevantními investicemi nebo v exportujících (≥ 50 % obratu) průmyslových či servisních společnostech se způsobilými kódy CAE; pozice v subjektech, které AICEP nebo IAPMEI uznaly za relevantní pro národní hospodářství; pracovníci výzkumu a vývoje v rámci SIFIDE II; pracovní místa a funkce ve statutárních orgánech certifikovaných startupů; a činnosti daňových rezidentů na Azorech a Madeiře podle regionálních pravidel. U profesí z přílohy I se ke splnění podmínek obecně vyžaduje doktorát, nebo bakalářský či magisterský titul a alespoň 3 roky odborné praxe. Pobírání důchodu, pasivní investice ani práce na dálku samy o sobě nárok nezakládají. Osoba v kterékoli z těchto situací musí podmínky splnit prostřednictvím samostatné způsobilé činnosti a důchodové příjmy zůstávají mimo výhodu IFICI.
Výhody. Zvláštní sazba IRS 20 % na čisté příjmy kategorie A (ze zaměstnání) a kategorie B (ze samostatné výdělečné činnosti) z kvalifikujících činností, a to po dobu 10 po sobě jdoucích let od roku registrace jako rezident. Příjmy ze zahraničních zdrojů jsou obecně osvobozeny — s výjimkou důchodů (kategorie H), které se zdaňují podle obecných progresivních pravidel; příjmy z jurisdikcí na černé listině se zdaňují sazbou 35 %.
Registrace a omezení. O registraci se žádá přes Portal das Finanças do 15. ledna roku následujícího po roce, v němž se osoba stala rezidentem, přičemž ji ověřuje subjekt příslušný pro danou činnost (FCT, AICEP, AT, IAPMEI, ANI, Startup Portugal nebo autonomní regiony). Opožděná registrace platí až od roku, v němž byla provedena, a to na zbývající období. Každý poplatník může režim využít pouze jednou a režim je s NHR vzájemně neslučitelný: kdo NHR využívá nebo jej kdy využíval, nemůže IFICI získat.
Pro rozhodná pravidla nároku a registrace vycházejte z aktuálních častých dotazů daňové správy k IFICI a z konsolidovaného znění čl. 58.º-A EBF.
Co standardně platí pro příchozí v roce 2026
Osoba, která se v roce 2026 přestěhuje do Portugalska a nesplňuje podmínky IFICI, se zdaňuje podle běžných pravidel pro rezidenty zákoníku IRS. Daňová rezidence se určuje podle čl. 16.º odst. 1–2 CIRS: pobyt na portugalském území delší než 183 dní, souvislý či nikoli, v jakémkoli dvanáctiměsíčním období, které začíná nebo končí v příslušném roce; nebo kratší pobyt, pokud má osoba obydlí za podmínek, z nichž lze usuzovat na úmysl ponechat si je a užívat je jako obvyklé bydliště.
Běžní rezidenti se zdaňují ze svých celosvětových příjmů progresivními sazbami IRS — bez jednotné sazby, bez desetiletého období a bez obecného osvobození zahraničních příjmů. Proto je ověření nároku před přestěhováním tím nejcennějším krokem: rozdíl mezi splněním podmínek IFICI a jejich nesplněním je podstatný a lhůta pro registraci přichází brzy po přestěhování.
Co to znamená v praxi
- Jakýkoli návod, který stále nabízí „požádat o NHR“ (včetně placených služeb, které jsou na tom postavené), považujte za zastaralý. Pro příchozí v letech 2025–2026 je režim uzavřen.
- Pokud již NHR máte, vaše desetileté období pokračuje; uchovejte si doklady o roce své registrace.
- Pokud stěhování plánujete, ověřte si před daňovými rozhodnutími nárok na IFICI podle aktuálních oficiálních seznamů a své vlastní činnosti; začněte aktuálními častými dotazy daňové správy k IFICI.
- Daňová rezidence, struktura příjmů a lhůty se vzájemně ovlivňují. Pro individuální posouzení se právě těmito otázkami zabývají naše služby daňového zastoupení a IRS.
Co si ověřit
- Rok vzniku vaší rezidence a to, zda by se na vás ještě mohlo vztahovat některé přechodné ustanovení NHR.
- Nárok na IFICI: aktuální oficiální seznamy profesí a kódů CAE, vaši činnost a lhůtu pro registraci do 15. ledna.
- Aktuální pokyny daňové správy, než se spolehnete na jakýkoli článek — včetně tohoto.
- Nikdy se nespoléhejte na pevné sliby, obecné kontrolní seznamy ani staré návody k NHR.
Oficiální zdroje
- Lei n.º 82/2023, de 29 de dezembro (Diário da República) — zrušení NHR (čl. 317.º písm. b), přechodná ustanovení (čl. 236.º) a nabytí účinnosti (čl. 320.º); plná znění článků v databázi právních předpisů PGDL
- Daňová a celní správa — leták k registraci NHR (EN, květen 2024)
- Daňová a celní správa — čl. 58.º-A EBF (IFICI), konsolidované znění
- Portaria n.º 352/2024/1, de 23 de dezembro (Diário da República) — postupy IFICI a seznamy profesí a kódů CAE
- Daňová a celní správa — časté dotazy k IFICI
Často kladené otázky
Mohu v roce 2026 ještě požádat o režim NHR?
Ne. NHR byl zrušen s účinností od 1. ledna 2024 zákonem o státním rozpočtu na rok 2024 (Lei n.º 82/2023). Osoba, která se stane portugalským daňovým rezidentem v roce 2025 nebo 2026, nemá do NHR žádnou cestu. Zbývající opožděné žádosti jsou omezeny na osoby, které se staly rezidenty do 31. prosince 2024 a splňují podmínky podle čl. 236.º odst. 3 písm. c), a na členy domácnosti, na které se vztahuje čl. 236.º odst. 3 písm. d). Pokud jsou tyto žádosti přijaty, pokrývají pouze zbývající část původního období.
Status NHR už mám. Přijdu o něj?
Ne. Poplatníci registrovaní jako NHR si režim ponechávají až do konce svého desetiletého období počítaného od roku, kdy se stali rezidenty. Například ten, kdo začal režim NHR využívat v roce 2021, jím zůstává pokryt až do roku 2030, a to podle přechodného ustanovení čl. 236.º zákona Lei n.º 82/2023.
Co je IFICI a je to totéž co NHR?
IFICI (daňová pobídka pro vědecký výzkum a inovace, čl. 58.º-A statutu daňových výhod) je samostatný, užší režim, který vyžaduje konkrétní způsobilou činnost a splnění dalších zákonných podmínek. Pobírání důchodu či pasivních příjmů, investování ani práce na dálku samy o sobě přístup do režimu nezakládají. Příjemce důchodu nebo pracovník na dálku může podmínky splnit pouze prostřednictvím samostatné způsobilé činnosti; důchodové příjmy se nadále zdaňují podle obecných pravidel.
Jsou zahraniční důchody v režimu IFICI osvobozeny od daně?
Ne. V režimu IFICI jsou příjmy ze zahraničních zdrojů obecně osvobozeny s výjimkou kategorie H (důchody): zahraniční důchody se zdaňují podle obecných progresivních pravidel IRS. Příjmy z jurisdikcí na černé listině se zdaňují sazbou 35 %.
Daňovým rezidentem jsem od roku 2024 a nájemní smlouvu mám podepsanou v roce 2023. Mohu se ještě zaregistrovat jako NHR?
Možná, podle přechodného ustanovení — výhoda však v takovém případě platí až od roku podání žádosti a trvá jen po zbývající dobu do konce 10. po sobě jdoucího roku počítaného od roku vzniku vaší rezidence. Pro svou konkrétní situaci si ověřte aktuální pokyny daňové správy.
Pokud se v roce 2026 přestěhuji do Portugalska bez zvláštního režimu, jak se budou mé příjmy zdaňovat?
Podle běžných pravidel zákoníku IRS pro rezidenty: daňovým rezidentem se stáváte, pokud v Portugalsku pobýváte déle než 183 dní v jakémkoli dvanáctiměsíčním období nebo tam máte obvyklé bydliště, a rezidenti se zdaňují z celosvětových příjmů progresivními sazbami. Bez IFICI neexistuje jednotná sazba, desetileté období ani obecné osvobození zahraničních příjmů.