


Portekiz NHR Vergi Rejimi: Neydi, Neden Sona Erdi ve Yerini Ne Aldı?
Bu makalede
Bugün Portekiz NHR rejimini araştırıyorsanız en önemli gerçek şudur: NHR, 1 Ocak 2024’ten bu yana yeni başvurulara kapalıdır. NHR’ye nasıl başvurulacağını anlatan eski rehberler — bu makalenin önceki sürümü dâhil — artık var olmayan bir prosedürü tarif etmektedir. Bu rehber rejimin ne olduğunu, tam olarak nasıl sona erdiğini, dar kapsamlı geçiş dönemi durumlarını ve 2026’da bunun yerine nelerin uygulandığını ele alır.
Kısaca
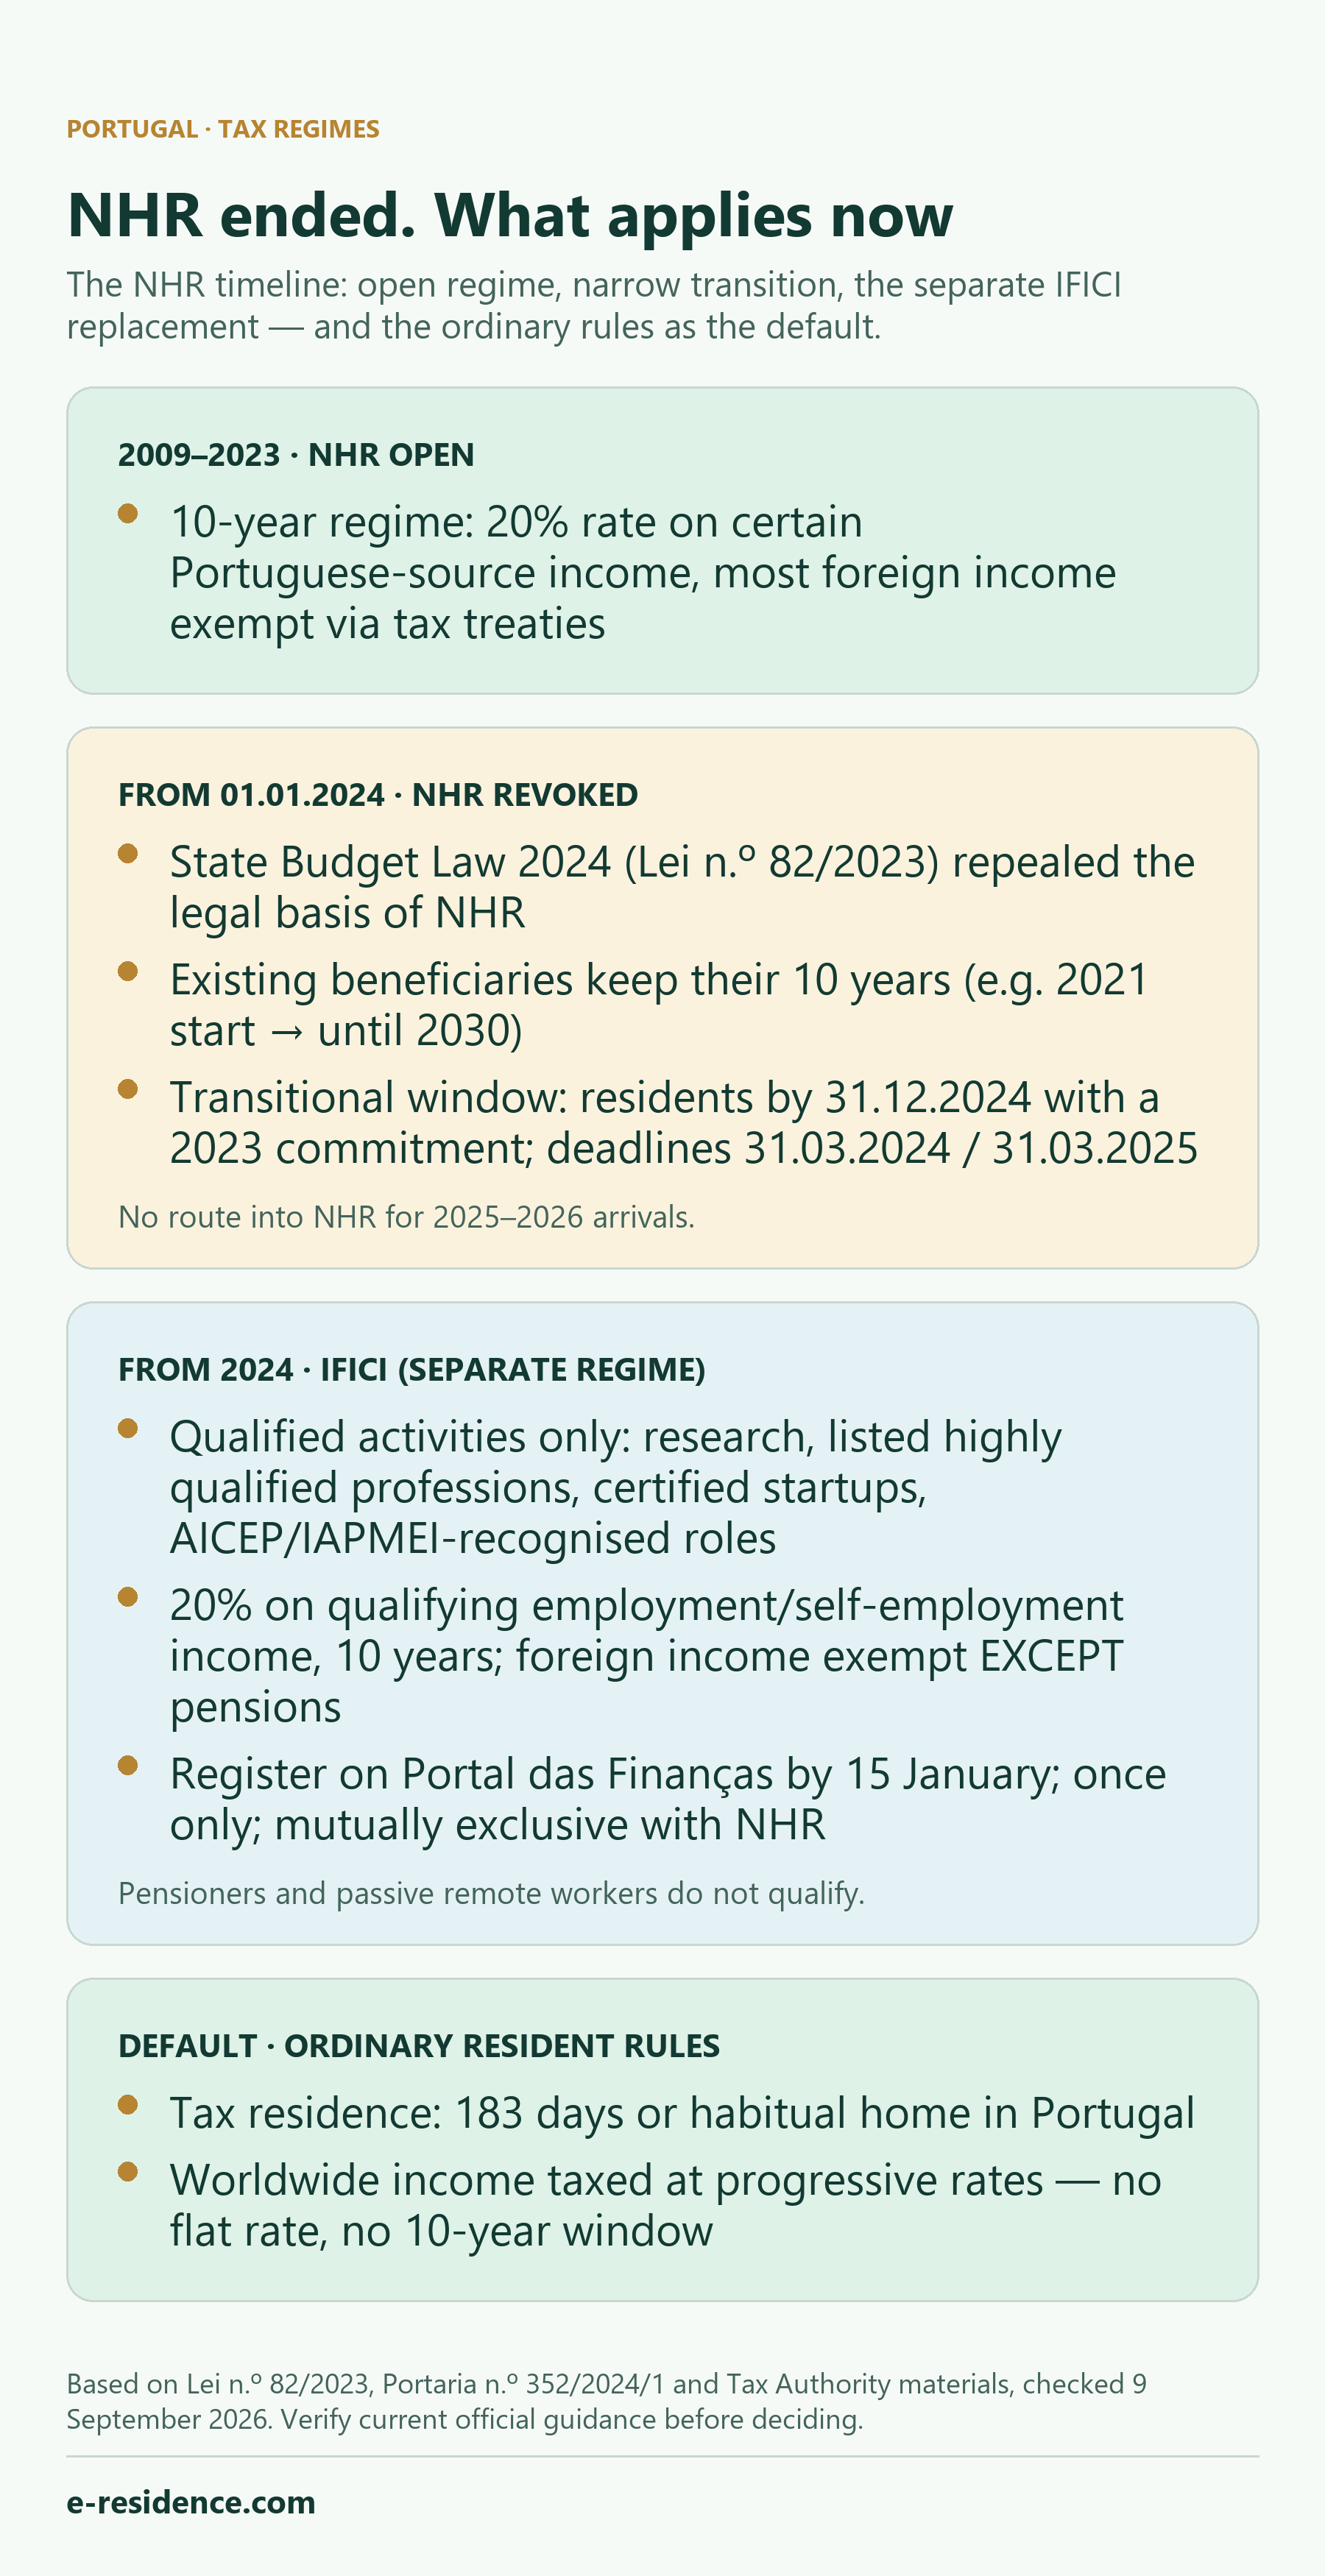
- NHR, 1 Ocak 2024’ten itibaren 2024 Devlet Bütçe Kanunu (Lei n.º 82/2023) ile yürürlükten kaldırıldı; bu kanun, rejimin IRS Kanunu’ndaki yasal dayanağını ilga etti.
- Mevcut yararlanıcılar rejimlerini korur; bu durum 10 yıllık sürelerinin sonuna kadar geçerlidir — örneğin 2021’de başlayan bir süre 2030’a kadar devam eder.
- Geçiş dönemi başvuruları, Madde 236.º(3)(d) kapsamındaki hane halkı üyeleri dâhil, 31 Aralık 2024’e kadar mukim olmuş ve koşulları karşılayan kişilerle sınırlıydı; son tarihler uygulandı ve geç yapılan başvurular yalnızca orijinal sürenin kalan yıllarını kapsar.
- Yerini alan IFICI çok daha dar kapsamlıdır: emekli aylığı almak, pasif gelir, yatırım veya uzaktan çalışma statüsü tek başına bu rejime erişim sağlamaz. Uygunluk için ayrı bir nitelikli faaliyet gerekir ve emekli aylığı geliri olağan kurallara tabi kalır.
NHR rejimi neydi?
Mutat Olmayan Mukim (NHR) rejimi, yabancı profesyonelleri ve emeklileri Portekiz’e çekmek amacıyla 2009’da uygulamaya konuldu. Rejim, 10 yıllık bir süre boyunca listelenen faaliyetlerden elde edilen belirli Portekiz kaynaklı ücret ve serbest meslek gelirlerine %20’lik özel bir oran ve — Portekiz’in çifte vergilendirmeyi önleme anlaşmalarıyla birlikte — yabancı kaynaklı gelirlerin çoğunda muafiyet sunuyordu. Bu kombinasyon, rejimi yeni mukimler için Avrupa’nın en bilinen vergi teşviklerinden biri hâline getirdi.
NHR nasıl sona erdi?
2024 Devlet Bütçe Kanunu — Lei n.º 82/2023, de 29 de dezembro — NHR rejiminin yasal dayanağı olan IRS Kanunu’nun (CIRS) Madde 16.º, 8 ila 12. fıkralarını ilga etti (söz konusu kanunun Madde 317.º, b) bendi). Kanun 1 Ocak 2024 tarihinde yürürlüğe girdi. Bu tarihten itibaren rejim yeni başvurulara kapalıdır.
Geçiş kuralları: NHR'den kimler hâlâ yararlanabiliyordu?
Kanun (Madde 236.º(3)), yürürlükten kaldırılan kuralların 10 yıllık sürenin sonuna kadar sınırlı gruplara uygulanmaya devam etmesini sağladı:
- 1 Ocak 2024 tarihinde Vergi İdaresi nezdinde hâlihazırda NHR olarak kayıtlı olan mükellefler;
- 31 Aralık 2023 tarihinde mukimlik koşullarını karşılayan mükellefler;
- 31 Aralık 2024’e kadar vergi mukimi olan ve kayıt sırasında 2023 yılına ait nitelikli taahhütlerden birini beyan eden mükellefler — örneğin 31 Aralık 2023’e kadar akdedilmiş bir iş sözleşmesi (veya iş vaadi sözleşmesi), 10 Ekim 2023’e kadar imzalanmış bir kira sözleşmesi ya da gayrimenkul rezervasyon/satış vaadi sözleşmesi, bakmakla yükümlü olunan kişilerin 10 Ekim 2023’e kadar tamamlanmış okul kaydı veya 31 Aralık 2023 itibarıyla geçerli olan (ya da o tarihe kadar prosedürü başlatılmış) bir ikamet vizesi/izni;
- yukarıdakilerin hane halkı üyeleri.
Vergi İdaresi katı son tarihler uyguladı: 2023’ten itibaren geçerli olacak kayıtlar 31 Mart 2024’e kadar, nitelikli taahhüt yolu kapsamında 2024’ten itibaren geçerli olacak kayıtlar ise 31 Mart 2025’e kadar kabul edildi. 2024’te mukim olanlara yönelik yolda koşulları karşılayan bir kişi için — Madde 236.º(3)(d) kapsamındaki bir hane halkı üyesi dâhil — daha sonra yapılacak bir geçiş başvurusu hâlâ mümkün olabilir; ancak kabul edilirse yalnızca başvuru yılından itibaren geçerli olur ve yalnızca 2033 sonuna kadar kalan süre boyunca uygulanır. Bu geç başvuru kuralı, 2023’te mukim olanlara ilişkin ayrı kategoriye genişletilmemelidir.
2025 veya 2026’da Portekiz vergi mukimi olan herkes için NHR’ye giden hiçbir yol yoktur.
IFICI: yerini alan rejim farklı ve daha dar kapsamlıdır
Yerini alan rejim, IFICI olarak bilinen Bilimsel Araştırma ve İnovasyon için Vergi Teşvikidir; aynı Lei n.º 82/2023 ile Vergi Teşvikleri Statüsü’nün (EBF) Madde 58.º-A hükmü olarak oluşturulmuş ve Portaria n.º 352/2024/1 ile düzenlenmiştir. Gayriresmî olarak bazen “NHR 2.0” diye anılsa da kendi koşulları olan ayrı bir rejimdir — NHR kapsamındaki vergi uygulaması bu rejime aktarılmaz.
Kimler yararlanabilir? Önceki 5 yılın hiçbirinde mukim olmadan Portekiz vergi mukimi olan ve nitelikli bir faaliyet yürüten kişiler: yükseköğretimde öğretim ve bilimsel araştırma; üretken yatırıma yönelik sözleşmeye dayalı vergi teşvikleriyle bağlantılı nitelikli işler ve yönetim kurulu görevleri; Portaria 352/2024/1 Ek I’de listelenen ve ilgili yatırıma sahip şirketlerde ya da uygun CAE kodlarına sahip, ihracat yapan (cironun ≥%50’si) sanayi veya hizmet şirketlerinde icra edilen yüksek nitelikli meslekler (örneğin icra direktörleri, uzman mühendisler ve bilim insanları, hekimler, bilgi ve iletişim teknolojileri uzmanları); AICEP veya IAPMEI tarafından ulusal ekonomi açısından önemli kabul edilen kuruluşlardaki görevler; SIFIDE II kapsamındaki Ar-Ge personeli; sertifikalı startup’lardaki işler ve yönetim kurulu görevleri; ve bölgesel kurallar uyarınca Azorlar ile Madeira’daki vergi mukimlerinin faaliyetleri. Ek I’deki meslekler için nitelik şartı genellikle doktora ya da lisans/yüksek lisans derecesiyle birlikte en az 3 yıllık mesleki deneyimdir. Emekli aylığı geliri elde etmek, pasif yatırım yapmak veya uzaktan çalışmak tek başına uygunluk sağlamaz. Bu durumlardan herhangi birindeki bir kişi ayrı bir uygun faaliyet yoluyla koşulları karşılamalıdır ve emekli aylığı geliri IFICI avantajının dışında kalır.
Avantajlar. Nitelikli faaliyetlerden elde edilen net A Kategorisi (ücret) ve B Kategorisi (serbest meslek) gelirlerine, mukim olarak kayıt yılından itibaren art arda 10 yıl boyunca %20’lik özel IRS oranı uygulanır. Yabancı kaynaklı gelirler genel olarak muaftır — genel artan oranlı kurallara göre vergilendirilen emekli aylıkları (H Kategorisi) hariç; kara listedeki ülke ve bölgelerden elde edilen gelirler %35 oranında vergilendirilir.
Kayıt ve sınırlar. Kayıt, Portal das Finanças üzerinden mukim olunan yılı izleyen yılın 15 Ocak tarihine kadar talep edilir ve faaliyetle ilgili yetkili kurum (FCT, AICEP, AT, IAPMEI, ANI, Startup Portugal veya Özerk Bölgeler) tarafından onaylanır. Geç yapılan kayıt yalnızca yapıldığı yıldan itibaren, kalan süre için geçerli olur. Rejimden her mükellef yalnızca bir kez yararlanabilir ve rejim NHR ile birlikte uygulanamaz: NHR’den yararlanan veya daha önce herhangi bir zamanda yararlanmış olan hiç kimse IFICI’den yararlanamaz.
Geçerli uygunluk ve kayıt kuralları için Vergi İdaresinin güncel IFICI SSS’sini ve konsolide EBF Madde 58.º-A metnini kullanın.
2026'da gelen birine varsayılan olarak ne uygulanır?
2026’da Portekiz’e taşınan ve IFICI koşullarını karşılamayan bir kişi, IRS Kanunu’nun olağan mukim kurallarına göre vergilendirilir. Vergi mukimliği CIRS Madde 16.º(1)–(2) uyarınca belirlenir: ilgili yılda başlayan veya sona eren herhangi bir 12 aylık dönemde, kesintili ya da kesintisiz olarak 183 günden fazla Portekiz topraklarında kalmak; ya da daha kısa bir süre kalmakla birlikte, mutat ikamet yeri olarak muhafaza etme ve kullanma niyetini gösteren koşullarda bir konuta sahip olmak.
Olağan mukimler dünya genelindeki gelirleri üzerinden artan oranlı IRS tarifesiyle vergilendirilir — sabit oran, 10 yıllık süre veya yabancı gelirler için genel bir muafiyet yoktur. Bu da taşınmadan önce uygunluk kontrolü yapmayı atılabilecek en değerli adım hâline getirir: IFICI koşullarını karşılamak ile bu fırsatı kaçırmak arasındaki fark önemlidir ve kayıt için son tarih taşınmanın ardından hızla gelir.
Bu, uygulamada ne anlama geliyor?
- Hâlâ “NHR’ye başvurmayı” teklif eden her rehberi — bunun üzerine kurulu ücretli hizmetler dâhil — güncelliğini yitirmiş kabul edin. Rejim, 2025–2026’da gelenlere kapalıdır.
- Hâlihazırda NHR statünüz varsa 10 yıllık süreniz devam eder; kayıt yılınızı gösteren kanıtları saklayın.
- Taşınmayı planlıyorsanız vergiyle ilgili kararlar vermeden önce IFICI uygunluğunu güncel resmî listelere ve kendi faaliyetinize göre kontrol edin; işe Vergi İdaresinin güncel IFICI SSS’si ile başlayın.
- Vergi mukimliği, gelir yapısı ve son tarihler birbirini etkiler. Kişisel bir değerlendirme için mali temsil ve IRS hizmetlerimiz tam olarak bu soruları kapsar.
Neleri kontrol etmelisiniz?
- Mukimlik yılınız ve herhangi bir NHR geçiş kuralının size hâlâ uygulanıp uygulanamayacağı.
- IFICI uygunluğu: güncel resmî meslek/CAE listeleri, faaliyetiniz ve 15 Ocak kayıt son tarihi.
- Herhangi bir makaleye — bu makale dâhil — güvenmeden önce Vergi İdaresinin güncel rehberi.
- Kesin vaatlere, genel kontrol listelerine veya eski NHR rehberlerine asla güvenmeyin.
Resmî kaynaklar
- Lei n.º 82/2023, de 29 de dezembro (Diário da República) — NHR’nin yürürlükten kaldırılması (Md. 317.º, b), geçiş kuralları (Md. 236.º) ve yürürlüğe giriş (Md. 320.º); madde metinlerinin tamamı için PGDL mevzuat veri tabanı
- Vergi ve Gümrük İdaresi — NHR kayıt broşürü (İngilizce, Mayıs 2024)
- Vergi ve Gümrük İdaresi — EBF Madde 58.º-A (IFICI), konsolide metin
- Portaria n.º 352/2024/1, de 23 de dezembro (Diário da República) — IFICI prosedürleri ve meslek/CAE listeleri
- Vergi ve Gümrük İdaresi — IFICI SSS
Sık sorulan sorular
2026’da hâlâ NHR rejimine başvurabilir miyim?
Hayır. NHR, 2024 Devlet Bütçe Kanunu (Lei n.º 82/2023) ile 1 Ocak 2024’ten itibaren yürürlükten kaldırıldı. 2025 veya 2026’da Portekiz vergi mukimi olan bir kişi için NHR’ye giden bir yol yoktur. Hâlâ mümkün olan geç başvurular, 31 Aralık 2024’e kadar mukim olmuş ve Madde 236.º(3)(c) kapsamında koşulları karşılayan kişilerle ve Madde 236.º(3)(d) kapsamındaki hane halkı üyeleriyle sınırlıdır. Kabul edilmeleri hâlinde yalnızca orijinal sürenin kalan kısmını kapsarlar.
Zaten NHR statüm var. Bu statüyü kaybeder miyim?
Hayır. NHR olarak kayıtlı mükellefler, mukim oldukları yıldan itibaren hesaplanan 10 yıllık sürelerinin sonuna kadar rejimden yararlanmaya devam eder. Örneğin NHR’ye 2021’de başlayan biri, Lei n.º 82/2023, Madde 236.º kapsamındaki geçiş kuralı uyarınca 2030’a kadar rejimin kapsamında kalır.
IFICI nedir ve NHR ile aynı mıdır?
IFICI (Bilimsel Araştırma ve İnovasyon için Vergi Teşviki, Vergi Teşvikleri Statüsü Madde 58.º-A), belirli bir uygun faaliyet ve diğer yasal koşulları gerektiren, ayrı ve daha dar kapsamlı bir rejimdir. Emekli aylığı veya pasif gelir elde etmek, yatırım yapmak ya da uzaktan çalışmak tek başına bu rejime erişim sağlamaz. Emekli aylığı alan veya uzaktan çalışan bir kişi ancak ayrı bir uygun faaliyet yoluyla koşulları karşılayabilir; emekli aylığı geliri genel kurallara göre vergilendirilmeye devam eder.
IFICI kapsamında yabancı emekli aylıkları vergiden muaf mı?
Hayır. IFICI kapsamında yabancı kaynaklı gelirler, H Kategorisi (emekli aylıkları) hariç genel olarak muaftır: yabancı emekli aylıkları genel artan oranlı IRS kurallarına göre vergilendirilir. Kara listedeki ülke ve bölgelerden elde edilen gelirler %35 oranında vergilendirilir.
2024’te vergi mukimi oldum ve 2023’te imzalanmış bir kira sözleşmem vardı. Hâlâ NHR olarak kaydolabilir miyim?
Geçiş kuralı kapsamında bu mümkün olabilir; ancak bu durumda avantaj yalnızca başvuru yılından itibaren geçerli olur ve yalnızca mukimlik yılınızdan itibaren hesaplanan art arda 10. yılın sonuna kadar kalan süre boyunca uygulanır. Tam olarak sizin durumunuz için Vergi İdaresinin güncel rehberini kontrol edin.
2026’da özel bir rejim olmadan Portekiz’e taşınırsam nasıl vergilendirilirim?
IRS Kanunu’nun olağan mukim kurallarına göre: herhangi bir 12 aylık dönemde 183 günden fazla kalırsanız veya Portekiz’de mutat bir konut muhafaza ederseniz vergi mukimi olursunuz; mukimler de dünya genelindeki gelirleri üzerinden artan oranlarla vergilendirilir. IFICI olmadan sabit oran, 10 yıllık süre veya yabancı gelirler için genel bir muafiyet yoktur.