


Het Portugese NHR-belastingregime: wat het was, waarom het eindigde en wat ervoor in de plaats kwam
In dit artikel
Als u zich vandaag in het Portugese NHR-regime verdiept, is dit het belangrijkste feit: NHR is sinds 1 januari 2024 gesloten voor nieuwe aanvragers. Oudere gidsen die uitleggen hoe u NHR aanvraagt — waaronder de vorige versie van dit artikel — beschrijven een procedure die niet meer bestaat. Deze gids behandelt wat het regime was, hoe het precies eindigde, de beperkte overgangsgevallen en wat in 2026 in plaats daarvan geldt.
Kortom
- NHR is per 1 januari 2024 ingetrokken door de Staatsbegrotingswet 2024 (Lei n.º 82/2023), die de wettelijke grondslag van het regime in het IRS-wetboek schrapte.
- Bestaande begunstigden behouden hun regime tot het einde van hun periode van 10 jaar — wie bijvoorbeeld in 2021 begon, blijft gedekt tot en met 2030.
- Overgangsaanvragen waren beperkt tot in aanmerking komende personen die uiterlijk op 31 december 2024 inwoner werden, inclusief gezinsleden die onder artikel 236.º(3)(d) vallen; er golden termijnen, en late aanvragen gelden alleen voor de resterende oorspronkelijke jaren.
- De opvolger, IFICI, is veel beperkter: alleen een pensioen ontvangen, passief inkomen hebben, investeren of op afstand werken geeft geen toegang. Daarvoor is een afzonderlijke kwalificerende activiteit vereist, en pensioeninkomen blijft onder de gewone regels vallen.
Wat het NHR-regime was
Het regime voor niet-gewone inwoners (NHR) werd in 2009 ingevoerd om buitenlandse professionals en gepensioneerden naar Portugal te trekken. Gedurende een periode van 10 jaar bood het een bijzonder tarief van 20% op bepaald inkomen uit Portugese bron, verdiend in loondienst of als zelfstandige in activiteiten die op een lijst stonden, en — in combinatie met de Portugese verdragen ter voorkoming van dubbele belasting — vrijstellingen voor het meeste inkomen uit buitenlandse bron. Door die combinatie werd het een van de bekendste fiscale stimuleringsregelingen voor nieuwe inwoners in Europa.
Hoe NHR eindigde
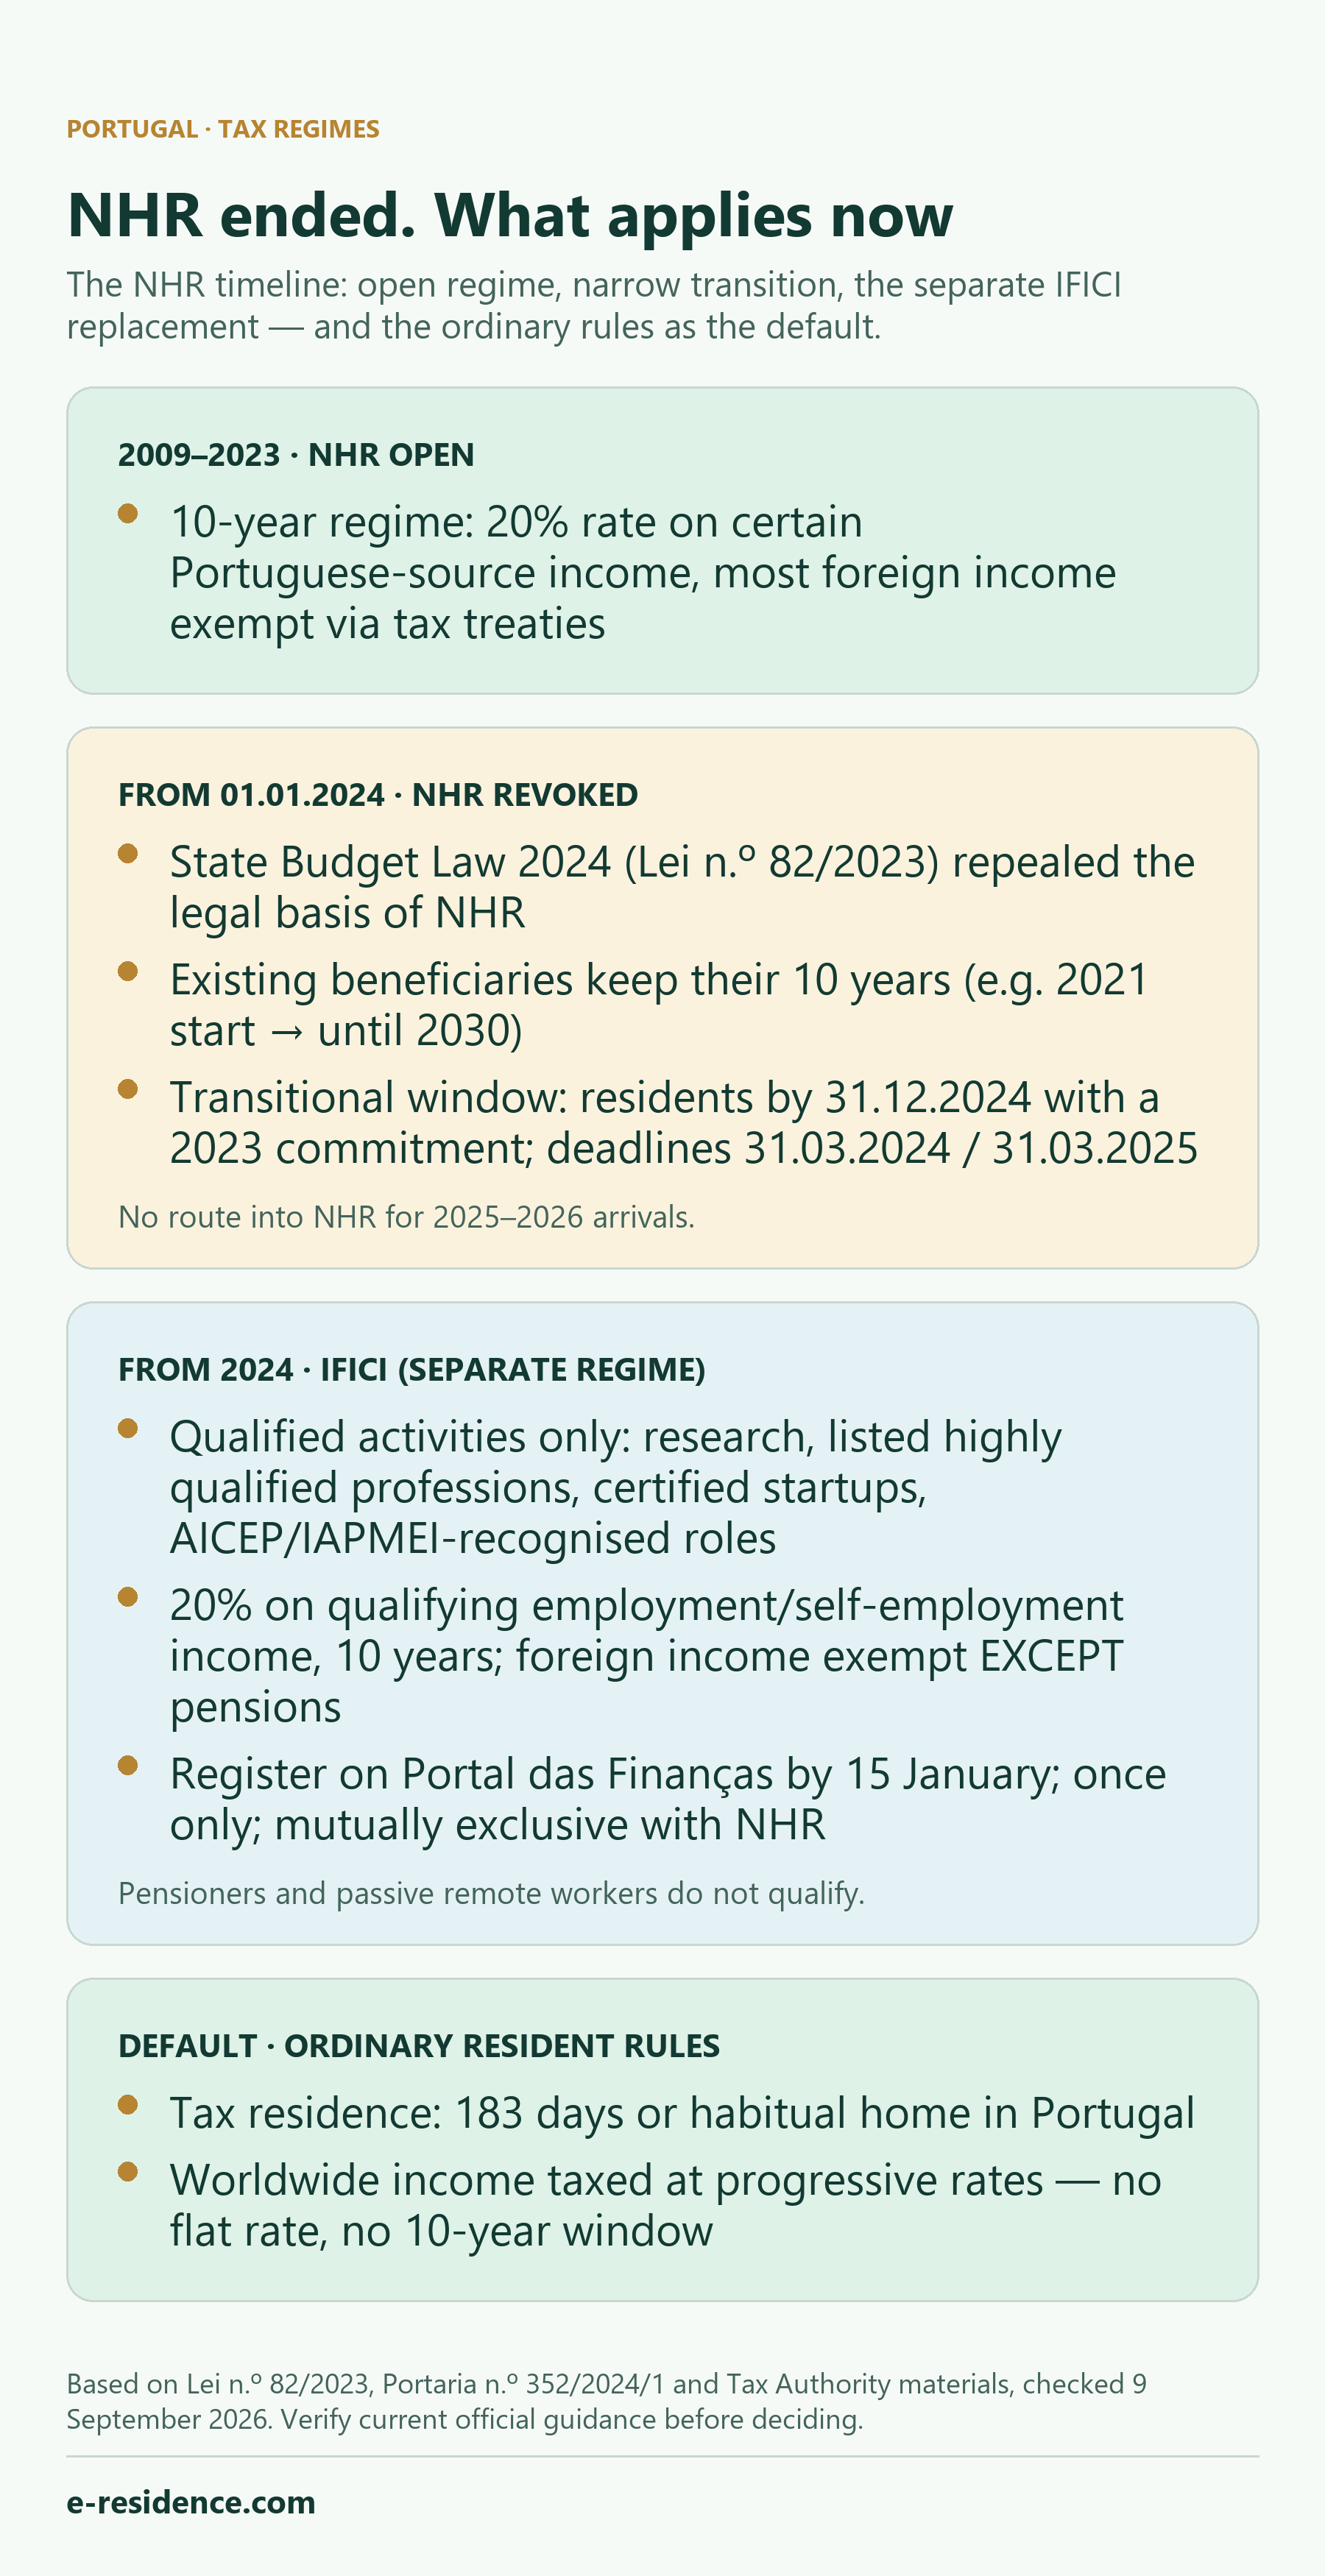
Met de Staatsbegrotingswet 2024 — Lei n.º 82/2023, de 29 de dezembro — werd artikel 16.º, leden 8 tot en met 12, van het IRS-wetboek (CIRS) ingetrokken: de wettelijke grondslag van het NHR-regime (artikel 317.º, onder b), van die wet). De wet trad op 1 januari 2024 in werking. Vanaf die datum is het regime gesloten voor nieuwe aanvragers.
Overgangsregels: wie NHR nog kon krijgen
De wet (artikel 236.º(3)) hield de ingetrokken regels tot het einde van de periode van 10 jaar van toepassing op beperkte groepen:
- belastingplichtigen die op 1 januari 2024 al als NHR geregistreerd waren bij de Portugese belastingdienst;
- belastingplichtigen die op 31 december 2023 aan de verblijfsvoorwaarden voldeden;
- belastingplichtigen die uiterlijk op 31 december 2024 fiscaal inwoner werden en bij de registratie een van de kwalificerende verbintenissen uit 2023 opgaven — bijvoorbeeld een arbeidsovereenkomst (of voorovereenkomst daartoe) die uiterlijk op 31 december 2023 was gesloten, een huurovereenkomst of een reserverings- of voorlopige koopovereenkomst voor vastgoed die uiterlijk op 10 oktober 2023 was ondertekend, de schoolinschrijving van personen ten laste die uiterlijk op 10 oktober 2023 was afgerond, of een verblijfsvisum of -vergunning die uiterlijk op 31 december 2023 geldig was (of waarvoor een procedure was gestart);
- gezinsleden van de bovengenoemde personen.
De Portugese belastingdienst hanteerde strikte termijnen: registraties met ingang van 2023 werden aanvaard tot uiterlijk 31 maart 2024, en registraties via de route van kwalificerende verbintenissen met ingang van 2024 tot uiterlijk 31 maart 2025. Voor een in aanmerking komende persoon in de route voor wie in 2024 inwoner werd — inclusief een gezinslid dat onder artikel 236.º(3)(d) valt — kan een latere overgangsaanvraag nog mogelijk zijn, maar als die wordt aanvaard, gaat die pas in vanaf het jaar van aanvraag en loopt die alleen voor de periode die resteert tot het einde van 2033. Deze regel voor late aanvragen mag niet worden uitgebreid tot de afzonderlijke categorie van wie in 2023 inwoner was.
Wie in 2025 of 2026 fiscaal inwoner van Portugal wordt, heeft helemaal geen toegang tot NHR.
IFICI: de opvolger is een ander, beperkter regime
De opvolger is IFICI — de fiscale stimulans voor wetenschappelijk onderzoek en innovatie, ingevoerd door dezelfde Lei n.º 82/2023 als artikel 58.º-A van het Statuut van de Fiscale Voordelen (EBF) en uitgewerkt in Portaria n.º 352/2024/1. Het wordt soms informeel ‘NHR 2.0’ genoemd, maar het is een afzonderlijk regime met eigen voorwaarden — de NHR-behandeling gaat niet over.
Wie in aanmerking komt. Personen die fiscaal inwoner van Portugal worden zonder in een van de voorgaande 5 jaar inwoner te zijn geweest, en die een kwalificerende activiteit uitoefenen: lesgeven in het hoger onderwijs en wetenschappelijk onderzoek; gekwalificeerde banen en bestuursfuncties die verbonden zijn aan contractuele fiscale voordelen voor productieve investeringen; hooggekwalificeerde beroepen die zijn opgenomen in bijlage I van Portaria 352/2024/1 (bijvoorbeeld uitvoerend directeuren, gespecialiseerde ingenieurs en wetenschappers, artsen, ICT-specialisten), uitgeoefend in bedrijven met relevante investeringen of in exporterende (≥50% van de omzet) industriële bedrijven of dienstverleners met in aanmerking komende CAE-codes; functies bij entiteiten die door AICEP of IAPMEI als relevant voor de nationale economie zijn erkend; R&D-personeel onder SIFIDE II; banen en bestuursfuncties bij gecertificeerde start-ups; en activiteiten van fiscaal inwoners op de Azoren en Madeira volgens regionale regels. Voor beroepen uit bijlage I is doorgaans een doctoraat vereist, of een bachelor- of masterdiploma plus ten minste 3 jaar beroepservaring. Pensioeninkomen ontvangen, passief beleggen of op afstand werken is op zichzelf geen grond om in aanmerking te komen. Iemand in een van deze situaties moet in aanmerking komen via een afzonderlijke kwalificerende activiteit, en pensioeninkomen blijft buiten het IFICI-voordeel.
Voordelen. Een bijzonder IRS-tarief van 20% op netto-inkomen uit categorie A (loondienst) en categorie B (zelfstandige arbeid) uit de kwalificerende activiteiten, gedurende 10 opeenvolgende jaren vanaf het jaar van registratie als inwoner. Inkomen uit buitenlandse bron is in het algemeen vrijgesteld — behalve pensioenen (categorie H), die volgens de algemene progressieve regels worden belast; inkomen uit jurisdicties op de zwarte lijst wordt belast tegen 35%.
Registratie en beperkingen. De registratie wordt via het Portal das Finanças aangevraagd, uiterlijk op 15 januari van het jaar volgend op het jaar waarin u inwoner werd, met validatie door de bevoegde instantie voor de activiteit (FCT, AICEP, AT, IAPMEI, ANI, Startup Portugal of de autonome regio’s). Een late registratie geldt pas vanaf het jaar waarin die wordt gedaan, voor de resterende periode. Het regime kan slechts één keer per belastingplichtige worden gebruikt en is onverenigbaar met NHR: wie NHR geniet of ooit heeft genoten, kan geen IFICI krijgen.
Gebruik voor de geldende regels over toelating en registratie de actuele IFICI-FAQ van de Portugese belastingdienst en het geconsolideerde artikel 58.º-A EBF.
Wat standaard geldt voor wie in 2026 aankomt
Wie in 2026 naar Portugal verhuist en niet in aanmerking komt voor IFICI, wordt belast volgens de gewone regels voor inwoners van het IRS-wetboek. Fiscaal inwonerschap wordt bepaald door artikel 16.º(1)–(2) CIRS: meer dan 183 dagen, al dan niet aaneengesloten, op Portugees grondgebied verblijven in een periode van 12 maanden die in het betreffende jaar begint of eindigt; of korter verblijven en daarbij over een woning beschikken onder omstandigheden die doen vermoeden dat men die wil aanhouden en bewonen als gewone verblijfplaats.
Gewone inwoners worden belast over hun wereldinkomen tegen progressieve IRS-tarieven — geen vast tarief, geen periode van 10 jaar en geen algemene vrijstelling voor buitenlands inkomen. Daardoor is een toets of u in aanmerking komt vóór de verhuizing verreweg de waardevolste stap: het verschil tussen in aanmerking komen voor IFICI en die kans mislopen is aanzienlijk, en de registratiedeadline komt snel na de verhuizing.
Wat dit in de praktijk betekent
- Beschouw elke gids die nog aanbiedt om ‘NHR aan te vragen’ — inclusief betaalde diensten die daaromheen zijn opgebouwd — als verouderd. Het regime is gesloten voor wie in 2025–2026 aankomt.
- Hebt u al NHR, dan loopt uw periode van 10 jaar door; bewaar bewijs van uw registratiejaar.
- Plant u de verhuizing, toets dan aan de hand van de actuele officiële lijsten en uw eigen activiteit of u voor IFICI in aanmerking komt, voordat u fiscale beslissingen neemt; begin met de actuele IFICI-FAQ van de Portugese belastingdienst.
- Fiscaal inwonerschap, de opbouw van uw inkomen en termijnen beïnvloeden elkaar. Voor een persoonlijke beoordeling behandelen onze diensten voor fiscale vertegenwoordiging en IRS precies deze vragen.
Wat u moet controleren
- Uw jaar van inwonerschap en of een NHR-overgangsregel nog op u van toepassing zou kunnen zijn.
- Of u in aanmerking komt voor IFICI: de actuele officiële lijsten met beroepen en CAE-codes, uw activiteit en de registratiedeadline van 15 januari.
- De actuele richtlijnen van de Portugese belastingdienst voordat u op een artikel vertrouwt — ook op dit artikel.
- Vertrouw nooit op vaste beloftes, algemene checklists of oude NHR-gidsen.
Officiële bronnen
- Lei n.º 82/2023, de 29 de dezembro (Diário da República) — intrekking van NHR (art. 317.º, b), overgangsregels (art. 236.º) en inwerkingtreding (art. 320.º); volledige artikelteksten via de wetgevingsdatabank van PGDL
- Portugese belasting- en douaneautoriteit — folder over NHR-registratie (EN, mei 2024)
- Portugese belasting- en douaneautoriteit — artikel 58.º-A EBF (IFICI), geconsolideerde tekst
- Portaria n.º 352/2024/1, de 23 de dezembro (Diário da República) — IFICI-procedures en lijsten met beroepen en CAE-codes
- Portugese belasting- en douaneautoriteit — IFICI-FAQ
Veelgestelde vragen
Kan ik in 2026 nog een aanvraag voor het NHR-regime indienen?
Nee. NHR is per 1 januari 2024 ingetrokken door de Staatsbegrotingswet 2024 (Lei n.º 82/2023). Wie in 2025 of 2026 fiscaal inwoner van Portugal wordt, heeft geen toegang tot NHR. De resterende late aanvragen zijn beperkt tot mensen die uiterlijk op 31 december 2024 inwoner werden en in aanmerking komen op grond van artikel 236.º(3)(c), plus gezinsleden die onder artikel 236.º(3)(d) vallen. Als ze worden aanvaard, gelden ze alleen voor de resterende oorspronkelijke periode.
Ik heb al de NHR-status. Verlies ik die?
Nee. Belastingplichtigen die als NHR zijn geregistreerd, behouden het regime tot het einde van hun periode van 10 jaar, gerekend vanaf het jaar waarin zij inwoner werden. Wie bijvoorbeeld in 2021 met NHR begon, blijft tot en met 2030 gedekt op grond van de overgangsregel in artikel 236.º van Lei n.º 82/2023.
Wat is IFICI en is het hetzelfde als NHR?
IFICI (fiscale stimulans voor wetenschappelijk onderzoek en innovatie, artikel 58.º-A van het Statuut van de Fiscale Voordelen) is een afzonderlijk, beperkter regime waarvoor een specifieke in aanmerking komende activiteit en de overige wettelijke voorwaarden vereist zijn. Een pensioen of passief inkomen ontvangen, investeren of op afstand werken geeft op zichzelf geen toegang. Een pensioenontvanger of iemand die op afstand werkt, kan alleen in aanmerking komen via een afzonderlijke in aanmerking komende activiteit; pensioeninkomen blijft volgens de algemene regels belast.
Zijn buitenlandse pensioenen onder IFICI belastingvrij?
Nee. Onder IFICI is inkomen uit buitenlandse bron in het algemeen vrijgesteld, behalve categorie H (pensioenen): buitenlandse pensioenen worden belast volgens de algemene progressieve IRS-regels. Inkomen uit jurisdicties op de zwarte lijst wordt belast tegen 35%.
Ik werd in 2024 fiscaal inwoner en had in 2023 een huurovereenkomst getekend. Kan ik me nog als NHR registreren?
Mogelijk, op grond van de overgangsregel — maar het voordeel gaat dan pas in vanaf het jaar van aanvraag en loopt alleen voor de resterende periode tot het einde van het 10e opeenvolgende jaar, gerekend vanaf uw jaar van inwonerschap. Controleer de actuele richtlijnen van de Portugese belastingdienst voor uw exacte situatie.
Hoe word ik belast als ik in 2026 zonder bijzonder regime naar Portugal verhuis?
Volgens de gewone regels voor inwoners in het IRS-wetboek: u wordt fiscaal inwoner als u in een periode van 12 maanden meer dan 183 dagen in Portugal verblijft of er een gewone woning aanhoudt, en inwoners worden tegen progressieve tarieven belast over hun wereldinkomen. Zonder IFICI is er geen vast tarief, geen periode van 10 jaar en geen algemene vrijstelling voor buitenlands inkomen.