


DNV espagnol : passer du statut de salarié couvert par un A1 à celui d’indépendant
Dans cet article
Si vous êtes déjà titulaire de l’autorisation de résidence espagnole pour télétravailleurs internationaux et que vous remplacez un emploi salarié auprès d’un employeur étranger par une véritable activité indépendante, traitez ce changement comme quatre procédures liées mais distinctes. Vous devez régler la question du fondement de votre autorisation auprès de l’Unité des grandes entreprises et des collectifs stratégiques (UGE), obtenir une nouvelle décision sur la législation de sécurité sociale applicable, accomplir l’étape du recensement fiscal espagnol auprès de l’AEAT et vous inscrire au RETA si le droit espagnol de la sécurité sociale s’applique.
Un A1 ou un certificat de couverture prouve de quel pays relève la législation de sécurité sociale applicable. Il ne vous confère pas votre statut d’immigration en Espagne, n’inscrit pas votre activité auprès de l’AEAT et ne détermine pas, à lui seul, si l’inscription au RETA est requise. Un A1 de salarié ne devient pas automatiquement invalide du seul fait que votre situation change. Il ne prouve toutefois pas les faits nouveaux liés à l’activité indépendante : il convient de signaler le changement à l’institution émettrice et d’obtenir une nouvelle détermination. Selon les règles de l’UE, un document délivré reste contraignant tant que l’État émetteur ne l’a pas retiré ou déclaré invalide, et cette institution doit en réexaminer le fondement si les faits sont remis en cause (Règlement 987/2009, article 5).
Pour les conditions d’entrée dans leur ensemble, consultez les conditions du visa de nomade numérique espagnol. Si vous n’êtes pas encore titulaire de l’autorisation, reportez-vous au guide distinct expliquant comment demander le visa de nomade numérique espagnol.
En bref
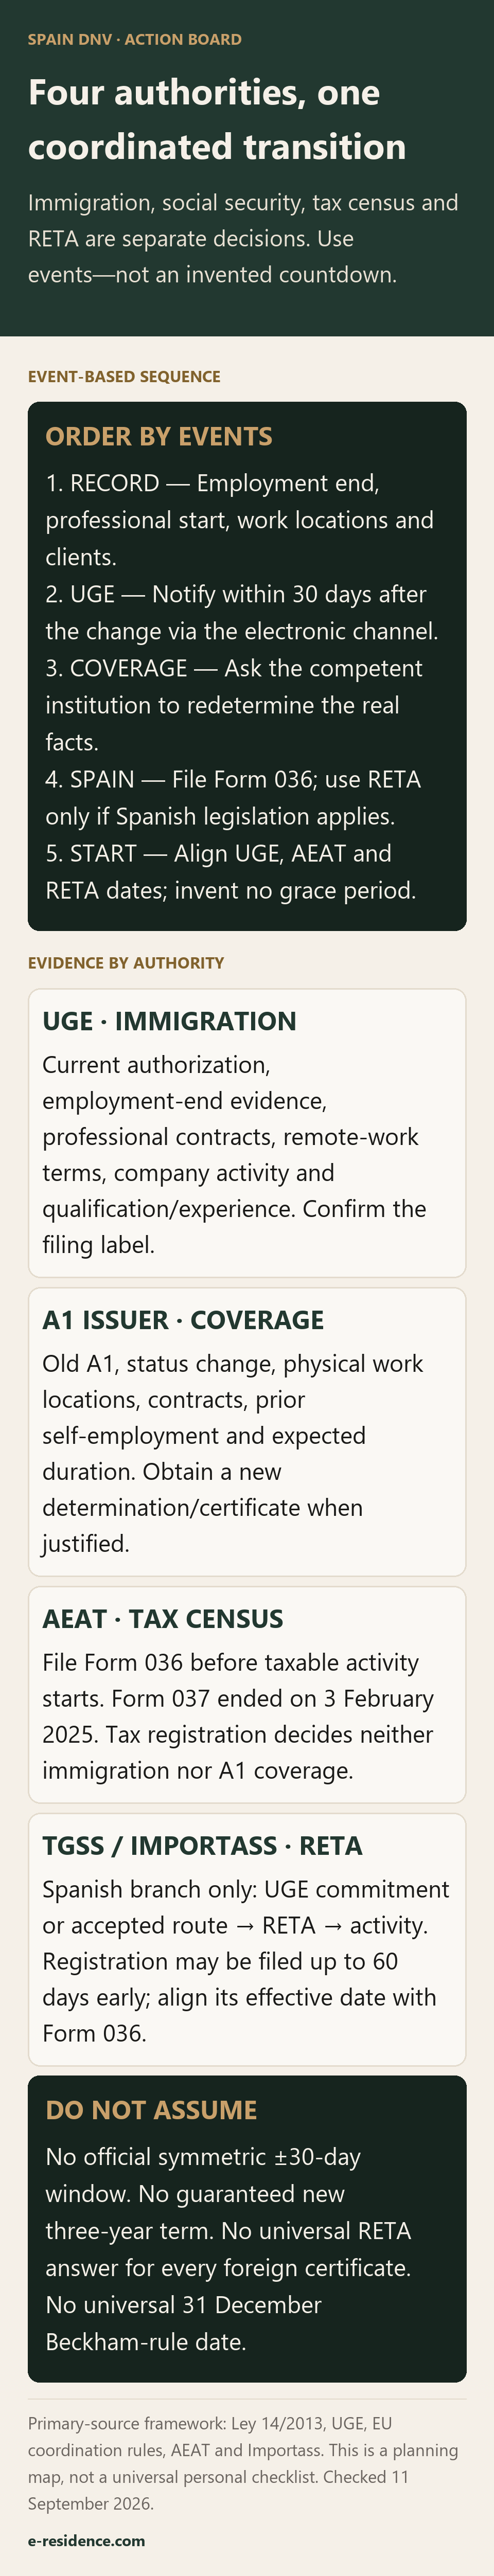
Les quatre systèmes répondent à des questions différentes
| Système | Question à laquelle il répond | Autorité ou institution | Ce qu’il ne tranche pas |
|---|---|---|---|
| Autorisation pour télétravailleurs internationaux | La nouvelle relation professionnelle remplit-elle toujours les conditions de l’autorisation de résidence espagnole ? | UGE | Le pays dont le droit de la sécurité sociale s’applique, l’inscription fiscale ou, à elle seule, la question du RETA |
| Sécurité sociale applicable et A1 | La législation de quel pays couvre la configuration réelle du travail ? | Institution ou institutions de sécurité sociale compétentes | L’autorisation d’immigration, l’inscription fiscale espagnole ou la résidence fiscale |
| Recensement fiscal espagnol | La personne doit-elle s’inscrire ou modifier les données de son activité, et à partir de quelle date d’activité ? | AEAT, au moyen du formulaire 036 actuel lorsqu’il est requis | L’approbation du DNV ou le pays de sécurité sociale applicable |
| Sécurité sociale espagnole des indépendants | La personne doit-elle s’inscrire au RETA, et à partir de quelle date ? | TGSS/Importass, si la législation espagnole s’applique | L’acceptation par l’UGE ou le traitement fiscal par l’AEAT |
La coordination européenne soumet normalement une personne à la législation de sécurité sociale d’un seul État membre. Par défaut, il s’agit de la loi du pays où l’activité salariée ou indépendante est effectivement exercée, sous réserve des règles relatives au détachement et à l’activité exercée dans plusieurs États (Règlement 883/2004, articles 11 à 13). Un employeur ou un client étranger ne signifie pas, à lui seul, que le travail est exercé hors d’Espagne.
Avant, élément déclencheur et après : ce qui change
| Niveau | Avant | Élément déclencheur à consigner | Après l’élément déclencheur | Justificatifs à conserver |
|---|---|---|---|---|
| Immigration (UGE) | L’autorisation repose sur l’emploi salarié auprès d’un employeur étranger et sur ses justificatifs | L’emploi prend fin ou la relation qui remplit les conditions change | Communiquer le changement essentiel dans les 30 jours et prouver le nouveau fondement professionnel | Autorisation en cours, preuve de cessation, contrats professionnels et conditions du travail à distance |
| Sécurité sociale/A1 | La couverture en tant que salarié est attestée selon une voie juridique et une situation de fait précises | L’emploi ou la configuration du travail change | Demander à l’institution compétente de déterminer à nouveau la législation applicable | Ancien A1, date du changement, lieux physiques de travail, nouveaux contrats et nouvelle décision/nouveau certificat |
| AEAT | Aucune activité indépendante n’est enregistrée, ou les données de recensement existantes décrivent une autre activité | L’activité ou les opérations sont sur le point de commencer | Déposer ou modifier le formulaire 036 avant le démarrage lorsque c’est requis | Formulaire 036 déposé et données de l’activité effective |
| RETA | Le régime des salariés ou une couverture étrangère valable s’applique | L’Espagne est désignée comme l’État compétent en matière de sécurité sociale pour l’activité indépendante | Demander l’inscription au RETA avant le début de l’activité | Décision sur la législation applicable et attestation d’inscription au RETA |
Ces dates peuvent ne pas coïncider. Consignez la date de fin de l’emploi, la date à laquelle la relation commerciale existe et la date à laquelle l’activité ou les opérations commencent effectivement. Le délai de 30 jours de l’UGE court à partir du changement affectant les conditions de l’autorisation ; il ne s’agit pas d’une période générale de 30 jours avant et après la fin de l’emploi.
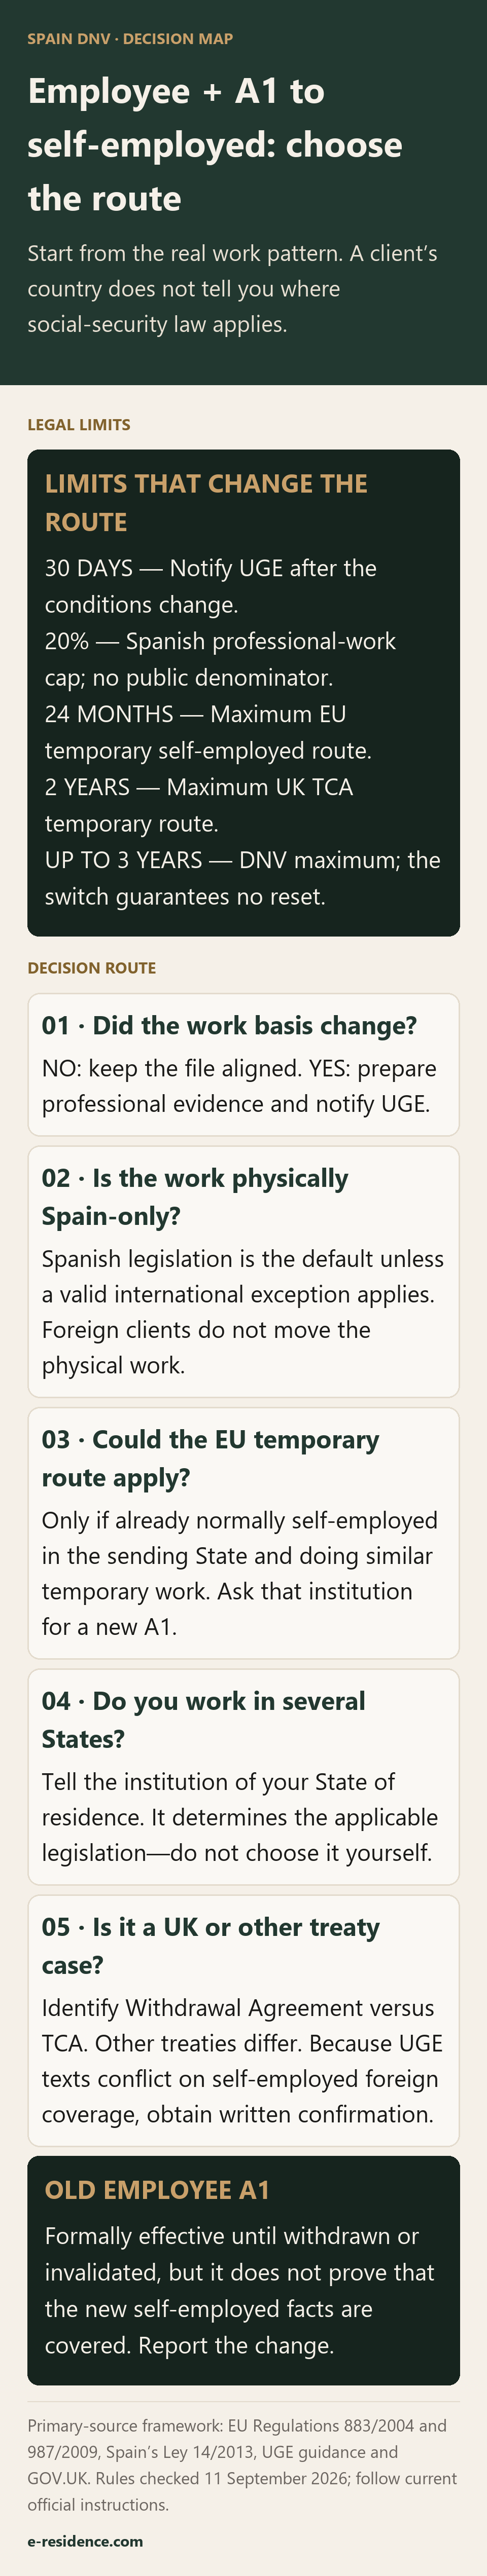
Arbre de décision : choisir la voie à partir des faits
-
L’emploi salarié auprès d’un employeur étranger et les faits couverts par l’A1 de salarié se poursuivront-ils sans changement ? Si oui, il n’y a peut-être pas encore de transition du statut de salarié vers celui d’indépendant. N’émettez pas de factures et ne signez pas de missions professionnelles comme si elles étaient couvertes sans avoir vérifié auprès de l’UGE et de l’émetteur de l’A1.
-
L’emploi a-t-il pris fin sans que l’activité indépendante ait commencé ? Mettez à profit cet intervalle pour confirmer la voie de dépôt auprès de l’UGE, présenter la future configuration de travail à l’institution de sécurité sociale compétente et préparer les démarches auprès de l’AEAT et du RETA. Ne supposez pas qu’une période d’interruption prolonge automatiquement l’ancien fondement d’immigration ou l’A1 de salarié.
-
Tout le travail indépendant sera-t-il physiquement effectué depuis l’Espagne ? La règle européenne par défaut désigne la législation espagnole, sauf si une exception de coordination spécifique s’applique. Si la législation espagnole s’applique, alignez les dates de début requises auprès de l’AEAT et du RETA avant de commencer l’activité. Importass indique que l’inscription au RETA doit être demandée avant le démarrage et peut être préparée à l’avance (Importass).
-
Exerciez-vous déjà normalement une activité indépendante dans un autre État de l’UE/EEE ou en Suisse, et l’activité en Espagne est-elle temporaire et similaire ? Une voie de travail temporaire pour indépendants peut maintenir la législation du premier État, mais ses conditions diffèrent de celles du détachement des salariés. Le droit de l’UE exige une activité indépendante antérieure réelle et normale dans cet État, une activité similaire en Espagne, le maintien de la capacité à reprendre l’activité dans le premier État et une durée prévisible n’excédant pas 24 mois (Règlement 883/2004, article 12 ; Règlement 987/2009, article 14). Obtenez un nouveau certificat correspondant à la situation d’indépendant plutôt que de vous fonder sur l’A1 de salarié.
-
Allez-vous cumuler emploi salarié et activité indépendante, ou travailler dans deux pays ou plus ? Arrêtez-vous et obtenez une décision de l’institution compétente. La règle spéciale de l’UE visant l’emploi salarié dans un État et l’activité indépendante dans un autre ne s’applique que lorsque les activités sont réellement exercées dans des États différents, et non du simple fait que les cocontractants se trouvent à l’étranger. Une personne qui travaille dans deux États membres ou plus doit en informer l’institution désignée de l’État de résidence (Règlement 987/2009, article 16). Demandez séparément à l’UGE de confirmer que la combinaison envisagée est compatible avec l’autorisation ; les instructions actuelles de l’UGE pour les titulaires n’indiquent pas que toute combinaison d’emploi salarié et d’activité en freelance soit compatible avec l’autorisation.
-
Le dossier a-t-il un lien avec le Royaume-Uni ? Déterminez d’abord si l’accord de retrait protège la situation antérieure à 2021 de la personne. À défaut, c’est le protocole de l’accord de commerce et de coopération entre le Royaume-Uni et l’UE qui s’applique ; il est similaire, mais pas identique, à la coordination européenne (Commission européenne). Le HMRC prévoit une procédure de certificat pour une activité indépendante similaire remplissant les conditions et exercée temporairement dans un pays de l’UE pendant deux ans au maximum, mais c’est au HMRC de décider si les faits remplissent ces conditions (GOV.UK).
-
Le pays d’origine est-il situé hors de l’UE/EEE/Suisse et du Royaume-Uni ? Vérifiez si une convention avec l’Espagne s’applique, puis lisez les règles de cette convention relatives aux personnes couvertes, aux activités et à la durée. Figurer dans la liste des conventions bilatérales de l’Espagne ne prouve pas que le travail à distance en indépendant est couvert. Les documents publics actuels de l’UGE se contredisent sur ce point : la liste de contrôle pour les titulaires reconnaît un certificat propre à l’instrument concerné et indique qu’il dispense de l’inscription en Espagne, tandis que la FAQ de l’UGE distincte indique que la couverture importée au titre d’une convention bilatérale n’est pas ouverte aux travailleurs indépendants. Ne choisissez pas cette branche sans confirmation écrite, propre à votre cas, de l’institution compétente du pays d’origine et de l’UGE.
-
N’existe-t-il aucune voie internationale applicable ni aucun certificat correspondant ? Planifiez la branche nationale espagnole : justificatifs du fondement professionnel pour l’UGE, formulaire 036 avant l’activité lorsqu’il est requis, engagement d’inscription au RETA dans le dossier UGE et inscription au RETA une fois l’autorisation obtenue et avant le début de l’activité.
Comment qualifier la démarche auprès de l’UGE
L’événement juridique est une communication/modification des conditions, et non un renouvellement ordinaire. La liste de contrôle actuelle de l’UGE s’intitule « demandes initiales », mais inclut expressément les titulaires d’une autorisation existante qui signalent une modification en cours de validité. Le formulaire MI-T place lui aussi le titulaire actuel d’une autorisation de résidence espagnole dans sa procédure initiale. Lus conjointement, ces documents conduisent à la description la plus sûre : une modification/communication traitée au moyen des documents actuels de demande initiale (liste de contrôle de l’UGE pour les titulaires).
Cette formulation a son importance. L’intitulé ne prouve pas que chaque titulaire obtient la garantie d’une nouvelle autorisation ou d’une période de validité qui repart de zéro. Une communication dans les délais est nécessaire, mais l’UGE apprécie toujours si les nouveaux faits professionnels satisfont aux exigences de la loi. Vérifiez l’option actuelle du guichet électronique et la case à cocher dans le formulaire avant le dépôt. L’UGE indique que les demandes, communications et documents associés sont déposés par voie électronique (page de l’UGE consacrée aux demandes).
Les documents publics laissent aussi un point pratique en suspens. La loi exige une relation commerciale préalable de trois mois pour une demande fondée sur une activité professionnelle, tandis que l’UGE indique que la preuve de ces trois mois n’est pas exigée à nouveau pour certaines modifications demandées par des titulaires existants et, dans les mêmes instructions, avertit que d’anciens justificatifs d’emploi ne peuvent pas prouver une relation professionnelle (Ley 14/2013, article 74 ter ; liste de contrôle de l’UGE pour les titulaires). Prouvez la nouvelle relation professionnelle réelle et obtenez de l’UGE une confirmation écrite indiquant si des mois d’historique professionnel accomplis sont requis dans votre situation de transition précise.
Constituer un dossier de justificatifs ciblé
Il s’agit d’un dossier de transition, et non d’une liste de contrôle universelle pour une demande. Classez les documents selon la décision qu’ils étayent :
- Identité et statut actuel : l’autorisation et la décision, la preuve qu’elle est toujours en vigueur et une copie lisible du passeport valide complet — toutes les pages —, comme le demande la liste de contrôle actuelle de l’UGE.
- Le changement réel : la fin ou la modification du contrat de travail, la date d’effet du changement et une courte chronologie distinguant la fin de l’emploi, la naissance de la relation professionnelle et le début de l’activité.
- Fondement professionnel : le ou les contrats commerciaux signés avec des entreprises non espagnoles, les conditions professionnelles, les preuves de la prestation à distance, le périmètre, la durée prévue et la preuve que la relation est réelle et non un emploi salarié simplement rebaptisé prestation de services.
- Entreprise étrangère et qualifications : un extrait de registre officiel ou une preuve équivalente attestant que l’entreprise étrangère exerce une activité réelle et continue depuis au moins un an, ainsi qu’un diplôme reconnu de l’enseignement supérieur, de la formation professionnelle ou d’une école de commerce, ou au moins trois ans d’expérience professionnelle analogue documentée et en rapport avec le travail (Ley 14/2013, articles 74 bis et ter). L’UGE peut demander des pièces supplémentaires lorsque les preuves fournies sont insuffisantes.
- Sécurité sociale : l’ancien A1, les faits nouveaux communiqués à l’émetteur, les lieux physiques de travail, tout historique antérieur d’activité indépendante nécessaire pour la voie invoquée, ainsi que le certificat actuel qui en résulte ou la décision désignant la législation espagnole. Si une couverture étrangère est invoquée, l’UGE demande un certificat couvrant expressément le travail à distance depuis l’Espagne ; une simple demande ne suffit pas (liste de contrôle de l’UGE pour les titulaires).
- Inscriptions espagnoles : le formulaire 036 déposé et la preuve d’inscription au RETA si l’activité a déjà commencé et que ces inscriptions s’appliquent ; à défaut, des documents montrant la séquence conforme prévue.
- Conditions à maintenir : des preuves actuelles des ressources, de la couverture et de toute autre condition d’admission affectée par le changement. N’ajoutez des documents prouvant le lien familial que si une demande familiale ou un changement de condition familiale est réellement en jeu. Toute demande ou modification concernant la famille est distincte ; aucune durée ni issue équivalente ne découle automatiquement de la décision relative au titulaire.
La règle des 20 % d’activité professionnelle en Espagne
Un titulaire dont l’autorisation repose sur une activité professionnelle ne peut travailler pour une entreprise située en Espagne que si ce travail ne dépasse pas 20 % de son activité professionnelle totale. L’UGE ajoute que la relation professionnelle étrangère qui remplit les conditions doit se poursuivre et que la relation espagnole doit rester professionnelle, jamais salariée (Ley 14/2013, article 74 bis ; FAQ de l’UGE).
N’inventez pas le dénominateur. La loi et la FAQ de l’UGE citées ne précisent pas si l’« activité professionnelle totale » se mesure en chiffre d’affaires, en heures, en jours, en factures, en clients ou selon un autre critère, ni sur quelle période. Avant d’accepter des clients espagnols, obtenez par écrit une méthode de calcul adaptée à votre situation et tenez des registres cohérents qui l’étayent. La règle n’autorise pas un emploi salarié en Espagne à hauteur de 20 %.
Calendrier par événement
| Événement | Action liée à cet événement |
|---|---|
| Examen de l’autorisation et expiration | Vérifiez la date d’expiration légale de l’autorisation ; ne supposez pas que la modification la change. |
| L’emploi prend fin ou change de manière substantielle | Consignez la date d’effet, informez l’émetteur de l’A1 et conservez la preuve de cessation. |
| La relation professionnelle se noue | Consignez la date du contrat, la date d’effet, les cocontractants et les conditions du travail à distance ; préparez les justificatifs pour l’UGE. |
| Les faits couverts par l’A1 ne correspondent plus à la réalité | Demandez une nouvelle détermination de la législation applicable ; n’utilisez pas l’A1 de salarié comme preuve d’une activité indépendante. |
| Avant le début de l’activité ou des opérations | Déposez le formulaire 036 lorsqu’il est requis et inscrivez-vous au RETA si la législation espagnole s’applique ; lorsque l’AEAT et le RETA sont tous deux requis, leurs dates d’effet devraient coïncider (guide Importass). |
| Les conditions de l’autorisation changent | Communiquez le changement à l’UGE dans les 30 jours suivant l’événement réel, par la voie électronique en vigueur. |
| L’UGE rend une décision ou donne une instruction | Consignez sa portée, ses conditions et sa date ; ajustez la séquence prévue sans présumer d’une nouvelle période de validité. |
| Après le dépôt et le démarrage | Conservez les accusés de réception, décisions, contrats, factures et registres attestant la poursuite de l’activité professionnelle étrangère et, le cas échéant, le pourcentage réalisé avec des clients espagnols. |
Si le changement a déjà eu lieu, ne fabriquez pas une nouvelle date. Documentez la chronologie réelle, déposez si possible la communication à l’UGE dans le délai légal restant et régularisez toute démarche auprès de l’AEAT ou du RETA qui était déjà requise.
Erreurs courantes
- Considérer l’A1 comme une autorisation d’immigration ou une inscription fiscale.
- Affirmer que l’ancien A1 est automatiquement devenu invalide, au lieu de signaler les faits nouveaux et d’obtenir une nouvelle détermination.
- Supposer que l’ancien A1 de salarié prouve une nouvelle situation d’indépendant.
- Qualifier la démarche auprès de l’UGE de renouvellement ordinaire ou promettre une nouvelle période de validité.
- Rebaptiser un emploi salarié en activité indépendante sans modifier la relation de travail réelle.
- Commencer l’activité avant que le formulaire 036 et l’éventuelle inscription requise au RETA aient pris effet, ou sans avoir d’abord confirmé la manière dont l’UGE souhaite que le changement de conditions lui soit transmis et justifié.
- Utiliser le formulaire 037, obsolète, au lieu de passer par le formulaire 036 actuel.
- Appliquer la règle européenne relative à l’activité dans plusieurs États au seul motif qu’un client ou un employeur est étranger.
- Considérer la convention d’un pays avec l’Espagne comme la preuve que cette convention couvre le travail à distance en indépendant.
- Calculer le plafond applicable aux clients espagnols avec un dénominateur non étayé.
- Supposer qu’un contrat client long ou à durée indéterminée garantit une quelconque durée d’autorisation.
- Traiter le régime Beckham comme un point secondaire. Si vous bénéficiez du régime fiscal spécial espagnol des travailleurs impatriés, arrêtez-vous et obtenez un conseil fiscal avant de modifier l’activité ; ne déduisez ni son maintien ni son exclusion du seul statut DNV (synthèse de l’AEAT).
Pour la procédure ordinaire d’inscription en Espagne une fois la voie arrêtée, consultez comment s’inscrire comme autónomo en Espagne.
Questions fréquentes
Mon A1 de salarié reste-t-il valable une fois que je deviens indépendant ?
Ne le considérez pas comme une preuve de votre nouvelle situation. Il ne devient pas automatiquement invalide du seul fait que votre situation change, mais le fondement salarié ne correspond plus à une véritable activité indépendante. Informez l’organisme émetteur et obtenez une nouvelle décision sur la législation applicable ; c’est l’émetteur qui décide si l’ancien document doit être retiré ou remplacé.
S’agit-il d’un renouvellement du DNV ou d’une modification des conditions ?
Il s’agit d’une modification/communication des conditions, traitée au moyen des documents actuels de l’UGE dont l’intitulé vise les demandes initiales. Ce n’est pas un renouvellement ordinaire, et la voie de dépôt ne garantit pas en elle-même une nouvelle autorisation et ne modifie pas la date d’expiration actuelle.
Ai-je 30 jours avant et après le changement ?
Non. La règle légale impose de communiquer à l’UGE un changement affectant les conditions de l’autorisation dans les 30 jours suivant sa survenance. Il n’existe pas de fenêtre officielle symétrique de 30 jours avant et 30 jours après.
Puis-je commencer à facturer avant d’avoir terminé les démarches auprès de l’UGE, de l’AEAT et du RETA ?
Ne partez pas de ce principe. Dans la branche espagnole, joignez au dossier UGE un engagement d’inscription au RETA ; une fois l’autorisation obtenue, inscrivez-vous au RETA avant de commencer l’activité. Le formulaire 036, lorsqu’il est requis, doit également prendre effet avant le début de l’activité ou des opérations. L’obligation de communication à l’UGE conserve son propre délai de 30 jours après le changement affectant les conditions de l’autorisation. Si vous avez déjà commencé, déclarez la date réelle et régularisez rapidement toute démarche en retard.
Puis-je conserver un emploi salarié et travailler en freelance en même temps ?
Pas sans confirmation propre à votre cas. Les règles européennes de sécurité sociale peuvent couvrir certaines situations mixtes ou impliquant plusieurs États, mais les documents relatifs au DNV décrivent l’emploi salarié et l’activité professionnelle comme des scénarios distincts et n’autorisent pas clairement toutes les formules hybrides dans un dossier inchangé. Demandez à l’UGE et à l’institution de sécurité sociale compétente de trancher en fonction de la répartition physique réelle de votre travail.
Les titulaires du DNV exerçant en indépendant peuvent-ils travailler avec des clients espagnols ?
Oui, mais uniquement dans le cadre d’une activité professionnelle, en maintenant la relation professionnelle étrangère qui remplit les conditions, et dans la limite de 20 % de l’activité professionnelle totale. La loi et la FAQ de l’UGE citées ne définissent ni le dénominateur ni la période de mesure ; obtenez et documentez donc une méthode propre à votre cas avant d’accepter du travail en Espagne.
Un contrat client à durée indéterminée garantit-il une autorisation de trois ans ?
Non. La loi prévoit que l’autorisation de résidence est valable pour la durée demandée, dans la limite de trois ans ; un contrat à durée indéterminée ne garantit pas cette durée (Ley 14/2013, article 74 quinquies). Une modification en cours de validité ne fait pas non plus repartir automatiquement la période de validité.
Le passage au statut d’autónomo met-il automatiquement fin au régime Beckham ?
Ne présumez ni l’un ni l’autre résultat. Ce régime fiscal obéit à ses propres conditions, distinctes de l’UGE, de l’A1, de l’inscription au recensement de l’AEAT et du RETA. Arrêtez-vous et faites-vous conseiller sur l’activité envisagée avant d’effectuer le changement.
Prochaine étape
Une fois la voie confirmée en matière d’immigration et de sécurité sociale, vous pouvez vous inscrire comme autónomo en ligne. Le service d’inscription constitue l’étape de mise en œuvre ; il ne remplace pas la décision de l’UGE ni celle relative à la législation applicable.