


Espagne · Agencia Tributaria · Impôt sur le revenu des non-résidents
Impôt des non-résidents en Espagne pour les propriétaires — nous déposons votre Modelo 210
Les non-résidents propriétaires d'un bien en Espagne déposent chaque année un Modelo 210 — même lorsque le logement reste vide et ne rapporte aucun loyer. Nous déterminons quelles déclarations votre année exige, calculons l'impôt gratuitement pour que vous voyiez d'abord le montant exact, et déposons chaque déclaration auprès de l'Agencia Tributaria pour vous — dans votre langue, sans certificat numérique personnel.
- Depuis 2013
- Plus de 17 000 clients
- 2 836 avis Trustpilot
 Agencia Tributaria Colaborador social
- Gratuit — nos honoraires couvrent le dépôt
- Revenus imputés · Revenus locatifs · Plus-values
- 19 % UE/EEE · 24 % autres pays
- Ni certificat numérique, ni banque espagnole
Ce que disent nos clients
Trois choses à savoir avant de déposer
Quel Modelo 210 vous faut-il ?
Partez de l’utilisation de chaque bien pendant l’année. La plupart des propriétaires relèvent des trois premiers cas ; les trois autres déterminent le nombre de déclarations à déposer.
Le bien était vide, ou vous l’avez utilisé vous-même
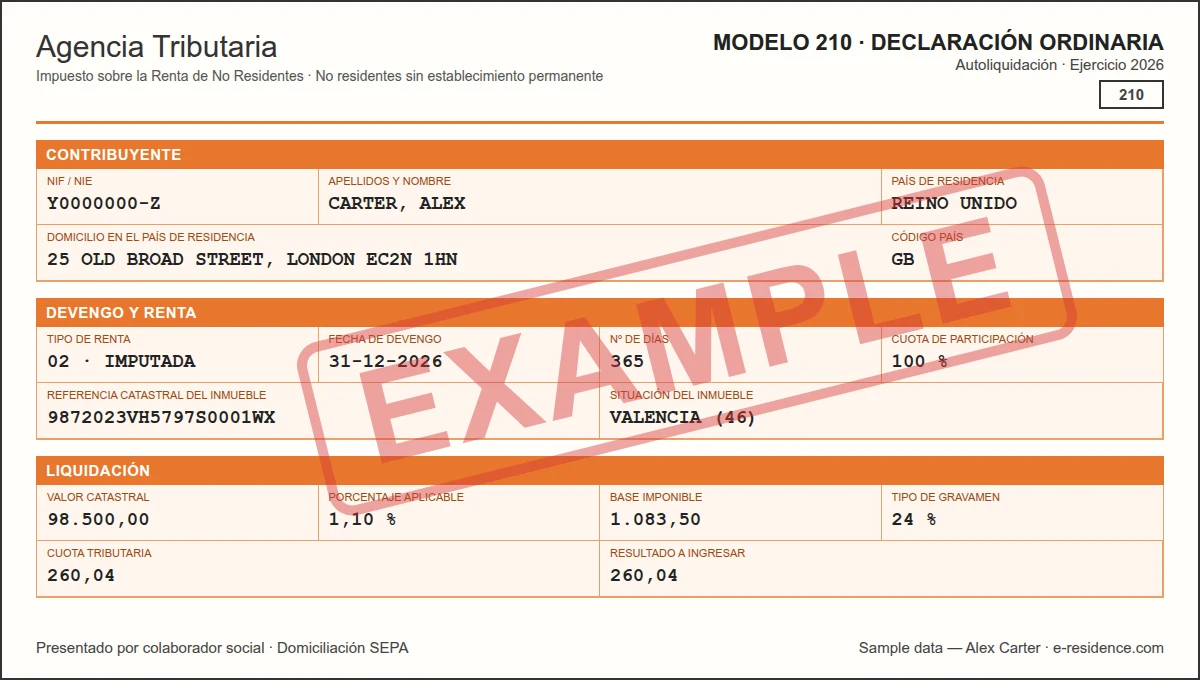
Vous déclarez des revenus imputés (renta imputada) : un revenu fictif que l’Agencia Tributaria déduit de la valeur cadastrale, même si vous n’avez pas mis les pieds en Espagne cette année-là. Il est calculé au prorata du nombre de jours où le bien était à votre disposition.
Vous l’avez loué
Vous déclarez les revenus locatifs de l’année civile — location courte comme longue durée — dans une déclaration annuelle ou période par période. Les résidents de l’UE/EEE déduisent les frais liés à la location ; les autres propriétaires sont imposés sur le loyer brut. Les jours sans location nécessitent toujours une déclaration de revenus imputés.
Vous l’avez vendu
Vous déclarez la plus-value. L’acheteur retient 3 % du prix et les verse à l’Agencia Tributaria pour votre compte avec le Modelo 211 ; votre Modelo 210 règle le montant réel, avec remboursement ou solde à payer. Les mois précédant la vente nécessitent toujours leur propre déclaration.
Plus d’une référence cadastrale
Un garage, un débarras ou une parcelle séparée ayant sa propre referencia catastral est un bien à part entière pour l’Agencia Tributaria — et fait l’objet de son propre Modelo 210, même s’il appartient au même propriétaire et se trouve dans le même immeuble.
Vous êtes copropriétaire du bien
Chaque propriétaire dépose sa propre déclaration pour sa quote-part des revenus, des dépenses et du bien. Deux propriétaires, deux déclarations — pour chaque situation qui concerne le bien.
Autres revenus de source espagnole
Les intérêts, dividendes et revenus similaires de source espagnole peuvent aussi exiger un Modelo 210 — sauf si l’impôt espagnol a déjà été retenu à la source, auquel cas il n’y a rien de plus à déposer.
Le calcul de l’impôt est gratuit — vous ne payez que le dépôt
Ce que vous payez
Les mêmes lignes que vous verrez au paiement : le calcul de l'impôt ne coûte rien, et le prix de la déclaration dépend de son type et du nombre de propriétaires.
- Calcul de l'impôt Gratuit
Nous calculons l'impôt de chaque déclaration que votre année exige et vous montrons le montant exact avant tout dépôt.
- Revenus imputés €99 1 propriétaire
Déclaration annuelle pour un bien resté vide ou gardé pour votre propre usage.
2 propriétaires €1793 propriétaires €2594 propriétaires €339
- Revenus locatifs €149 1 propriétaire
Déclaration annuelle pour les locations saisonnières et de longue durée, avec déduction des dépenses lorsque la loi le permet.
2 propriétaires €2793 propriétaires €4094 propriétaires €539
- Plus-values €299 1 propriétaire
Déclaration ponctuelle lors de la vente d'un bien, y compris la demande de remboursement de l'excédent de la retenue de 3 % de l'acheteur.
2 propriétaires €3793 propriétaires €4594 propriétaires €539
- Garage ou débarras Supplément +€99
Par lot doté de sa propre référence cadastrale, déclaré dans sa propre déclaration avec le bien principal.
Inclus dans chaque dépôt
- Dépôt auprès de l'Agencia Tributaria et récépissé officiel en PDF
- Ni certificat numérique ni Cl@ve personnels — nous déposons en tant que collaborateur agréé
- Des instructions de paiement qui fonctionnent sans compte bancaire espagnol
- Des rappels d'échéance pour vos prochaines déclarations annuelles
- Les données de votre bien et des propriétaires conservées pour l'année suivante
- Un accompagnement dans votre langue, de la première question à la déclaration déposée
Taux et échéances en un coup d’œil
Ce que chaque déclaration impose, à quel taux et quand elle se dépose. Les périodes sont celles qui s’appliquent à partir de l’année fiscale 2026 — les premières déclarations concernées se déposent en 2027.
| Situation | Ce que vous déclarez | Base imposable et taux | Période de dépôt |
|---|---|---|---|
| Vide, ou utilisé par vous | Revenus imputés, au prorata des jours | 2 % de la valeur cadastrale (1,1 % si la valeur a été révisée au cours des dix dernières années), imposés à 19 % pour les résidents de l'UE/EEE ou à 24 % pour tous les autres | Du 1er avril au 31 décembre de l'année suivante (prélèvement jusqu'au 23 décembre) |
| Loué | Les revenus locatifs de l'année civile, dans une déclaration annuelle ou période par période | Loyer net pour les résidents de l'UE/EEE, loyer brut pour tous les autres, à 19 % ou 24 % | Impôt à payer : du 1er au 20 avril de l'année suivante · Résultat nul : du 1er au 20 janvier · Remboursement : à partir du 1er février |
| Vendu | La plus-value, déduction faite des 3 % retenus par l'acheteur | Plus-value imposée à 19 %, quel que soit votre pays de résidence | Trois mois après le délai d'un mois de l'acheteur pour le Modelo 211 — environ quatre mois après la vente |
| Intérêts, dividendes, autres revenus | Chaque type de revenu, sauf si l'impôt espagnol a été retenu à la source | En général 19 % | Trimestriel : les 20 premiers jours d'avril, juillet, octobre et janvier |
Ce qui change pour l'année fiscale 2026
Ces périodes ont été introduites par l’Orden HAC/623/2026. Les revenus imputés de 2025 suivent encore l’ancienne règle et peuvent être déclarés à tout moment en 2026. À partir du 1er janvier 2027, le formulaire lui-même change aussi : il intègre une annexe pour les dépenses locatives et des champs pour le nombre de jours et votre quote-part de propriété. Le calendrier officiel est publié par l’Agencia Tributaria.
Des données de votre bien à la déclaration déposée
Julia vit en Allemagne, loue son appartement à Valence dix mois par an et a vendu en juin un garage doté de sa propre référence cadastrale. Voici comment se déroule son année.
- Elle commande et nous indique comment chaque bien a été utilisé
- Nous calculons gratuitement l’impôt des quatre déclarations
- Elle valide les montants avant tout dépôt
- Nous déposons chaque déclaration et lui envoyons les récépissés
Les revenus locatifs des dix mois où l’appartement était loué. Les revenus imputés de l’appartement pour les deux mois où elle l’a occupé elle-même. Les revenus imputés du garage du 1er janvier au jour de sa vente. Et la plus-value sur le garage, déclarée dans la période qui suit le Modelo 211 de l’acheteur. Rien d’inhabituel dans son année — et pourtant cela fait quatre déclarations distinctes, chacune avec sa propre échéance.
Là où les propriétaires se trompent
La plupart des problèmes de Modelo 210 ne tiennent pas aux chiffres. Ils viennent d’une seule déclaration déposée quand l’année en exigeait plusieurs, ou de l’idée qu’un autre impôt la couvrait déjà.
- Déposer une seule déclaration quand plusieurs s’appliquent — louer une partie de l’année laisse les autres jours à déclarer en revenus imputés.
- Confondre revenus locatifs et revenus imputés. Ce sont des déclarations différentes, avec des périodes différentes, même si toutes deux utilisent le Modelo 210.
- Croire que la vente est la seule obligation de l’année. Les mois précédant la vente nécessitent toujours leur propre déclaration.
- Regrouper tous les biens dans un seul dépôt. Chaque référence cadastrale, et chaque copropriétaire, a besoin du sien.
- Prendre le prélèvement de l’IBI pour la preuve que l’impôt espagnol est réglé. L’avis de la mairie ne dit rien de votre déclaration d’impôt sur le revenu.
La confiance de ceux qui s'installent ailleurs dans l'UE
E-Residence gère depuis 2013 les démarches de numéros fiscaux et d'expatriation dans l'UE — voici ce qu'en disent nos clients.
Questions fréquentes
Comment déposer le Modelo 210 en ligne ?
Vous nous indiquez comment chaque bien a été utilisé pendant l'année et nous envoyez les documents demandés ; notre équipe détermine quelles déclarations s'appliquent, calcule l'impôt et vous le montre avant tout dépôt. Dès votre confirmation, nous déposons chaque déclaration auprès de l'Agencia Tributaria en tant que collaborateur agréé, avec notre propre certificat numérique, et vous envoyons le récépissé officiel.
De quoi avez-vous besoin pour déposer mon Modelo 210 ?
Votre NIE, votre passeport et le dernier avis d'IBI de chaque bien — il indique la valeur cadastrale et la référence cadastrale —, ainsi que la date d'achat et votre quote-part de propriété. Pour les revenus locatifs, il nous faut aussi les loyers de l'année, d'après les contrats ou les relevés des plateformes, et, si vous résidez dans l'UE ou l'EEE, les dépenses correspondantes. Pour une vente, il nous faut les actes d'achat et de vente, les frais des deux et le Modelo 211 de l'acheteur.
Quelle est la date limite du Modelo 210 ?
Cela dépend de la déclaration. À partir de l'année fiscale 2026 (Orden HAC/623/2026), les revenus imputés se déclarent du 1er avril au 31 décembre de l'année suivante, et les revenus locatifs avec impôt à payer du 1er au 20 avril de l'année suivante. Les revenus imputés de 2025 peuvent encore être déclarés à tout moment en 2026. Une plus-value de cession se déclare dans les trois mois qui suivent le mois dont dispose l'acheteur pour déposer le Modelo 211 — soit environ quatre mois après la vente.
Puis-je déposer et payer le Modelo 210 depuis l'étranger ?
Oui. Le dépôt se fait en ligne, vous n'avez donc jamais à vous rendre en Espagne, et aucun compte bancaire espagnol n'est nécessaire pour payer. Depuis février 2024, l'Agencia Tributaria accepte le prélèvement sur des comptes de tout pays de la zone SEPA — dont l'UE, le Royaume-Uni, la Suisse et la Norvège —, ainsi que le paiement par carte ou un virement depuis l'étranger avec un identifiant de paiement. Nous vous envoyons les instructions de paiement adaptées à votre cas.
Qu'est-ce que le Modelo 210 ?
Le Modelo 210 est le formulaire d'autoliquidation de l'Agencia Tributaria pour l'Impuesto sobre la Renta de No Residentes (IRNR) — l'impôt sur le revenu payé par les personnes qui ne sont pas résidentes fiscales en Espagne sur les revenus de source espagnole. Les propriétaires non résidents l'utilisent pour déclarer les revenus imputés d'un logement gardé pour leur propre usage, les revenus de sa location et la plus-value lors de sa vente.
Dois-je déposer le Modelo 210 si mon bien est resté vide toute l'année ?
Oui. Un bien qui reste à votre disposition et n'est pas loué est considéré par l'Agencia Tributaria comme produisant un revenu fictif — la renta imputada —, que vous y ayez passé l'été ou ne l'ayez jamais visité. Il est calculé à partir de la valeur cadastrale et déclaré une fois par an, au prorata, hors jours où le bien était loué ou ne vous appartenait pas encore.
Existe-t-il une version française ou anglaise du Modelo 210 ?
Non. Il n'existe pas de Modelo 210 officiel en français ou en anglais à télécharger et remplir : la déclaration se remplit dans le système de l'Agencia Tributaria, en espagnol, et son dépôt en ligne exige un certificat numérique espagnol ou Cl@ve. C'est précisément ce dont nous nous chargeons — vous échangez avec nous dans votre langue, et nous remplissons et déposons la déclaration espagnole.
Je paie déjà l'IBI. Dois-je quand même déposer le Modelo 210 ?
Oui. L'IBI est l'impôt foncier local : la mairie vous le facture, généralement par prélèvement, et vous le devez du simple fait d'être propriétaire. Le Modelo 210 est la déclaration nationale d'impôt sur le revenu des non-résidents, et personne ne vous la facture — vous ou votre représentant devez la calculer, la déposer et la payer. Payer l'un ne remplace pas l'autre.
Quel taux d'imposition les non-résidents paient-ils sur le Modelo 210 ?
Le taux général est de 19 % pour les résidents d'un pays de l'UE ou de l'EEE pratiquant l'échange d'informations fiscales et de 24 % pour les résidents de tout autre pays — le Royaume-Uni fait partie du groupe à 24 % depuis le Brexit. Les plus-values de cession sont imposées à 19 % pour tous.
Puis-je déduire des dépenses de mes revenus locatifs ?
Si vous résidez dans un pays de l'UE ou de l'EEE, oui : les frais directement liés à la location — IBI, charges de copropriété, assurance, réparations, intérêts d'emprunt, frais d'agence, amortissement — sont déductibles pour la période de location, et vous êtes imposé sur le montant net. Les résidents d'autres pays, Royaume-Uni compris, sont actuellement imposés sur le loyer brut, sans déduction.
Le calcul de l'impôt est-il vraiment gratuit ?
Oui. Le calcul de l'impôt de chaque déclaration que votre année exige est inclus sans frais, et vous voyez les montants exacts avant tout dépôt. Nos honoraires couvrent la préparation et le dépôt des déclarations.
Vos honoraires incluent-ils l'impôt que je dois à l'Agencia Tributaria ?
Non. Nos honoraires couvrent l'analyse, la préparation et le dépôt de vos déclarations. L'impôt lui-même est dû à l'Agencia Tributaria et lui est payé directement, et vous voyez les deux montants séparément avant que nous déposions.
Comment savoir que mon Modelo 210 a été déposé ?
Vous recevez le récépissé officiel émis par l'Agencia Tributaria pour chaque déclaration déposée, avec une copie de la déclaration elle-même, au format PDF. Conservez-les : ils constituent votre preuve de dépôt, et vous en aurez besoin lors de la vente du bien.
Que se passe-t-il si je n'ai jamais déposé de Modelo 210 ?
L'obligation ne disparaît pas : l'Agencia Tributaria peut réclamer les quatre dernières années. Déposer en retard de votre propre initiative entraîne une majoration qui augmente à chaque mois de retard, plus des intérêts au-delà d'un an ; si l'Agencia Tributaria vous relance la première, une sanction s'y ajoute. Les années non déclarées ressortent aussi au moment de la vente. Régulariser spontanément reste toujours la solution la moins coûteuse, et nous pouvons déposer les années manquantes pour vous.
Et si je suis copropriétaire du bien avec quelqu'un d'autre ?
Chaque copropriétaire dépose son propre Modelo 210 pour sa quote-part — un couple propriétaire d'un appartement à parts égales dépose deux déclarations par situation, pas une. Nous les préparons toutes dans la même commande, et le prix par déclaration baisse à chaque copropriétaire supplémentaire.
Un garage ou un débarras nécessite-t-il son propre Modelo 210 ?
Oui, s'il possède sa propre référence cadastrale (referencia catastral) et son propre avis d'IBI — l'Agencia Tributaria le traite comme un bien distinct. Nous le déposons avec le bien principal moyennant un supplément fixe.
J'ai vendu mon bien. Que devient la retenue de 3 % de l'acheteur ?
L'acheteur retient 3 % du prix et les verse à l'Agencia Tributaria pour votre compte avec le Modelo 211. Votre propre Modelo 210 déclare ensuite la plus-value réelle à 19 % : si l'impôt dû est inférieur aux 3 % retenus, vous demandez le remboursement de la différence ; s'il est supérieur, vous payez le solde. Les mois précédant la vente nécessitent toujours leur propre déclaration de revenus imputés ou locatifs.
E-Residence a-t-il un lien avec l'e-Residency estonienne ?
Non. E-Residence n'a aucun lien avec le programme e-Residency de l'Estonie. Nous sommes une société de services fiscaux et comptables qui accompagne les non-résidents en Espagne, au Portugal et en Italie — numéros fiscaux, déclarations d'impôts et documents liés à l'expatriation. L'e-Residency estonienne est un service différent — une identité numérique permettant aux non-Estoniens de créer une société de l'UE en Estonie, disponible sur e-resident.gov.ee.
Services associés et guides
Toutes les déclarations que votre année exige, calculées gratuitement et déposées pour vous
Communiquez-nous les données de votre bien : notre équipe détermine quelles déclarations s’appliquent, calcule l’impôt et dépose chacune d’elles auprès de l’Agencia Tributaria.
Déposer votre Modelo 210- Indiquez-nous comment chaque bien a été utilisé cette année
- Recevez le calcul gratuit de chaque déclaration
- Validez les montants : nous déposons et vous envoyons les récépissés
Relecture et sources
Relu par: E-Residence Team · Dernière mise à jour:
Ces informations sont fournies à titre indicatif sur la déclaration espagnole d’impôt sur le revenu des non-résidents et ne constituent pas un conseil juridique ou fiscal. Les taux, bases, périodes de dépôt et modes de paiement reflètent les règles de l’Agencia Tributaria en octobre 2026, y compris les changements introduits par l’Orden HAC/623/2026 à partir de l’année fiscale 2026. Pour les situations particulières, consultez un fiscaliste espagnol qualifié.
Sources officielles
- Agencia Tributaria — Impuesto sobre la Renta de No Residentes sin establecimiento permanente: modelo y plazo de declaración (sede.agenciatributaria.gob.es)
- Agencia Tributaria — Formas de presentación y pago del modelo 210 (sede.agenciatributaria.gob.es)
- Agencia Tributaria — Nota sobre las modificaciones en los plazos de presentación del modelo 210, Orden HAC/623/2026