


Hiszpania · Agencia Tributaria · Podatek dochodowy nierezydentów
Podatek nierezydenta w Hiszpanii dla właścicieli nieruchomości — składamy Modelo 210 w imieniu właściciela
Nierezydenci, którzy mają nieruchomość w Hiszpanii, co roku składają Modelo 210 — nawet jeśli dom stoi pusty i nie przynosi czynszu. Ustalamy, których zeznań wymaga Twój rok, bezpłatnie obliczamy podatek, żebyś najpierw zobaczył dokładną kwotę, i składamy za Ciebie każde zeznanie w Agencia Tributaria — w Twoim języku, bez własnego certyfikatu cyfrowego.
- Od 2013 roku
- 17 000+ klientów
- 2836 opinii na Trustpilocie
 Agencia Tributaria Colaborador social
- Bezpłatne — nasze wynagrodzenie obejmuje złożenie
- Dochód przypisany · Dochód z najmu · Zysk kapitałowy
- 19 % UE/EOG · 24 % inne kraje
- Bez certyfikatu cyfrowego, bez hiszpańskiego banku
Co mówią klienci
Trzy rzeczy, które warto wiedzieć przed złożeniem
Którego Modelo 210 potrzebujesz?
Zacznij od tego, jak w ciągu roku była wykorzystywana każda nieruchomość. Większość właścicieli mieści się w pierwszych trzech przypadkach; pozostałe trzy decydują o liczbie zeznań.
Nieruchomość stała pusta lub korzystałeś z niej sam
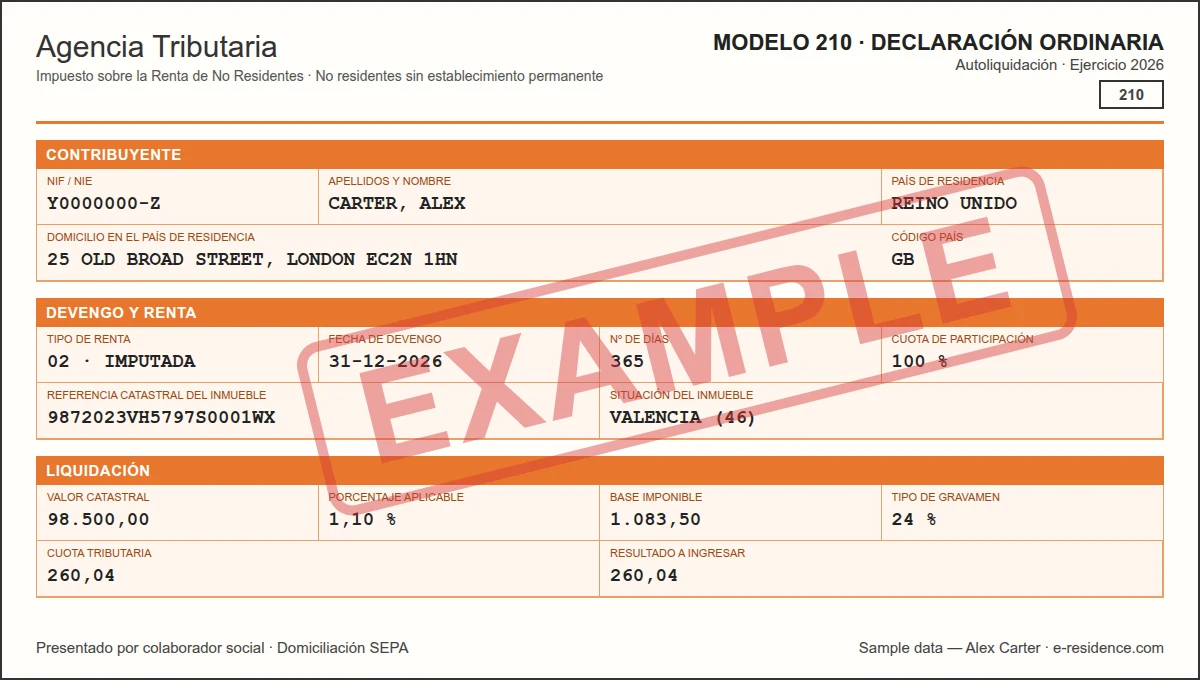
Zgłaszasz dochód przypisany (renta imputada): hipotetyczny dochód, który Agencia Tributaria zakłada na podstawie wartości katastralnej, nawet jeśli w danym roku nie postawiłeś stopy w Hiszpanii. Liczy się go proporcjonalnie do liczby dni, w których nieruchomość była do Twojej dyspozycji.
Wynajmowałeś ją
Zgłaszasz dochód z najmu za rok kalendarzowy — zarówno przy najmie krótko-, jak i długoterminowym — w jednym rocznym zeznaniu albo okres po okresie. Rezydenci UE/EOG odliczają koszty związane z najmem; pozostali właściciele są opodatkowani od czynszu brutto. Dni, w których nieruchomość nie była wynajmowana, nadal wymagają zeznania z dochodu przypisanego.
Sprzedałeś ją
Zgłaszasz zysk kapitałowy. Kupujący zatrzymuje 3 % ceny i wpłaca je w Twoim imieniu do Agencia Tributaria za pomocą Modelo 211; Twój Modelo 210 rozlicza rzeczywistą kwotę — zwrot albo dopłatę. Miesiące przed sprzedażą nadal wymagają własnego zeznania.
Więcej niż jeden numer katastralny
Garaż, komórka lokatorska lub osobna działka z własną referencia catastral to dla Agencia Tributaria odrębna nieruchomość — i wymaga własnego Modelo 210, nawet jeśli należy do tego samego właściciela i znajduje się w tym samym budynku.
Jesteś współwłaścicielem nieruchomości
Każdy właściciel składa własne zeznanie za swój udział w dochodach, kosztach i nieruchomości. Dwóch właścicieli, dwa zeznania — dla każdej sytuacji dotyczącej nieruchomości.
Inne dochody ze źródeł hiszpańskich
Odsetki, dywidendy i podobne dochody powstające w Hiszpanii również mogą wymagać Modelo 210 — chyba że hiszpański podatek został już pobrany u źródła; wtedy nic więcej się nie składa.
Obliczenie podatku jest bezpłatne — płacisz tylko za złożenie
Co płacisz
Te same pozycje, które zobaczysz przy zamówieniu: obliczenie podatku nic nie kosztuje, a cena zeznania zależy od jego rodzaju i liczby właścicieli.
- Obliczenie podatku Bezpłatnie
Obliczamy podatek dla każdego zeznania, którego wymaga Twój rok, i pokazujemy Ci dokładną kwotę, zanim cokolwiek zostanie złożone.
- Dochód przypisany 99 € 1 właściciel
Roczne zeznanie dla nieruchomości, która stała pusta lub była utrzymywana na własny użytek.
2 właścicieli 179 €3 właścicieli 259 €4 właścicieli 339 €
- Dochód z najmu 149 € 1 właściciel
Roczne zeznanie dla najmu wakacyjnego i długoterminowego, z odliczeniem kosztów tam, gdzie pozwala na to prawo.
2 właścicieli 279 €3 właścicieli 409 €4 właścicieli 539 €
- Zysk kapitałowy 299 € 1 właściciel
Jednorazowe zeznanie przy sprzedaży nieruchomości, wraz z wnioskiem o zwrot nadwyżki 3-procentowego potrącenia kupującego.
2 właścicieli 379 €3 właścicieli 459 €4 właścicieli 539 €
- Garaż lub komórka lokatorska Dopłata +99 €
Za każdą jednostkę z własnym numerem katastralnym, zgłaszaną we własnym zeznaniu razem z główną nieruchomością.
W cenie każdego złożenia
- Złożenie w Agencia Tributaria i oficjalne potwierdzenie w PDF
- Bez własnego certyfikatu cyfrowego czy Cl@ve — składamy jako zarejestrowany współpracownik
- Instrukcje płatności działające bez hiszpańskiego konta bankowego
- Przypomnienia o terminach kolejnych rocznych zeznań
- Dane nieruchomości i właścicieli zachowane na następny rok
- Wsparcie w Twoim języku — od pierwszego pytania po złożone zeznanie
Stawki i terminy w skrócie
Co opodatkowuje każde zeznanie, według jakiej stawki i kiedy się je składa. Terminy obowiązują od roku podatkowego 2026 — pierwsze zeznania według nich składa się w 2027 roku.
| Sytuacja | Co zgłaszasz | Podstawa i stawka | Termin złożenia |
|---|---|---|---|
| Pusta lub używana przez Ciebie | Dochód przypisany, proporcjonalnie do dni | 2 % wartości katastralnej (1,1 %, jeśli wartość zaktualizowano w ciągu ostatnich dziesięciu lat), opodatkowane stawką 19 % dla rezydentów UE/EOG lub 24 % dla pozostałych | 1 kwietnia – 31 grudnia roku następnego (polecenie zapłaty do 23 grudnia) |
| Wynajmowana | Dochód z najmu za rok kalendarzowy, w jednym rocznym zeznaniu albo okres po okresie | Czynsz netto dla rezydentów UE/EOG, czynsz brutto dla pozostałych, według stawki 19 % lub 24 % | Podatek do zapłaty: 1–20 kwietnia roku następnego · Wynik zerowy: 1–20 stycznia · Zwrot: od 1 lutego |
| Sprzedana | Zysk kapitałowy, pomniejszony o 3 % zatrzymane przez kupującego | Zysk opodatkowany stawką 19 %, niezależnie od kraju rezydencji | Trzy miesiące po miesięcznym terminie kupującego na Modelo 211 — około czterech miesięcy od sprzedaży |
| Odsetki, dywidendy, inne dochody | Każdy rodzaj dochodu, chyba że hiszpański podatek pobrano u źródła | Zasadniczo 19 % | Kwartalnie: pierwsze 20 dni kwietnia, lipca, października i stycznia |
Co się zmieniło od roku podatkowego 2026
Te terminy wprowadziło Orden HAC/623/2026. Dochód przypisany za 2025 rok nadal podlega dawnej zasadzie i można go zgłosić w dowolnym momencie 2026 roku. Od 1 stycznia 2027 roku zmienia się też sam formularz: zyskuje załącznik dotyczący kosztów najmu oraz pola na liczbę dni i Twój udział we własności. Oficjalny kalendarz publikuje Agencia Tributaria.
Od danych nieruchomości do złożonego zeznania
Julia mieszka w Niemczech, przez dziesięć miesięcy w roku wynajmuje swoje mieszkanie w Walencji, a w czerwcu sprzedała garaż z własnym numerem katastralnym. Jej rok wygląda tak.
- Składa zamówienie i mówi nam, jak wykorzystywała każdą nieruchomość
- Obliczamy podatek dla wszystkich czterech zeznań — bezpłatnie
- Zatwierdza kwoty, zanim cokolwiek zostanie złożone
- Składamy każde zeznanie i przesyłamy jej potwierdzenia
Dochód z najmu za dziesięć miesięcy, w których mieszkanie było wynajmowane. Dochód przypisany z mieszkania za dwa miesiące, w których korzystała z niego sama. Dochód przypisany z garażu od 1 stycznia do dnia sprzedaży. I zysk kapitałowy ze sprzedaży garażu, zgłoszony w terminie po Modelo 211 kupującego. W jej roku nie ma nic nietypowego — a mimo to składają się na niego cztery osobne zeznania, każde z własnym terminem.
Gdzie właściciele popełniają błędy
Większość problemów z Modelo 210 nie dotyczy liczb. Wynikają one ze złożenia jednego zeznania, gdy rok wymagał kilku, albo z założenia, że inny podatek już to załatwił.
- Złożenie jednego zeznania, gdy ma zastosowanie kilka — najem przez część roku nadal zostawia pozostałe dni do zgłoszenia jako dochód przypisany.
- Traktowanie dochodu z najmu i dochodu przypisanego jako jednego. To różne zeznania z różnymi terminami, choć oba korzystają z Modelo 210.
- Założenie, że sprzedaż to jedyny obowiązek w danym roku. Miesiące przed sprzedażą nadal wymagają własnego zeznania.
- Ujęcie wszystkich nieruchomości w jednym zeznaniu. Każdy numer katastralny i każdy współwłaściciel wymaga własnego.
- Uznanie polecenia zapłaty IBI za dowód, że hiszpański podatek jest załatwiony. Rachunek z urzędu gminy nie mówi nic o Twoim zeznaniu w podatku dochodowym.
Zaufali nam ludzie przeprowadzający się po całej UE
E-Residence od 2013 roku zajmuje się unijnymi numerami podatkowymi i dokumentami relokacyjnymi — oto co mówią o tym klienci.
Najczęstsze pytania
Jak złożyć Modelo 210 online?
Mówisz nam, jak w ciągu roku była wykorzystywana każda nieruchomość, i przesyłasz dokumenty, o które prosimy; nasz zespół ustala, które zeznania mają zastosowanie, oblicza podatek i pokazuje Ci go, zanim cokolwiek zostanie złożone. Po Twoim potwierdzeniu składamy każde zeznanie w Agencia Tributaria jako zarejestrowany współpracownik (colaborador social), naszym własnym certyfikatem cyfrowym, i przesyłamy Ci oficjalne potwierdzenie.
Czego potrzebujecie ode mnie, aby złożyć Modelo 210?
Twojego NIE i paszportu oraz ostatniego rachunku IBI dla każdej nieruchomości — widnieją na nim wartość katastralna i referencia catastral — a także daty zakupu i Twojego udziału we własności. Przy dochodach z najmu potrzebujemy również przychodów z najmu za dany rok, z umów lub zestawień z platform, a jeśli mieszkasz w UE lub EOG — powiązanych kosztów. Przy sprzedaży potrzebujemy aktów kupna i sprzedaży, kosztów obu transakcji oraz Modelo 211 kupującego.
Jaki jest termin złożenia Modelo 210?
To zależy od zeznania. Od roku podatkowego 2026 (Orden HAC/623/2026) dochód przypisany zgłasza się od 1 kwietnia do 31 grudnia roku następnego, a dochód z najmu z podatkiem do zapłaty od 1 do 20 kwietnia roku następnego. Dochód przypisany za 2025 rok można jeszcze zgłosić w dowolnym momencie 2026 roku. Zysk kapitałowy ze sprzedaży zgłasza się w ciągu trzech miesięcy po upływie miesiąca, który kupujący ma na złożenie Modelo 211 — około czterech miesięcy od sprzedaży.
Czy mogę złożyć i opłacić Modelo 210 z zagranicy?
Tak. Zeznanie składa się online, więc nigdy nie musisz jechać do Hiszpanii, a do zapłaty nie potrzebujesz hiszpańskiego konta bankowego. Od lutego 2024 roku Agencia Tributaria przyjmuje polecenie zapłaty z kont w dowolnym kraju strefy SEPA — m.in. w UE, Wielkiej Brytanii, Szwajcarii i Norwegii — a także płatność kartą lub przelew z zagranicy z identyfikatorem płatności. Przesyłamy Ci instrukcje płatności dopasowane do Twojej sytuacji.
Czym jest Modelo 210?
Modelo 210 to formularz samoobliczenia podatku Agencia Tributaria dla Impuesto sobre la Renta de No Residentes (IRNR) — podatku dochodowego płaconego przez osoby niebędące hiszpańskimi rezydentami podatkowymi od dochodów powstających w Hiszpanii. Właściciele-nierezydenci używają go do zgłoszenia dochodu przypisanego z domu utrzymywanego na własny użytek, dochodu z jego wynajmu oraz zysku przy sprzedaży.
Czy muszę złożyć Modelo 210, jeśli moja nieruchomość przez cały rok stała pusta?
Tak. Nieruchomość, która jest do Twojej dyspozycji i nie jest wynajmowana, Agencia Tributaria traktuje jako przynoszącą dochód hipotetyczny — renta imputada — niezależnie od tego, czy spędziłeś tam lato, czy nigdy jej nie odwiedziłeś. Oblicza się go od wartości katastralnej i zgłasza raz w roku, proporcjonalnie do dni, w których nieruchomość była wynajmowana lub jeszcze nie była Twoja.
Czy istnieje angielska wersja Modelo 210?
Nie. Nie ma oficjalnego Modelo 210 po angielsku do pobrania i wypełnienia: zeznanie wypełnia się we własnym systemie Agencia Tributaria, po hiszpańsku, a jego złożenie online wymaga hiszpańskiego certyfikatu cyfrowego lub Cl@ve. To właśnie bierzemy na siebie — kontaktujesz się z nami w swoim języku, a my wypełniamy i składamy hiszpańskie zeznanie.
Płacę już IBI. Czy nadal muszę składać Modelo 210?
Tak. IBI to lokalny podatek od nieruchomości: nalicza go urząd gminy, zwykle w drodze polecenia zapłaty, i jesteś go winien po prostu dlatego, że jesteś właścicielem. Modelo 210 to krajowe zeznanie w podatku dochodowym nierezydentów i nikt Ci go nie nalicza — Ty albo Twój przedstawiciel musicie go obliczyć, złożyć i zapłacić. Zapłata jednego nie zastępuje drugiego.
Jaką stawkę podatku płacą nierezydenci w Modelo 210?
Stawka ogólna wynosi 19 % dla rezydentów kraju UE lub EOG prowadzącego wymianę informacji podatkowych i 24 % dla rezydentów wszystkich pozostałych krajów — Wielka Brytania jest w grupie 24 % od czasu brexitu. Zyski kapitałowe ze sprzedaży są opodatkowane stawką 19 % dla wszystkich.
Czy mogę odliczyć koszty od dochodu z najmu?
Jeśli mieszkasz w kraju UE lub EOG — tak: koszty bezpośrednio związane z najmem — IBI, opłaty wspólnoty, ubezpieczenie, naprawy, odsetki od kredytu hipotecznego, prowizje agencji, amortyzację — można odliczyć za okres, w którym nieruchomość była wynajmowana, a opodatkowana jest kwota netto. Rezydenci innych krajów, w tym Wielkiej Brytanii, są obecnie opodatkowani od czynszu brutto, bez odliczeń.
Czy obliczenie podatku jest naprawdę bezpłatne?
Tak. Obliczenie podatku dla każdego zeznania, którego wymaga Twój rok, jest wliczone bez opłat, a dokładne kwoty widzisz, zanim cokolwiek zostanie złożone. Nasze wynagrodzenie obejmuje przygotowanie i złożenie zeznań.
Czy Wasze wynagrodzenie obejmuje podatek należny Agencia Tributaria?
Nie. Nasze wynagrodzenie obejmuje ustalenie, przygotowanie i złożenie Twoich zeznań. Sam podatek jest należny Agencia Tributaria i płacisz go bezpośrednio jej, a obie kwoty widzisz osobno, zanim złożymy zeznanie.
Skąd będę wiedzieć, że mój Modelo 210 został złożony?
Otrzymujesz oficjalne potwierdzenie wydawane przez Agencia Tributaria dla każdego złożonego zeznania, wraz z kopią samego zeznania, w formacie PDF. Zachowaj je: to Twój dowód złożenia i będą Ci potrzebne przy sprzedaży nieruchomości.
Co się stanie, jeśli nigdy nie złożyłem Modelo 210?
Obowiązek nie znika: Agencia Tributaria może upomnieć się o ostatnie cztery lata. Złożenie po terminie z własnej inicjatywy oznacza dopłatę, która rośnie z każdym miesiącem opóźnienia, a po roku także odsetki; jeśli Agencia Tributaria wezwie Cię pierwsza, dochodzi do tego kara. Niezłożone lata wychodzą też na jaw przy sprzedaży. Dobrowolne nadrobienie zaległości jest zawsze tańszą drogą, a my możemy złożyć brakujące lata za Ciebie.
Co, jeśli jestem współwłaścicielem nieruchomości z inną osobą?
Każdy współwłaściciel składa własny Modelo 210 za swój udział — para posiadająca mieszkanie po połowie składa dwa zeznania dla każdej sytuacji, a nie jedno. Przygotowujemy je wszystkie w ramach jednego zamówienia, a cena za zeznanie spada z każdym kolejnym współwłaścicielem.
Czy garaż lub komórka lokatorska wymagają osobnego Modelo 210?
Tak, jeśli mają własny numer katastralny (referencia catastral) i własny rachunek IBI — Agencia Tributaria traktuje je jako odrębną nieruchomość. Składamy je razem z główną nieruchomością za stałą dopłatą.
Sprzedałem nieruchomość. Co dzieje się z 3 % zatrzymanymi przez kupującego?
Kupujący zatrzymuje 3 % ceny i wpłaca je w Twoim imieniu do Agencia Tributaria za pomocą Modelo 211. Twój własny Modelo 210 zgłasza następnie rzeczywisty zysk według stawki 19 %: jeśli należny podatek jest niższy niż zatrzymane 3 %, odzyskujesz różnicę; jeśli wyższy — dopłacasz resztę. Miesiące przed sprzedażą nadal wymagają własnego zeznania z dochodu przypisanego lub z najmu.
Czy E-Residence ma związek z estońskim e-Residency?
Nie. E-Residence nie ma żadnego związku z estońskim programem e-Residency. Jesteśmy firmą świadczącą usługi podatkowe i księgowe dla nierezydentów w Hiszpanii, Portugalii i we Włoszech — numery podatkowe, zeznania podatkowe i powiązane dokumenty relokacyjne. Estońskie e-Residency to inna usługa — cyfrowa tożsamość dla osób spoza Estonii, pozwalająca założyć spółkę unijną w Estonii, dostępna na e-resident.gov.ee.
Powiązane usługi i poradniki
Każde zeznanie, którego wymaga Twój rok — bezpłatnie obliczone i złożone za Ciebie
Podaj dane swojej nieruchomości, a nasz zespół ustali, które zeznania mają zastosowanie, obliczy podatek i złoży każde z nich w Agencia Tributaria.
Złóż swój Modelo 210- Powiedz nam, jak w tym roku była wykorzystywana każda nieruchomość
- Otrzymaj bezpłatne obliczenie dla każdego zeznania
- Zatwierdź kwoty, a my złożymy zeznania i prześlemy Ci potwierdzenia
Weryfikacja i źródła
Weryfikacja: E-Residence Team · Ostatnia aktualizacja:
Niniejsze informacje mają charakter ogólny i dotyczą hiszpańskiego zeznania w podatku dochodowym nierezydentów; nie stanowią porady prawnej ani podatkowej. Stawki, podstawy, terminy złożenia i metody płatności odzwierciedlają przepisy Agencia Tributaria według stanu na październik 2026 roku, w tym zmiany wprowadzone przez Orden HAC/623/2026 od roku podatkowego 2026. W konkretnych sytuacjach skonsultuj się z wykwalifikowanym hiszpańskim doradcą podatkowym.
Oficjalne źródła
- Agencia Tributaria — Impuesto sobre la Renta de No Residentes sin establecimiento permanente: modelo y plazo de declaración (sede.agenciatributaria.gob.es)
- Agencia Tributaria — Formas de presentación y pago del modelo 210 (sede.agenciatributaria.gob.es)
- Agencia Tributaria — Nota sobre las modificaciones en los plazos de presentación del modelo 210, Orden HAC/623/2026