


Spagna · Agencia Tributaria · Imposta sul reddito dei non residenti
Imposta sui non residenti in Spagna per i proprietari di immobili — presentiamo il Suo Modelo 210
I non residenti che possiedono un immobile in Spagna presentano ogni anno il Modelo 210 — anche quando la casa resta vuota e non entra alcun affitto. Stabiliamo quali dichiarazioni richiede il Suo anno, calcoliamo l'imposta gratuitamente così vede prima l'importo esatto, e presentiamo per Lei ogni dichiarazione all'Agencia Tributaria — nella Sua lingua e senza bisogno di un Suo certificato digitale.
- Dal 2013
- Oltre 17.000 clienti
- Oltre 2.600 recensioni su Trustpilot
 Agencia Tributaria Colaborador social
- Gratuito — il nostro compenso copre la presentazione
- Redditi figurativi · Redditi da locazione · Plusvalenze
- 19% UE/SEE · 24% altri Paesi
- Nessun certificato digitale, nessuna banca spagnola
Cosa dicono i clienti
Tre cose da sapere prima di presentare
Quale Modelo 210 Le serve?
Parta da come è stato usato ogni immobile durante l’anno. La maggior parte dei proprietari rientra nei primi tre casi; gli altri tre determinano quante dichiarazioni presenta.
L’immobile era vuoto o lo ha usato Lei
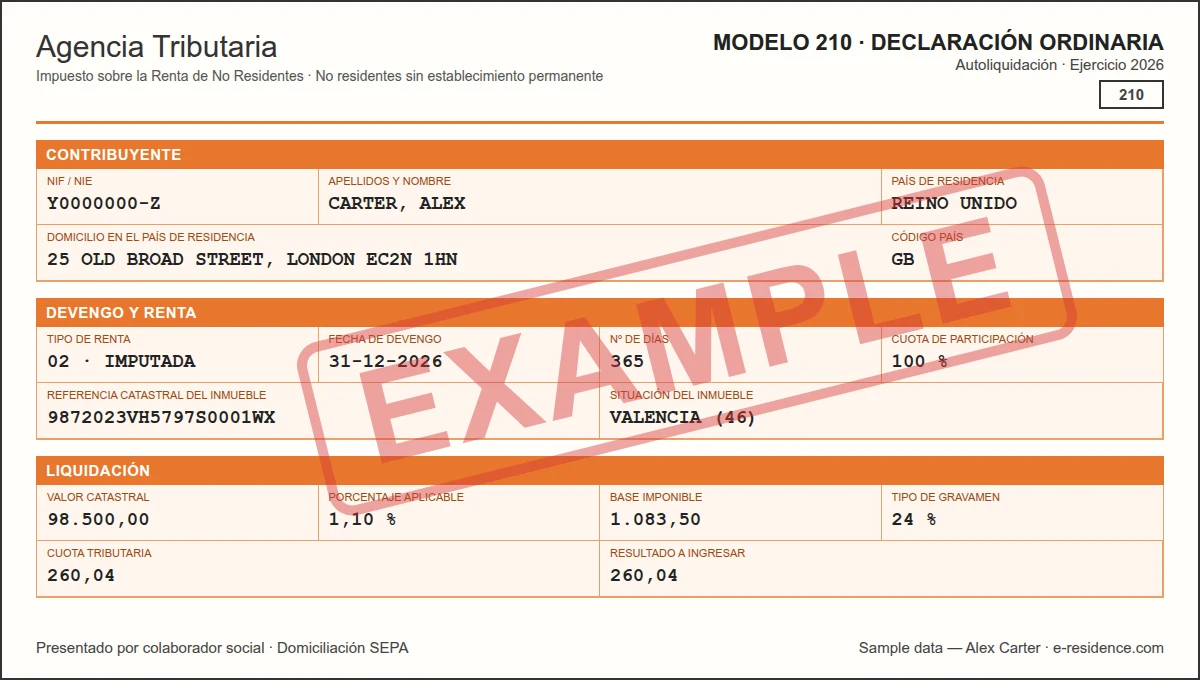
Dichiara i redditi figurativi (renta imputada): un reddito presunto che l’Agencia Tributaria ricava dal valore catastale, anche se quell’anno non ha mai messo piede in Spagna. Si calcola in proporzione ai giorni in cui l’immobile è stato a Sua disposizione.
Lo ha affittato
Dichiara i redditi da locazione dell’anno solare — affitti brevi e lunghi allo stesso modo — in un’unica dichiarazione annuale o periodo per periodo. I residenti UE/SEE deducono i costi legati alla locazione; gli altri proprietari sono tassati sull’affitto lordo. I giorni in cui non era affittato richiedono comunque una dichiarazione dei redditi figurativi.
Lo ha venduto
Dichiara la plusvalenza. L’acquirente trattiene il 3% del prezzo e lo versa all’Agencia Tributaria per Suo conto con il Modelo 211; il Suo Modelo 210 regola l’importo reale, con rimborso o saldo. I mesi prima della vendita richiedono comunque una propria dichiarazione.
Più di un riferimento catastale
Un garage, un ripostiglio o un terreno separato con un proprio riferimento catastale (referencia catastral) è un immobile a sé per l’Agencia Tributaria — e ha un proprio Modelo 210, anche se appartiene allo stesso proprietario e si trova nello stesso edificio.
L’immobile è in comproprietà
Ogni proprietario presenta la propria dichiarazione per la sua quota di redditi, spese e immobile. Due proprietari, due dichiarazioni — per ogni situazione che riguarda l’immobile.
Altri redditi di fonte spagnola
Interessi, dividendi e redditi simili prodotti in Spagna possono richiedere anch’essi un Modelo 210 — a meno che l’imposta spagnola non sia già stata trattenuta alla fonte, nel qual caso non va presentato altro.
Il calcolo dell’imposta è gratuito — paga solo la presentazione
Quanto paga
Le stesse voci che vedrà al pagamento: il calcolo dell'imposta non costa nulla, e il prezzo della dichiarazione dipende dal suo tipo e dal numero di proprietari.
- Calcolo dell'imposta Gratuito
Calcoliamo l'imposta su ogni dichiarazione richiesta dal Suo anno e Le mostriamo l'importo esatto prima di presentare qualsiasi cosa.
- Redditi figurativi €99 1 proprietario
Dichiarazione annuale per un immobile rimasto vuoto o tenuto a Suo uso.
2 proprietari €1793 proprietari €2594 proprietari €339
- Redditi da locazione €149 1 proprietario
Dichiarazione annuale per affitti turistici e di lungo periodo, con deduzione delle spese dove la legge lo consente.
2 proprietari €2793 proprietari €4094 proprietari €539
- Plusvalenze €299 1 proprietario
Dichiarazione una tantum sulla vendita di un immobile, inclusa la richiesta di rimborso dell'eventuale eccedenza della ritenuta del 3% dell'acquirente.
2 proprietari €3793 proprietari €4594 proprietari €539
- Garage o ripostiglio Supplemento +€99
Per unità con un proprio riferimento catastale, dichiarata in una propria dichiarazione insieme all'immobile principale.
Incluso in ogni presentazione
- Presentazione all'Agencia Tributaria e ricevuta ufficiale in PDF
- Nessun Suo certificato digitale o Cl@ve — presentiamo come collaboratore registrato
- Istruzioni di pagamento che funzionano senza conto bancario spagnolo
- Promemoria delle scadenze per le Sue prossime dichiarazioni annuali
- I dati del Suo immobile e dei proprietari conservati per l'anno successivo
- Assistenza nella Sua lingua, dalla prima domanda alla dichiarazione presentata
Aliquote e scadenze in sintesi
Cosa tassa ogni dichiarazione, con quale aliquota e quando si presenta. Le finestre sono quelle in vigore dal periodo d’imposta 2026 — le prime dichiarazioni con queste regole si presentano nel 2027.
| Situazione | Cosa dichiara | Base imponibile e aliquota | Finestra di presentazione |
|---|---|---|---|
| Vuoto o usato da Lei | Redditi figurativi, in proporzione ai giorni | 2% del valore catastale (1,1% se il valore è stato rivisto negli ultimi dieci anni), tassato al 19% per i residenti UE/SEE o al 24% per tutti gli altri | Dal 1° aprile al 31 dicembre dell'anno successivo (addebito diretto fino al 23 dicembre) |
| Affittato | I redditi da locazione dell'anno solare, in un'unica dichiarazione annuale o periodo per periodo | Affitto netto per i residenti UE/SEE, affitto lordo per tutti gli altri, al 19% o al 24% | Con imposta da versare: 1–20 aprile dell'anno successivo · Risultato zero: 1–20 gennaio · Rimborso: dal 1° febbraio |
| Venduto | La plusvalenza, meno il 3% trattenuto dall'acquirente | Plusvalenza tassata al 19%, qualunque sia il Suo Paese di residenza | Tre mesi dopo il termine di un mese dell'acquirente per il Modelo 211 — circa quattro mesi dalla vendita |
| Interessi, dividendi, altri redditi | Ogni tipo di reddito, salvo che l'imposta spagnola sia stata trattenuta alla fonte | In genere 19% | Trimestrale: i primi 20 giorni di aprile, luglio, ottobre e gennaio |
Cosa è cambiato per il periodo d'imposta 2026
Queste finestre sono state introdotte dall’Orden HAC/623/2026. I redditi figurativi del 2025 seguono ancora la vecchia regola e si possono dichiarare in qualsiasi momento del 2026. Dal 1° gennaio 2027 cambia anche il modulo stesso: aggiunge un allegato per le spese di locazione e campi per il numero di giorni e la Sua quota di proprietà. Il calendario ufficiale è pubblicato dall’Agencia Tributaria.
Dai dati del Suo immobile alla dichiarazione presentata
Julia vive in Germania, affitta il suo appartamento a Valencia dieci mesi l’anno e a giugno ha venduto un garage con un proprio riferimento catastale. Ecco come si svolge il suo anno.
- Ordina e ci dice come è stato usato ogni immobile
- Calcoliamo gratis l’imposta su tutte e quattro le dichiarazioni
- Approva gli importi prima che venga presentato qualsiasi cosa
- Presentiamo ogni dichiarazione e le inviamo le ricevute
I redditi da locazione per i dieci mesi in cui l’appartamento era affittato. I redditi figurativi dell’appartamento per i due mesi in cui lo ha usato lei. I redditi figurativi del garage dal 1° gennaio al giorno della vendita. E la plusvalenza sul garage, presentata nella finestra successiva al Modelo 211 dell’acquirente. Niente di insolito nel suo anno — eppure fanno quattro dichiarazioni separate, ognuna con la propria scadenza.
Dove sbagliano i proprietari
La maggior parte dei problemi con il Modelo 210 non riguarda i numeri. Nasce dal presentare una sola dichiarazione quando l’anno ne richiedeva più di una, o dal pensare che un’altra imposta la coprisse già.
- Presentare una sola dichiarazione quando ne servono diverse — affittare per parte dell’anno lascia comunque gli altri giorni da dichiarare come redditi figurativi.
- Trattare redditi da locazione e redditi figurativi come la stessa cosa. Sono dichiarazioni diverse con finestre diverse, anche se entrambe usano il Modelo 210.
- Pensare che la vendita sia l’unico obbligo di quell’anno. I mesi prima della vendita richiedono comunque una propria dichiarazione.
- Includere tutti gli immobili in un’unica presentazione. Ogni riferimento catastale, e ogni comproprietario, richiede la propria.
- Prendere l’addebito dell’IBI come prova che le imposte spagnole sono a posto. La bolletta del comune non dice nulla sulla Sua dichiarazione dei redditi.
La fiducia di chi si trasferisce nell'UE
E-Residence si occupa dal 2013 di pratiche per numeri di identificazione fiscale e trasferimenti nell'UE — ecco cosa ne dicono i clienti.
Domande frequenti
Come si presenta il Modelo 210 online?
Ci dice come è stato utilizzato ogni immobile durante l'anno e ci invia i documenti che Le chiediamo; il nostro team stabilisce quali dichiarazioni sono dovute, calcola l'imposta e gliela mostra prima di presentare qualsiasi cosa. Una volta che conferma, presentiamo ogni dichiarazione all'Agencia Tributaria come collaboratore registrato, con il nostro certificato digitale, e Le inviamo la ricevuta ufficiale.
Cosa vi serve da me per presentare il Modelo 210?
Il Suo NIE, il passaporto e l'ultima ricevuta IBI di ogni immobile — riporta il valore catastale e il riferimento catastale —, oltre alla data di acquisto e alla Sua quota di proprietà. Per i redditi da locazione ci servono anche gli affitti incassati nell'anno, dai contratti o dagli estratti delle piattaforme, e, se vive nell'UE o nel SEE, le relative spese. Per una vendita ci servono gli atti di acquisto e di vendita, i costi di entrambi e il Modelo 211 dell'acquirente.
Qual è la scadenza del Modelo 210?
Dipende dalla dichiarazione. Dal periodo d'imposta 2026 (Orden HAC/623/2026), i redditi figurativi si dichiarano dal 1° aprile al 31 dicembre dell'anno successivo, e gli affitti con imposta da versare dal 1° al 20 aprile dell'anno successivo. I redditi figurativi del 2025 si possono ancora dichiarare in qualsiasi momento del 2026. La plusvalenza di una vendita si dichiara entro i tre mesi successivi al mese che l'acquirente ha per presentare il Modelo 211 — circa quattro mesi dalla vendita.
Posso presentare e pagare il Modelo 210 dall'estero?
Sì. La presentazione avviene online, quindi non deve mai recarsi in Spagna, e per pagare non Le serve un conto bancario spagnolo. Da febbraio 2024 l'Agencia Tributaria accetta l'addebito diretto su conti di qualsiasi Paese dell'area SEPA — tra cui l'UE, il Regno Unito, la Svizzera e la Norvegia —, oltre al pagamento con carta o a un bonifico dall'estero con un identificativo di pagamento. Le inviamo le istruzioni di pagamento adatte al Suo caso.
Che cos'è il Modelo 210?
Il Modelo 210 è il modulo di autoliquidazione dell'Agencia Tributaria per l'Impuesto sobre la Renta de No Residentes (IRNR) — l'imposta sul reddito pagata da chi non è residente fiscale in Spagna sui redditi prodotti in Spagna. I proprietari non residenti lo usano per dichiarare i redditi figurativi di una casa tenuta a proprio uso, i redditi dal suo affitto e la plusvalenza quando la vendono.
Devo presentare il Modelo 210 se il mio immobile è rimasto vuoto tutto l'anno?
Sì. Un immobile a Sua disposizione e non affittato è considerato dall'Agencia Tributaria come produttivo di un reddito figurativo — la renta imputada —, sia che Lei ci abbia passato l'estate sia che non ci sia mai andato. Si calcola dal valore catastale e si dichiara una volta l'anno, in proporzione ai giorni, escludendo quelli in cui l'immobile era affittato o non era ancora Suo.
Esiste una versione italiana o inglese del Modelo 210?
No. Non esiste un Modelo 210 ufficiale in italiano o in inglese da scaricare e compilare: la dichiarazione si compila nel sistema dell'Agencia Tributaria, in spagnolo, e per presentarla online servono un certificato digitale spagnolo o Cl@ve. È proprio la parte di cui ci occupiamo noi — Lei parla con noi nella Sua lingua, e noi compiliamo e presentiamo la dichiarazione spagnola.
Pago già l'IBI. Devo comunque presentare il Modelo 210?
Sì. L'IBI è l'imposta comunale sugli immobili: la addebita il comune, di solito con domiciliazione, e la deve semplicemente perché è proprietario. Il Modelo 210 è la dichiarazione statale dei redditi dei non residenti, e nessuno gliela addebita — Lei o il Suo rappresentante devono calcolarla, presentarla e pagarla. Pagare l'una non sostituisce l'altra.
Quale aliquota pagano i non residenti con il Modelo 210?
L'aliquota generale è del 19% per i residenti in un Paese UE o SEE con scambio di informazioni fiscali e del 24% per i residenti in qualsiasi altro Paese — il Regno Unito rientra nel gruppo del 24% dalla Brexit. Le plusvalenze da vendita sono tassate al 19% per tutti.
Posso dedurre le spese dai redditi da locazione?
Se vive in un Paese UE o SEE, sì: i costi direttamente legati all'affitto — IBI, spese condominiali, assicurazione, riparazioni, interessi del mutuo, commissioni d'agenzia, ammortamento — sono deducibili per il periodo in cui l'immobile è stato affittato, e Lei è tassato sull'importo netto. I residenti in altri Paesi, Regno Unito compreso, sono attualmente tassati sull'affitto lordo, senza deduzioni.
Il calcolo dell'imposta è davvero gratuito?
Sì. Il calcolo dell'imposta per ogni dichiarazione richiesta dal Suo anno è incluso senza costi, e vede gli importi esatti prima che venga presentato qualsiasi cosa. Il nostro compenso copre la preparazione e la presentazione delle dichiarazioni.
Il vostro compenso include l'imposta che devo all'Agencia Tributaria?
No. Il nostro compenso copre l'analisi, la preparazione e la presentazione delle Sue dichiarazioni. L'imposta è dovuta all'Agencia Tributaria e le viene pagata direttamente, e vede i due importi separatamente prima che presentiamo.
Come so che il mio Modelo 210 è stato presentato?
Riceve la ricevuta ufficiale emessa dall'Agencia Tributaria per ogni dichiarazione presentata, insieme a una copia della dichiarazione stessa, in PDF. Le conservi: sono la Sua prova di presentazione e Le serviranno quando venderà l'immobile.
Cosa succede se non ho mai presentato il Modelo 210?
L'obbligo non scompare: l'Agencia Tributaria può richiedere gli ultimi quattro anni. Presentare in ritardo di Sua iniziativa comporta una maggiorazione che cresce a ogni mese di ritardo, più gli interessi dopo un anno; se è l'Agencia Tributaria a muoversi per prima, si aggiunge una sanzione. Gli anni non dichiarati emergono anche al momento della vendita. Mettersi in regola spontaneamente è sempre la strada più economica, e possiamo presentare per Lei gli anni mancanti.
E se l'immobile è in comproprietà con un'altra persona?
Ogni comproprietario presenta il proprio Modelo 210 per la sua quota — una coppia che possiede un appartamento al 50% ciascuno presenta due dichiarazioni per ogni situazione, non una. Le prepariamo tutte nello stesso ordine, e il prezzo per dichiarazione scende con ogni comproprietario in più.
Un garage o un ripostiglio richiede un proprio Modelo 210?
Sì, se ha un proprio riferimento catastale (referencia catastral) e una propria ricevuta IBI — l'Agencia Tributaria lo considera un immobile a sé. Lo presentiamo insieme all'immobile principale con un supplemento fisso.
Ho venduto il mio immobile. Cosa succede al 3% trattenuto dall'acquirente?
L'acquirente trattiene il 3% del prezzo e lo versa all'Agencia Tributaria per Suo conto con il Modelo 211. Il Suo Modelo 210 dichiara poi la plusvalenza effettiva al 19%: se l'imposta dovuta è inferiore al 3% trattenuto, chiede il rimborso della differenza; se è superiore, paga il saldo. I mesi prima della vendita richiedono comunque una propria dichiarazione dei redditi figurativi o da locazione.
E-Residence ha legami con l'e-Residency estone?
No. E-Residence non ha alcun legame con il programma e-Residency dell'Estonia. Siamo una società di servizi fiscali e contabili che lavora con non residenti in Spagna, Portogallo e Italia — numeri di identificazione fiscale, dichiarazioni dei redditi e documenti legati al trasferimento. L'e-Residency estone è un servizio diverso — un'identità digitale per i non estoni che vogliono costituire una società UE in Estonia, disponibile su e-resident.gov.ee.
Servizi correlati e guide
Ogni dichiarazione richiesta dal Suo anno, calcolata gratis e presentata per Lei
Condivida i dati del Suo immobile e il nostro team stabilirà quali dichiarazioni sono dovute, calcolerà l’imposta e presenterà ciascuna all’Agencia Tributaria.
Presenti il Suo Modelo 210- Ci dica come è stato usato ogni immobile quest'anno
- Riceva il calcolo gratuito per ogni dichiarazione
- Approvi gli importi: presentiamo noi e Le inviamo le ricevute
Revisione e fonti
Revisionato da: E-Residence Team · Ultimo aggiornamento:
Queste informazioni sono un orientamento generale sulla dichiarazione spagnola dei redditi dei non residenti e non costituiscono consulenza legale o fiscale. Aliquote, basi imponibili, finestre di presentazione e modalità di pagamento riflettono le regole dell’Agencia Tributaria a ottobre 2026, comprese le modifiche introdotte dall’Orden HAC/623/2026 dal periodo d’imposta 2026. Per situazioni specifiche, si rivolga a un consulente fiscale spagnolo qualificato.
Fonti ufficiali
- Agencia Tributaria — Impuesto sobre la Renta de No Residentes sin establecimiento permanente: modelo y plazo de declaración (sede.agenciatributaria.gob.es)
- Agencia Tributaria — Formas de presentación y pago del modelo 210 (sede.agenciatributaria.gob.es)
- Agencia Tributaria — Nota sobre las modificaciones en los plazos de presentación del modelo 210, Orden HAC/623/2026