


NHR w Portugalii 2026: kto spełnia warunki i co go zastąpiło
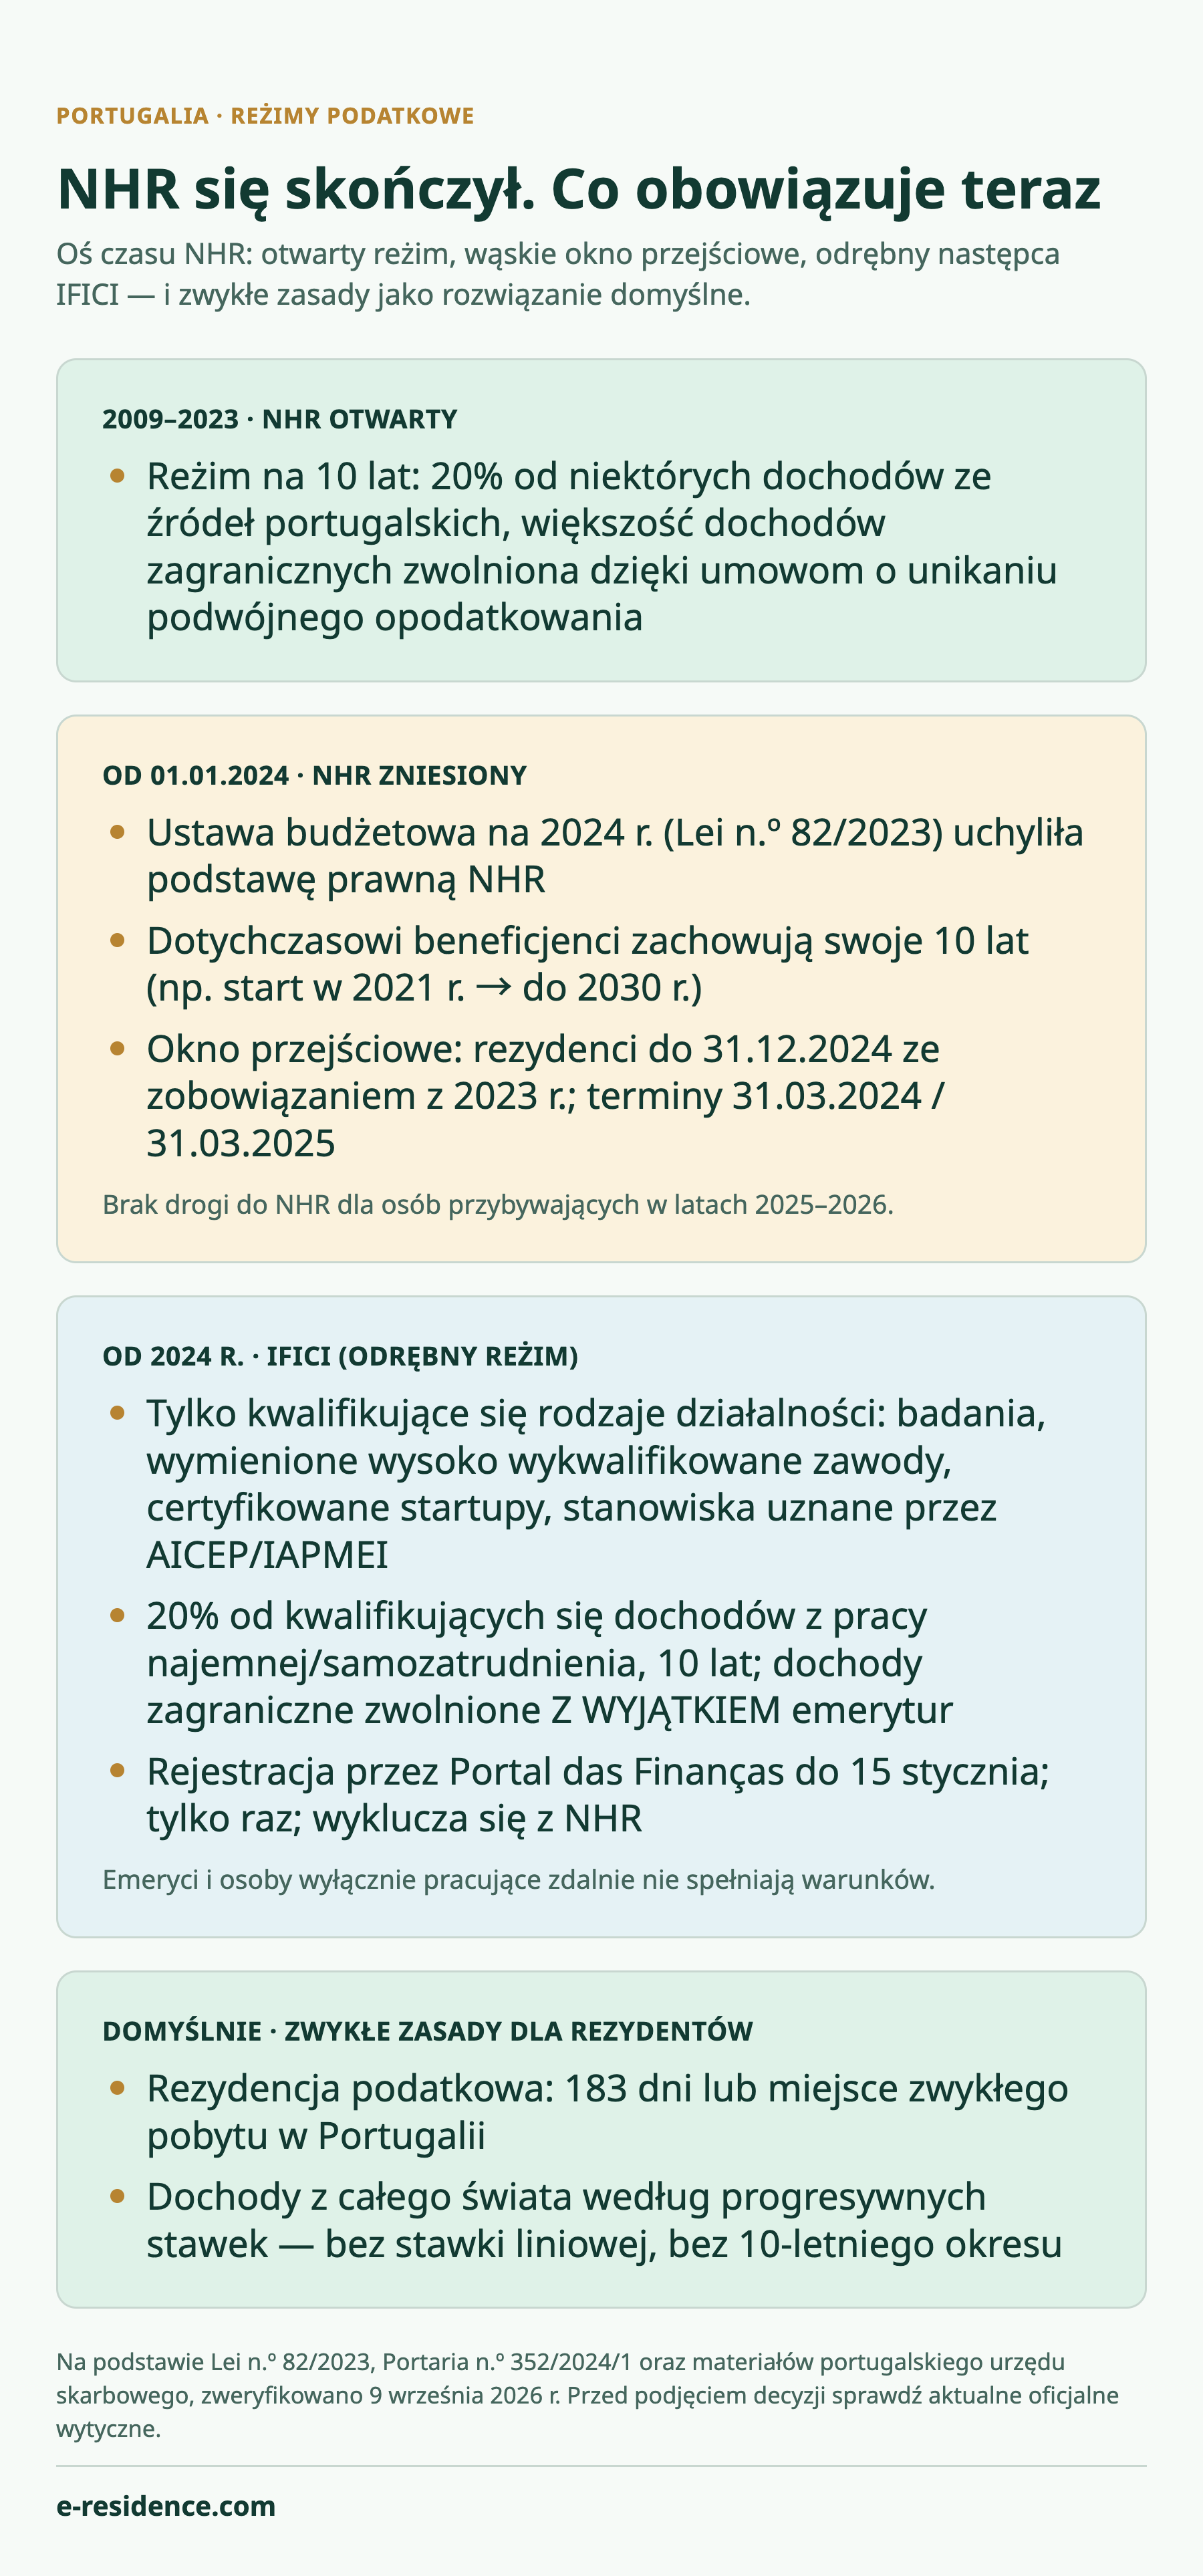
NHR (reżim rezydenta niestałego) był specjalnym portugalskim reżimem podatkowym dla nowych rezydentów: przez 10 lat oferował stawkę 20% od kwalifikujących się portugalskich dochodów z pracy oraz zwolnienia dla większości dochodów zagranicznych. 1 stycznia 2024 r. został zamknięty dla nowych wnioskodawców. Dotychczasowi beneficjenci zachowują swoje 10 lat; nowo przybyli mogą zamiast tego spełnić warunki węższego reżimu IFICI.
W tym artykule
Jeśli dziś szukasz informacji o portugalskim reżimie NHR, najważniejszy fakt jest taki: od 1 stycznia 2024 r. NHR jest zamknięty dla nowych wnioskodawców. Starsze poradniki — w tym poprzednia wersja tego artykułu — wyjaśniające, jak złożyć wniosek o NHR, opisują procedurę, która już nie istnieje. Ten przewodnik wyjaśnia, czym był ten reżim, jak dokładnie się zakończył, jakie są wąskie przypadki przejściowe i co obowiązuje zamiast niego w 2026 r.
W skrócie
- NHR został zniesiony z dniem 1 stycznia 2024 r. ustawą budżetową na 2024 r. (Lei n.º 82/2023), która uchyliła podstawę prawną tego reżimu w Kodeksie IRS.
- Dotychczasowi beneficjenci zachowują swój reżim do końca 10-letniego okresu — na przykład okres rozpoczęty w 2021 r. trwa do 2030 r.
- Wnioski przejściowe ograniczono do spełniających warunki osób, które stały się rezydentami do 31 grudnia 2024 r., w tym członków gospodarstwa domowego objętych art. 236.º ust. 3 lit. d); obowiązywały terminy, a spóźnione wnioski obejmują wyłącznie pozostałe lata pierwotnego okresu.
- Następca, IFICI, jest znacznie węższy: samo pobieranie emerytury, dochody pasywne, inwestycje czy status pracownika zdalnego nie dają do niego dostępu. Spełnienie warunków wymaga odrębnej kwalifikującej się działalności, a dochody emerytalne nadal podlegają zwykłym zasadom.
Czym był reżim NHR
Reżim rezydenta niestałego (NHR) wprowadzono w 2009 r., aby przyciągnąć do Portugalii zagranicznych specjalistów i emerytów. Przez 10 lat oferował specjalną stawkę 20% od niektórych portugalskich dochodów z pracy najemnej i samozatrudnienia uzyskiwanych z wymienionych rodzajów działalności oraz — w połączeniu z zawartymi przez Portugalię umowami o unikaniu podwójnego opodatkowania — zwolnienia dla większości dochodów ze źródeł zagranicznych. To połączenie uczyniło go jedną z najbardziej znanych w Europie zachęt podatkowych dla nowych rezydentów.
Jak zakończył się NHR
Ustawa budżetowa na 2024 r. — Lei n.º 82/2023, de 29 de dezembro — uchyliła art. 16.º ust. 8–12 Kodeksu IRS (CIRS), stanowiące podstawę prawną reżimu NHR (art. 317.º lit. b) tej ustawy). Ustawa weszła w życie 1 stycznia 2024 r. Od tego dnia reżim jest zamknięty dla nowych wnioskodawców.
Przepisy przejściowe: kto mógł jeszcze uzyskać NHR
Ustawa (art. 236.º ust. 3) utrzymała stosowanie uchylonych przepisów, do końca 10-letniego okresu, wobec ograniczonych grup:
- podatników, którzy 1 stycznia 2024 r. byli już zarejestrowani jako NHR w portugalskim urzędzie skarbowym;
- podatników, którzy 31 grudnia 2023 r. spełniali warunki rezydencji;
- podatników, którzy stali się rezydentami podatkowymi do 31 grudnia 2024 r. i przy rejestracji zadeklarowali jedno z kwalifikujących się zobowiązań z 2023 r. — na przykład umowę o pracę (lub przedwstępną umowę o pracę) zawartą do 31 grudnia 2023 r., umowę najmu albo umowę rezerwacyjną lub przedwstępną dotyczącą nieruchomości podpisaną do 10 października 2023 r., zapisanie osób pozostających na utrzymaniu do szkoły dokonane do 10 października 2023 r. albo wizę pobytową lub zezwolenie na pobyt ważne na dzień 31 grudnia 2023 r. (lub postępowanie wszczęte do tego dnia);
- członków gospodarstwa domowego powyższych osób.
Portugalski urząd skarbowy stosował ścisłe terminy: rejestracje ze skutkiem od 2023 r. przyjmowano do 31 marca 2024 r., a rejestracje w ścieżce kwalifikujących się zobowiązań ze skutkiem od 2024 r. — do 31 marca 2025 r. W przypadku osoby spełniającej warunki w ścieżce dla osób, które stały się rezydentami w 2024 r. — w tym członka gospodarstwa domowego objętego art. 236.º ust. 3 lit. d) — późniejszy wniosek przejściowy może być nadal możliwy, ale jeśli zostanie przyjęty, wywiera skutek dopiero od roku złożenia wniosku i obowiązuje wyłącznie przez okres pozostały do końca 2033 r. Tej zasady dotyczącej spóźnionych wniosków nie wolno rozciągać na odrębną kategorię osób, które były rezydentami w 2023 r.
Dla osób, które stają się portugalskimi rezydentami podatkowymi w 2025 lub 2026 r., nie ma żadnej drogi do NHR.
Najważniejsze daty w skrócie
| Data | Co się wydarzyło |
|---|---|
| 2009 r. | Wprowadzenie NHR w celu przyciągnięcia do Portugalii zagranicznych specjalistów i emerytów |
| 29 grudnia 2023 r. | Publikacja Lei n.º 82/2023 (ustawy budżetowej na 2024 r.), która znosi NHR i tworzy IFICI |
| 1 stycznia 2024 r. | Zniesienie wchodzi w życie: NHR zamknięty dla nowych wnioskodawców |
| 31 marca 2024 r. | Ostatni dzień na przejściowe rejestracje w NHR ze skutkiem od 2023 r. |
| 23 grudnia 2024 r. | Portaria n.º 352/2024/1 określa procedury IFICI oraz listy zawodów i kodów CAE |
| 31 marca 2025 r. | Ostatni dzień na przejściowe rejestracje w NHR w ścieżce kwalifikujących się zobowiązań ze skutkiem od 2024 r. |
| Koniec 2033 r. | Najpóźniejszy możliwy koniec okresu NHR w ścieżce przejściowej dla osób, które stały się rezydentami w 2024 r. |
| 15 stycznia, co roku | Termin rejestracji w IFICI dla osób, które stały się rezydentami w poprzednim roku |
IFICI: następca to inny, węższy reżim
Następcą jest IFICI — zachęta podatkowa na rzecz badań naukowych i innowacji, wprowadzona tą samą Lei n.º 82/2023 jako art. 58.º-A Statutu ulg podatkowych (EBF) i uregulowana w Portaria n.º 352/2024/1. IFICI bywa nieformalnie nazywany „NHR 2.0”, ale jest to odrębny reżim z własnymi warunkami — zasady NHR nie są na niego przenoszone.
Kto spełnia warunki. Osoby fizyczne, które stają się portugalskimi rezydentami podatkowymi, nie będąc rezydentami w żadnym z poprzednich 5 lat, i które wykonują kwalifikującą się działalność: nauczanie w szkolnictwie wyższym i badania naukowe; wykwalifikowane stanowiska pracy i funkcje w zarządach powiązane z umownymi ulgami podatkowymi dla inwestycji produkcyjnych; wysoko wykwalifikowane zawody wymienione w załączniku I do Portaria 352/2024/1 (na przykład dyrektorzy wykonawczy, inżynierowie i naukowcy specjaliści, lekarze, specjaliści ICT) wykonywane w spółkach realizujących istotne inwestycje lub w eksportujących (≥50% obrotów) przedsiębiorstwach przemysłowych lub usługowych z kwalifikującymi się kodami CAE; stanowiska w podmiotach uznanych przez AICEP lub IAPMEI za istotne dla gospodarki narodowej; personel B+R w ramach SIFIDE II; stanowiska pracy i funkcje w zarządach certyfikowanych startupów; a także działalność rezydentów podatkowych na Azorach i Maderze zgodnie z przepisami regionalnymi. W przypadku zawodów z załącznika I spełnienie warunków wymaga co do zasady doktoratu albo tytułu licencjata lub magistra oraz co najmniej 3 lat doświadczenia zawodowego. Samo pobieranie emerytury, dokonywanie inwestycji pasywnych czy praca zdalna nie dają prawa do tego reżimu. Osoba w każdej z tych sytuacji musi spełnić warunki dzięki odrębnej kwalifikującej się działalności, a dochody emerytalne pozostają poza ulgą IFICI.
Korzyści. Specjalna stawka IRS w wysokości 20% od dochodu netto kategorii A (praca najemna) i kategorii B (samozatrudnienie) z kwalifikujących się rodzajów działalności, przez 10 kolejnych lat od roku rejestracji jako rezydent. Dochody ze źródeł zagranicznych są co do zasady zwolnione — z wyjątkiem emerytur (kategoria H), które są opodatkowane według ogólnych zasad progresywnych; dochody z jurysdykcji z czarnej listy są opodatkowane stawką 35%.
Rejestracja i ograniczenia. O rejestrację wnosi się przez Portal das Finanças do 15 stycznia roku następującego po roku uzyskania rezydencji, a weryfikacji dokonuje podmiot właściwy dla danej działalności (FCT, AICEP, AT, IAPMEI, ANI, Startup Portugal lub regiony autonomiczne). Spóźniona rejestracja wywiera skutek dopiero od roku, w którym jej dokonano, na pozostały okres. Z reżimu można skorzystać tylko raz w przypadku danego podatnika, a wyklucza się on wzajemnie z NHR: osoba, która korzysta lub kiedykolwiek korzystała z NHR, nie może otrzymać IFICI. Nie można go też łączyć z IRS Jovem (art. 12.º-A Kodeksu IRS): podatnik, który wybierze IRS Jovem, nie może otrzymać IFICI.
Obowiązujące zasady dotyczące warunków i rejestracji znajdziesz w aktualnym FAQ portugalskiego urzędu skarbowego dotyczącym IFICI oraz w ujednoliconym tekście art. 58.º-A EBF.
Co domyślnie czeka osobę przybywającą w 2026 r.
Osoba, która przeprowadza się do Portugalii w 2026 r. i nie spełnia warunków IFICI, jest opodatkowana według zwykłych zasad dla rezydentów określonych w Kodeksie IRS. Rezydencję podatkową określa art. 16.º ust. 1–2 CIRS: przebywanie na terytorium Portugalii przez ponad 183 dni, kolejnych lub nie, w dowolnym 12-miesięcznym okresie rozpoczynającym się lub kończącym w danym roku; albo przebywanie przez krótszy okres przy jednoczesnym dysponowaniu mieszkaniem w warunkach wskazujących na zamiar jego utrzymania i zajmowania jako miejsca zwykłego pobytu.
Zwykli rezydenci są opodatkowani od dochodów uzyskanych na całym świecie według progresywnych stawek IRS — bez stawki liniowej, bez 10-letniego okresu i bez ogólnego zwolnienia dochodów zagranicznych. Dlatego sprawdzenie warunków przed przeprowadzką jest najcenniejszym pojedynczym krokiem: różnica między zakwalifikowaniem się do IFICI a przegapieniem tej możliwości jest istotna, a termin rejestracji nadchodzi szybko po przeprowadzce.
NHR, IFICI i zwykłe zasady w skrócie
| NHR | IFICI | Zwykłe zasady dla rezydentów | |
|---|---|---|---|
| Dostępne dla nowych wnioskodawców w 2026 r.? | Nie — zniesiony z dniem 1 stycznia 2024 r.; tylko wąskie przypadki przejściowe | Tak, jeśli wykonujesz kwalifikującą się działalność | Mają zastosowanie domyślnie do każdego rezydenta podatkowego |
| Kogo obejmuje | Dotychczasowych beneficjentów i ograniczone przypadki przejściowe | Nowych rezydentów, którzy nie byli rezydentami Portugalii w żadnym z poprzednich 5 lat, wykonują kwalifikującą się działalność i nigdy nie mieli NHR | Każdego portugalskiego rezydenta podatkowego |
| Portugalskie dochody z pracy | Specjalna stawka 20% od dochodów z wymienionych rodzajów działalności | Specjalna stawka 20% od dochodu netto kategorii A i B z kwalifikującej się działalności | Progresywne stawki IRS |
| Dochody ze źródeł zagranicznych | Większość zwolniona, w połączeniu z umowami o unikaniu podwójnego opodatkowania | Co do zasady zwolnione, z wyjątkiem emerytur (kategoria H); 35% od dochodów z jurysdykcji z czarnej listy | Opodatkowanie dochodów uzyskanych na całym świecie |
| Czas trwania | 10 lat od roku uzyskania rezydencji | 10 kolejnych lat od roku rejestracji jako rezydent | Nie dotyczy — zasady ogólne |
| Rejestracja | Zamknięta — terminy przejściowe minęły | Portal das Finanças do 15 stycznia następnego roku, weryfikacja przez podmiot właściwy | Nie dotyczy — brak szczególnego reżimu |
Co to oznacza w praktyce
- Każdy poradnik, który nadal proponuje „złożenie wniosku o NHR” — w tym płatne usługi zbudowane wokół tej oferty — traktuj jako nieaktualny. Reżim jest zamknięty dla osób przybywających w latach 2025–2026.
- Jeśli masz już status NHR, Twój 10-letni okres trwa nadal; zachowaj dowody roku rejestracji.
- Jeśli planujesz przeprowadzkę, zanim podejmiesz decyzje podatkowe, sprawdź warunki IFICI w odniesieniu do aktualnych oficjalnych list i własnej działalności; zacznij od aktualnego FAQ portugalskiego urzędu skarbowego dotyczącego IFICI.
- Rezydencja podatkowa, struktura dochodów i terminy wpływają na siebie nawzajem. Jeśli potrzebujesz indywidualnej oceny, nasze usługi przedstawicielstwa podatkowego i rozliczeń IRS obejmują właśnie te kwestie.
Co sprawdzić
- Rok uzyskania rezydencji i to, czy może Cię jeszcze dotyczyć którykolwiek przepis przejściowy NHR.
- Warunki IFICI: aktualne oficjalne listy zawodów i kodów CAE, Twoja działalność oraz termin rejestracji upływający 15 stycznia.
- Aktualne wytyczne portugalskiego urzędu skarbowego — zanim zaczniesz polegać na jakimkolwiek artykule, także na tym.
- Nigdy nie polegaj na obietnicach z góry przesądzonego wyniku, ogólnych listach kontrolnych ani starych poradnikach o NHR.
Oficjalne źródła
- Lei n.º 82/2023, de 29 de dezembro (Diário da República) — zniesienie NHR (art. 317.º lit. b), przepisy przejściowe (art. 236.º) i wejście w życie (art. 320.º); pełne teksty artykułów w bazie aktów prawnych PGDL
- Portugalska administracja podatkowa i celna — ulotka o rejestracji w NHR (EN, maj 2024 r.)
- Portugalska administracja podatkowa i celna — art. 58.º-A EBF (IFICI), tekst ujednolicony
- Portaria n.º 352/2024/1, de 23 de dezembro (Diário da República) — procedury IFICI oraz listy zawodów i kodów CAE
- Portugalska administracja podatkowa i celna — FAQ dotyczące IFICI
Najczęściej zadawane pytania
Czym jest reżim NHR w Portugalii?
NHR (reżim rezydenta niestałego) był portugalskim reżimem podatkowym dla nowych rezydentów, wprowadzonym w 2009 r. Przez 10 lat oferował specjalną stawkę 20% od niektórych portugalskich dochodów z pracy najemnej i samozatrudnienia uzyskiwanych z wymienionych rodzajów działalności oraz, w połączeniu z zawartymi przez Portugalię umowami o unikaniu podwójnego opodatkowania, zwolnienia dla większości dochodów ze źródeł zagranicznych. Został zniesiony z dniem 1 stycznia 2024 r. i jest zamknięty dla nowych wnioskodawców.
Czy w 2026 r. nadal mogę złożyć wniosek o objęcie reżimem NHR?
Nie. NHR został zniesiony z dniem 1 stycznia 2024 r. ustawą budżetową na 2024 r. (Lei n.º 82/2023). Osoba, która staje się portugalskim rezydentem podatkowym w 2025 lub 2026 r., nie ma żadnej drogi do NHR. Pozostałe spóźnione wnioski są ograniczone do osób, które stały się rezydentami do 31 grudnia 2024 r. i spełniają warunki art. 236.º ust. 3 lit. c), a także do członków gospodarstwa domowego objętych art. 236.º ust. 3 lit. d). Jeśli wnioski zostaną przyjęte, obejmują wyłącznie pozostałą część pierwotnego okresu.
Mam już status NHR. Czy go stracę?
Nie. Podatnicy zarejestrowani jako NHR zachowują ten reżim do końca swojego 10-letniego okresu liczonego od roku, w którym stali się rezydentami. Na przykład osoba, która zaczęła korzystać z NHR w 2021 r., pozostaje nim objęta do 2030 r. na podstawie przepisu przejściowego zawartego w art. 236.º Lei n.º 82/2023.
Czym jest IFICI i czy to to samo co NHR?
IFICI (zachęta podatkowa na rzecz badań naukowych i innowacji, art. 58.º-A Statutu ulg podatkowych) to odrębny, węższy reżim, który wymaga wykonywania określonej kwalifikującej się działalności i spełnienia pozostałych warunków ustawowych. Samo pobieranie emerytury lub dochodów pasywnych, inwestowanie czy praca zdalna nie dają do niego dostępu. Emeryt lub osoba pracująca zdalnie może spełnić warunki wyłącznie dzięki odrębnej kwalifikującej się działalności; dochody emerytalne nadal podlegają opodatkowaniu na zasadach ogólnych.
Kto spełnia warunki IFICI w 2026 r.?
Osoby, które stają się portugalskimi rezydentami podatkowymi, nie będąc rezydentami w żadnym z poprzednich pięciu lat, które nigdy nie korzystały z NHR, które nie wybierają IRS Jovem (art. 12.º-A Kodeksu IRS) i które wykonują kwalifikującą się działalność — na przykład nauczanie w szkolnictwie wyższym i badania naukowe, wysoko wykwalifikowany zawód wymieniony w załączniku I do Portaria n.º 352/2024/1 w kwalifikującym się przedsiębiorstwie, pracę B+R w ramach SIFIDE II lub pracę w certyfikowanym startupie. Samo pobieranie emerytury, inwestowanie czy praca zdalna nie dają prawa do tego reżimu.
Jak i kiedy zarejestrować się w IFICI?
Przez Portal das Finanças, do 15 stycznia roku następującego po roku uzyskania portugalskiej rezydencji podatkowej. Podmiot właściwy dla Twojej działalności (na przykład FCT, AICEP, IAPMEI, ANI lub Startup Portugal) następnie weryfikuje rejestrację. Spóźniona rejestracja jest nadal możliwa, ale wywiera skutek dopiero od roku, w którym jej dokonano, na tę część 10-letniego okresu, która jeszcze pozostała.
Czy mogę skorzystać zarówno z NHR, jak i z IFICI?
Nie. Te dwa reżimy wykluczają się wzajemnie: osoba, która korzysta lub kiedykolwiek korzystała z NHR, nie może otrzymać IFICI. Z IFICI można też skorzystać tylko raz w przypadku danego podatnika.
Czy zagraniczne emerytury są zwolnione z podatku w ramach IFICI?
Nie. W ramach IFICI dochody ze źródeł zagranicznych są co do zasady zwolnione, z wyjątkiem kategorii H (emerytury): zagraniczne emerytury są opodatkowane według ogólnych progresywnych zasad IRS. Dochody z jurysdykcji z czarnej listy są opodatkowane stawką 35%.
Status rezydenta podatkowego mam od 2024 r., a umowa najmu została podpisana w 2023 r. Czy nadal mogę zarejestrować się jako NHR?
Być może, na podstawie przepisu przejściowego — ale ulga wywiera wtedy skutek dopiero od roku złożenia wniosku i obowiązuje tylko przez pozostały okres do końca 10. kolejnego roku liczonego od roku uzyskania rezydencji. Sprawdź aktualne wytyczne portugalskiego urzędu skarbowego dotyczące dokładnie Twojej sytuacji.
Jak wygląda moje opodatkowanie, jeśli przeprowadzę się do Portugalii w 2026 r. bez szczególnego reżimu?
Obowiązują zwykłe zasady dla rezydentów określone w Kodeksie IRS: stajesz się rezydentem podatkowym, jeśli przebywasz w Portugalii ponad 183 dni w dowolnym 12-miesięcznym okresie lub utrzymujesz tam miejsce zwykłego zamieszkania, a rezydenci są opodatkowani od dochodów uzyskanych na całym świecie według stawek progresywnych. Bez IFICI nie ma stawki liniowej, 10-letniego okresu ani ogólnego zwolnienia dochodów zagranicznych.